Visar inlägg med etikett Kapitalförsäkring. Visa alla inlägg

söndag 10 september 2017

Min riktiga portföljfördelning - och ISK-ilska


Ni som varit med ett tag ser att jag investerar mycket i utländska bolag. Men om vi tar ett bolag, vilket som helst, säg polska LiveChat. Jag har 6% av portföljen i den. Kan man då säga att "Polen" står för den andelen? Nej, man måste titta på var intäkterna kommer ifrån. Säljer de 100% i USA är det ju i praktiken ett amerikanskt bolag, i alla fall sett till försäljning.

Detta är inget unikt och jag tror Stefan Thelenius och Framtidsinvesteringen har haft exempel på en sån här omräkning. Nåja, vi gör en övning och ser vart vi landar.

Ursprunglig portföljfördelning
Här går jag enbart på nationaliteten på bolagen. Eftersom Northwest Healthcare är ett kanadensiskt bolag med 9% vikt landar 9% i Kanada. Noteringen är inte avgörande, och Somero räknas som ett amerikanskt bolag (vilket det är) trots att det är noterat i UK. Detta ger följande bild:
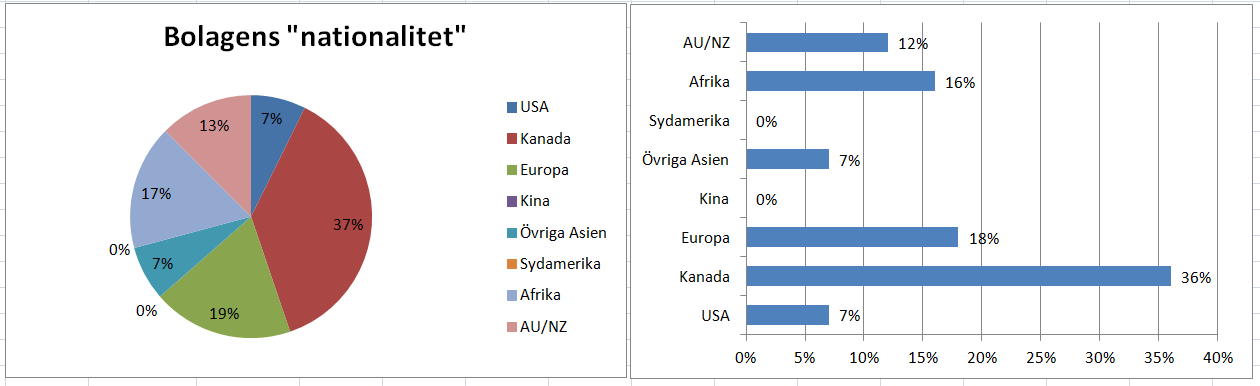

Man kan ju säga att Kanada väger väldigt tungt. USA:s låga vikt beror på att Somero är enda amerikanska bolaget.

Justerad portföljfördelning
Nu tar jag hänsyn till var bolagen har sin försäljning. Northwest Healthcares 9% fördelas ut på 30% Sydamerika, 25% AU/NZ, 25% Kanada och 20% Tyskland. Savarias försäljning är till 60% i USA och då åker 60% av vikten på 15% dit. Att A2 Milk säljer mycket i Kina får också effekt. Ja, ni förstår. Allt kastas om och den totala bilden blir då:


Här blir Kanada mycket mindre viktigt. USA kliver däremot upp som den största exponeringen. Notera att skalan på staplarna är annorlunda jämfört med bilden ovanför.

ISK-ilska
Igår kom den tråkiga nyheten att skatten på ISK och kapitalförsäkringar föreslås höjas från och med årsskiftet 2018.


Något man istället borde höja är kompetensen hos de få personer som påverkar förutsättningarna för sparande i Sverige. ISK och Kapitalförsäkring är sparformer som vanligt folk är hänvisade till för sitt pensionssparande och de drabbas också. Hur man kan beskriva en skatt som slår mot alla som "träffsäker" övergår mitt förstånd. Och det viktiga är såklart långsiktiga spelregler och incitament till sparande vilket även skulle ge högre skatteintäkter på sikt. Signalvärdet i att man inte rör lån utan sparande ska inte underskattas och man straffar de personer som tar ett ansvar för sin framtid.

Om någon skulle crowdfunda en ekonomiutbildning (eller annan utbildning) till vissa ekonomisk-politiska talespersoner skulle jag bidra direkt. Men egentligen handlar det inte om utbildning eller inte, utan kompetens, inställning till saker och att veta vad man pratar om, vilket är något helt annat. En absurd detalj är också att oppositionen - om den bara vill - skulle kunna stoppa den här höjningen när som helst. (uppdaterad text 170912)).

Mycket finns att säga i sammanhanget, men debatten mellan Anna Svahn och Ulla Andersson säger väldigt mycket. Kolla t.ex. in denna tweet och detta blogginlägg.

Kommentarer och summering
Min superexotiska portfölj närmar sig en tråkig globalfond om man tittar på fördelning efter försäljning. Med den här bilden är det inte så farligt att öka "tilten" mot övriga Asien något ytterligere och exponeringen mot USA framstår som ganska hög. Kanske för hög? Vem vet, kanske finns det någon där ute med en ännu mer exotisk portfölj än min småtråkiga? :-)

Är inte säker på att försäljning är den "rätta bilden" för intäkter/kostnaderna påverkar också. Men det är i alla fall mer rätt än var bolaget är noterat. Eller vad säger du? Hur är din portföljfördelning, på ytan och på riktigt? Kom också ihåg att svenska innehav inte behöver vara svenskt i förhållande till försäljning, H&M är ju ett klassiskt exempel.

Och jag gissar att fler är upprörda efter de föreslagna skattehöjningarna på ISK/kapitalförsäkringar? Inlägget blev lite splittrat men jag var tvungen att lägga till några rader om det!

söndag 5 mars 2017

Exotisk utlandshandel i praktiken


Ibland förutsätter man att alla andra är som en själv. Bara för jag är i en exotisk aktiebubbla är det, som tur är, inte alla andras verklighet. Så hur gör man i praktiken om man skulle vilja köpa en mer exotisk aktie? För mig är det ganska naturligt, men... så har det inte alltid varit. Och det är också föränderlig materia.

Vad är exotiska marknader?
Med exotiska marknader menar jag marknader utanför Norden, Europa, och USA/Kanada. Alltså främst Asien och Afrika men även Latinamerika.

Norden och USA/Kanada handlas elektroniskt hos de allra flesta banker och är inget problem. I Europa är det större skillnader i courtage och handelsmöjligheter och då är det ofta telefonorder som gäller. Men idag ska vi blicka längre bort :-)

Sekundärnotering ett första alternativ
Det första man bör göra är se om den exotiska aktien går att köpa på en mindre exotisk börs. Med tanke på alla klurigheter kan sekundärnoteringar vara ett alternativ. Finns en aktie på New York-börsen är det smidigare än att köpa lokalt i Johannesburg eller Jakarta. En bra källa för info är www.adr.com där du bland annat kan söka på olika länders aktier.

Detta innebär t.ex. att
  • MercadoLibre, ett argentinskt bolag, kan köpas på Nasdaq till USA-courtage
  • Många exotiska bolag är noterade i USA. Men telefonorder och vanlig depå om OTC.
  • Vissa exotiska bolag kan handlas i London eller tyska börser, till hyfsat courtage.
Egentligen är det inte konstigare än att Schweiziska ABB kan handlas på Stockholmsbörsen. Ofta är det storbolag man kan handla på detta sätt. De bolag jag själv köper är mindre och har ofta en dålig omsättning i sin sekundärnotering om sådan finns. Praktiska exempel är Famous Brands, Discovery och Bank Rakyat som alla visserligen finns noterade i Tyskland. Men när det går månader utan handel så tar man hellre lokalmarknaden alla dar i veckan!

Olika utbud hos olika aktörer
Vill man handla exotiskt och lokalt så fungerar inte det hos alla aktörer. Priserna varierar förstås också. Den aktör som verkar ha bäst utbud för exotisk handel är Avanza och fortsättningen kommer mest att handla om erfarenheten av min egen handel där.

Avanza klarar t.ex. dessa exotiska marknader, förutsatt att de inte ändrat:
Australien, Brasilien, Filippinerna, Hong Kong, Indonesien, Japan, Malaysia, Nya Zeeland, Singapore, Sydafrika, Thailand, Turkiet

Degiro uppger till dags dato att följande exotiska marknader fungerar:
Autralien, Hong Kong, Japan, Singapore, Turkiet

Man kan tyvärr inte handla alla jordens hörn via Degiro, även om man kan få den bilden av vissa personer i vissa poddar :-) Som det är nu har Avanza ett större utbud, dock till högre pris. För egen del har jag inte heller vågat satsa på Degiro, läs om mina tankar i detta äldre inlägg.

Vissa marknader är hursomhelst stängda oavsett aktör, t.ex: Indien, Kina (utom Hong-Kong), Vietnam, Latinamerika och Afrika (utom Brasilien/Sydafrika). Och övriga aktörer då? Jag är inte helt påläst men Nordnet fixar t.ex. inte Sydafrika vilket däremot SEB gör. Nordea, Handelsbanken och Swedbank mfl tar jag gärna emot input på!

Depåtyp
För exotiska innehav gäller hos Avanza vanlig depå, dvs inte kapitalförsäkring eller ISK. En konsekvens är att högutdelare inte är så lämpliga eftersom det är 30% skatt på utdelning i depå.

Här är min tidigare genomgång om depåtyp för handel i olika länder. I korta drag väljer jag Svenskt i ISK, utländskt i kapitalförsäkring när det går (Norden/Europa/USA/Kanada) och just exotiskt i vanlig depå. Tidigare kunde man köpa exotiskt i kapitalförsäkring men inte länge.

Kapitalförsäkring och källskatt har förresten varit ett hett ämne i veckan. Avanza behandlar kunderna som ett kollektiv betalar tillbaka 91% av källskatten till alla. Att det inte är 100% beror gissningsvis på hög källskatt i populära Danmark. Mina små exotiska äventyr i kapitalförsäkringen lär inte påverka och jag hade fått mer tillbaka med en kundanpassad beräkning (om jag räknar rätt). Men för egen del är jag inte alltför upprörd. Med 91% av källskatten tillbaka är kanske 98,5% av utdelningen kvar. Synd, och lite orättvist men inte hela värden. Och det kan kanske förbättras. Jag trodde t.ex. att Avanza begärde och fick tillbaka pengar från Danmark redan idag.

Kostnader
Hos Avanza kostar det 749 kr per telefonorder. Det innebär att man då måste investera för lite större summor, beroende på vilket procentuellt courtage man tycker är acceptabelt. Man kan ju alltid jämföra med vad en exotisk fond kostar i årlig avgift, och ett courtage är en engångsavgift.

Avgifter i landet kan också tillkomma. Och växlingsavgiften ska inte förglömmas. Eftersom den inte är jättetydlig på köpnotorna gäller det att man själv är med på noterna. Du bör undvika att köpa och sälja eftersom det genererar växlingsavgifter. 

Källskatt
Nu när vi pratar vanlig depå vill Sverige ha 30% av utdelningen. Men man kan få avräkna den källskatt som det andra landet har dragit på utdelningen. Det här ska ofta gå med automatik i deklarationen om källskatten är 15%, men bara upp till 500 kr om du har underskott av kapital.

Problem 1: Länder som drar mer än 15%
Att länder drar mer än normala 15% kan innebära problem. Tanken är nog att andra landet drar 15% och Sverige drar 15% vilket blir 30% tillsammans.

Men Indonesien drar t.ex. 20% och då blir det totalt 35% skatt på utdelningen om man inte kontaktar Indonesien eller lyckas dra av 5% extra i sin deklaration. För thailändska aktier har 10% dragits och för Filippinska 30%. Filippinska aktier är inte så bra att handla i depå om man inte vill ha 45% skatt på utdelningen. Det är möjligt att man själv kan göra ytterligare avräkning i deklarationen, eller åtminstone avdrag (se nedan) men allt över 15% riskerar bli lite bökigt att få tillbaka eller gå förlorat. 

Min lösning på problemet är att undvika länder som drar en alltför hög källskatt. Och också prioritera lågutdelande aktier i exotiska länder, vilket minskar problemets storlek.

Problem 2: Max 500 kr i avräkning om underskott av kapital
Säg att du haft utdelningar på 5 000 kr från utlandet, vilket vid 15% källskatt leder till att andra landet dragit 750 kr. Det hade varit logiskt att alltid få tillgodoräkna sig de 15% som dragits. Men icke. En spärregel säger att du max får göra avräkna 500 kr om du har underskott av kapital. I praktiken kan det bli högre skatt på utländska utdelningar över 3 333 kr per år (= över 500 kr i avräkning).

Man kan förutom avräkning tydligen istället göra avdrag även om det inte är lika förmånligt. Se skatteverkets utförliga info om avräkning och avdrag här men notera att de inte säger något konkret om 500 kr-begränsningen, vilket istället görs i detta dokument. 500 kr-begränsningen, som också gäller ISK, saknas också på en direkt fråga och svar, vilket jag fört vidare.

Min lösning är fördela om räntekostnaden för lånen för att jag själv inte ska ha underskott av kapital. Det alternativet finns om man är två som delar på lånen och jag uppfattar det inte som otillåtet på något sätt.

Själva telefonordern
Nu blir det hur funkar hos Avanza där jag, så som utbudet ser ut, köper mina exotiska aktier.

Man ringer in en order, och kan då få hjälp att kontrollräkna valutor etc så att ordern blir på rätt summa. Köpkursen kan sedan uppdateras under dagen genom att man ringa tillbaka. Men det blir ett courtage per dag om avslut sker. Man kan inte lägga en flerdagarsorder och vänta tills den efter en vecka är fylld och betala ett courtage.

Problem 1: Tidsskillnaden
Vissa marknader är på grund av tidsskillnaden inte möjlig att ringa tillbaka och ändra en order på. För t.ex. Australien och Japan måste man lägga ordern dagen innan och "hoppas" att den går igenom men man brukar kunna vara med i en auktion i början av dagen i och för sig. I Indonesien fungerar det att handla mellan 8.30 och 10.00 svensk (vinter)tid. Och Brasilien är precis som USA öppen på kvällen. Jag är lite försiktig med t.ex. Australien och Japan, eftersom jag inte kan handla i "realtid".

Problem 2: Delavslut om låg omsättning
Risken för delavslut är en faktor att se upp med om man köper mindre omsatta bolag. Säg att du vill köpa 10 000 aktier men bara får 100 köpta på den kurs man uppgav. Ja, då blir det maxcourtage för de ynka aktierna, Därför kan det vara bra att fråga hur stort orderdjupet är (även om det är med fördröjning). Framförallt är det extra viktigt att den lokala börsen är öppen medan man handlar så att köpkursen kan justeras genom ett nytt samtal.

Det är inte ofta jag lägger order. Men jag brukar ringa tillbaka efter 15-30 minuter för att höra om allt blev köpt och i värsta fall justera köpkursen uppåt för att fylla orden. Köper man mer omsatta aktier är risken för delavslut givetvis mycket mindre.

Summering
Nog finns en del att tänka på när man köper utländska aktier, och en checklista blir:
  • Finns det en sekundärnotering med tillräcklig omsättning?
  • Går lokalmarknaden att handla på via ens bank?
  • Tänker jag på att köpa i rätt depåtyp, troligen vanlig depå.
  • Hur är källskatten i landet? Hög källskatt = risk för extra skatt på utdelningen
  • Kommer du komma över 500 kr i källskatt per år (utanför kapitalförsäkringen)?
  • Finns risken för delavslut, hur är omsättningen?
  • Kan jag handla i realtid på marknaden pga tidsskillnad?
Nog är det lite krångligare, men jag tror peppar peppar att det är värt mödan. Utgångspunkten för mig är att hitta fantastiska bolag världen över. Vad tycker du är största hindren? Telefonorder, skatteregler eller helt andra saker?

söndag 16 oktober 2016

Depåtyp för utlandshandel


Möjligheterna till exotisk utlandshandel har försämrats under sista året. Numera är bara vanlig depå möjlig. Det är lite märkligt att investeringsmöjligheterna över tid försämras, men jag antar att det har sina förklaringar. Med exotisk menar jag förresten marknader utanför Norden, EU och USA/Kanada.

Vän av ordning, och vän av "home-bias" kan undra varför man ska ge sig ut på så långväga resor. Mitt svar är: Kolla in Famous Brands, Matahari Department Store och Bellamy's Organic. Och säg sedan att du inte vill äga åtminstone något av dem. Och Sverige står för 1% av det globala börsvärdet. Men visst kommer man en bra bit med Norden, EU och USA/Kanada också.

Exotiskt inte längre möjligt i Kapitalförsäkring eller ISK  
För exotisk handel har möjligheten att köpa i kapitalförsäkring stängts där det var möjligt. Nu har möjligheten också försvunnit i ISK, i alla fall hos Avanza men antagligen också hos Nordnet och de flesta andra aktörerna*. Se t,ex, Avanzas placeringsreglemente för ISK och för Kapitalförsäkring.

Största försämringen är givetvis redan gjord när kapitalförsäkringen begränsades. I en kapitalförsäkring går det ju att få tillbaka mer än 500 kr i källskatt. Administrationen är också smidig när landet tar ut mer skatt än de normala 15% källskatt, eftersom banken kan fixa den hanteringen, i alla fall Avanza och Nordnet om jag förstått saken rätt.

*Exotisk utlandshandel i ISK fungerar visserligen hos Degiro. Och de klarar extra marknader som Austraien, Hong-Kong, Japan och Singapore. Men jag har ännu inte vågat investera hos dem, vilket är ett särskilt ämne och ett inlägg för sig.

I vilken depå gör jag nyköp då?
För svenska aktier är det ISK som gäller. och för utländska aktier Kapitalförsäkring. När de överlappar varandra väljer jag alltid Kapitalförsäkring. Det här kan även så rutinerade och kunniga herrar som Linnala/Frick gå bort sig på så det är värt att upprepa!

Så här placerar jag efter region:
  • Sverige: ISK
  • Norden: Kapitalförsäkring
  • Europa: Kapitalförsäkring. Är osäker på om alla mindre länder fungerar.
  • USA/Kanada: Kapitalförsäkring. ADR-er kan vara ett alternativ. OTC-funkar bara i depå.
  • Exotiska länder: Vanlig depå.
De marknader som går att handla på, i alla fall via Avanza, är: Australien, Brasilien, Filippinerna, Hong-Kong, Indonesien, Japan, Malaysia, Nya Zeeland, Singapore, Sydafrika, Thailand och Turkiet. Men nu alltså i vanlig depå.

Är vanlig depå så dålig?
Nackdelar med depå
  • 30% reavinstskatt
  • 30% skatt på utdelningar (även om utländsk källskatt skulle vara 0%) 
  • Egen kontakt med utländsk myndighet om de drar mer än sina normala 15% 
  • Deklaration vid försäljningar
Fördelar med depå
  • Gratis innehav
  • Courtaget, ofta högt, räknas in i inköpspriset
  • Du kan använda schablonmetoden
  • Sänks kapitalskatten på sikt?
Effekten blir att exotiska högutdelare går bort pga hög skatt på utdelningen. Men om man satsar på de 10-dubblare jag pratar om i tidigare inlägg så behöver det inte bli så illa. Utdelningen är lägre och för en mångdubblare kan du använda schablonmetoden på reavinst. Om du ska bygga upp överskott av kapital för att komma förbi "max 500 kr tillbaka" i källskatt är det inte helt dumt att få in utdelningen på vanlig depå. Och på sikt kan kanske lägre kapitalskatt eller flytt till ISK bli möjligt.

Efter kontakt med Skatteverket har jag fått svar att återbetalningen av utländsk källskatt ska ske på samma sätt som i ISK. Det går då med automatik upp till 500 kr där det finns ett tak (om du har underskott av kapital).

Och några ord om långsiktighet
Mentalt är det kanske lättare att hålla i exotiska aktier på en vanlig depå. För exotiska aktier i depå blir det telefonsamtal, högt courtage, deklaration och reavinst. Inlåsningseffekterna kan mentalt vara bra om du bara väljer rätt bolag från början.

En extremt långsiktig sak är att innehaven i depå och ISK kan gå i arv till skillnad från Kapitalförsäkring. Kanske kommer dina framtida (barn)barnsbarn retroaktivt och indirekt att tacka dig för att du en gång köpte aktier i något okänt sydafrikanskt bolag. Eller kanske inte. Jag är i alla fall rätt säker på att den viktigaste frågan inte var om du köpte i vanlig depå eller inte.

Vad säger du? Synpunkter? Och är det dumt att handla exotiskt i depå? Och visst kör du svenskt i ISK och utländskt i kapitalförsäkring, när det går.

söndag 17 april 2016

Avanza försämrar exotisk utlandshandel


Tyvärr har Avanza försämrat möjligheterna till exotisk utlandshandel. Tidigare har du kunna köpa aktier från många olika marknader in i en kapitalförsäkring. Exempelvis har jag själv köpt aktier i Sydafrika, Indonesien, Filippinerna och Thailand till min kapitalförsäkring.

Poängen är att du själv slipper begära tillbaka källskatten i en kapitalförsäkring. Och det finns inte heller något tak för hur mycket källskatt du kan få tillbaka. För ISK, och vanlig depå, gäller max 500 kr tillbaka om du har underskott av kapital (t.ex. pga bolån). Vid utländska utdelningar överstigande 3 333 kr per år (15% källskatt) får du alltså inte tillbaka hela källskatten eftersom det blir mer än 500 kr. Se tidigare inlägg där jag redogör för kapitalförsäkringens finesser.

Sammanfattningsvis får man på exotiska marknader nu räkna med 85 % utdelning istället för närmare 100% vid återbetalning av källskatten. Till Avanzas försvar finns flera rationella skäl till förändringen, se rubrik nedan. I en kapitalförsäkring är ju Avanza ägare till aktierna och då kan ju olika problem uppstå.

Färre möjliga marknader 

Innan förändringen
De här marknaderna var möjliga för kapitalförsäkringar:
  • Sverige, Norge, Danmark, Finland
  • EU och USA/Kanada
  • Australien, 
  • Japan, 
  • Malaysia, 
  • Singapore, 
  • Indonesien, 
  • Filippinerna, 
  • Hong Kong, 
  • Thailand, 
  • Nya Zeeland, 
  • Sydafrika 
  • Turkiet
  • etc (kan ha missat något)

Efter förändringen
Nu är utbudet mer begränsat för kapitalförsäkringar:
  • Sverige, Norge, Danmark, Finland
  • EU och USA/Kanada (ej OTC)
Du kan inte lägre fylla på innehav i de första länderna utan får hitta andra sätt om du vill öka innehavet eller köpa nytt. Förändringen syns inte på informationen om handel på övriga marknader utan i regler och villkor för kapitalförsäkringen. Som tur är så är jag i alla fall inte tvungen att sälja.

ISK och vanlig depå då?
Vilka marknader går att handla på via ISK eller vanlig depå då? Jag har fått svaret att de exotiska marknader jag räknar upp här ovanför ska gå bra eftersom de är reglerade marknader. För ISK finns ett placeringsreglemente men andra marknader går alltså också bra. Man får ringa och fråga vad som gäller. Här hade det varit fint med en aktuell sammanställning så att man på förhand vet vad som gäller (jfr med hur Degiro gör). Allmänintresset är kanske inte så stort men för exotiska kunder som mig vore det en bra service. För vanlig depå nämns förresten ingen särskild begränsning och "ring och fråga" gäller där med.

Här har jag fått ett hoppfullt svar från Avanza om att det kan bli tydligare i framtiden:
"Vad gäller placeringsreglementet för ISK så håller vi med dig om att det är något vi behöver bli bättre på att hålla uppdaterat så att det är tydligt för våra användare vad som gäller. Tack för att du ständigt ser till att vi blir bättre Gustav, det uppskattas!"

Till Avanzas försvar
Jag har frågat Avanza om förändringarna och fått ett svar att publicera.
Vi tycker givetvis också att det är tråkigt att göra någonting som upplevs som en försämring, det är aldrig något vi strävar efter. Tidigare hade vi mer tillåtande placeringsmöjligheter än övriga svenska aktörer i kapitalförsäkringar, vilket vi naturligtvis var stolta över. Men tyvärr har vi blivit tvungna att begränsa det här till viss del, av flera olika anledningar.
Det främsta skälet är vi inte har möjlighet att löpande bevaka de legala aspekterna som följer av att handla på vissa utländska marknadsplatser. 
Vid handel via en kapitalförsäkring blir försäkringsbolaget (i vårt fall Avanza Pension) registrerad ägare av samtliga försäkringstagares samlade innehav, vilket innebär att Avanza Pension kan uppnå ett så stort ägande i ett bolag att flaggningsplikt och/eller budplikt uppstår. Missar man detta riskerar man exempelvis böter eller avstängning, så det finns en reell risk som vi behöver hantera för varje marknad. Förutom att ständigt hålla koll på flaggnings-/budplikt så finns det på vissa marknader även restriktioner kring handeln i vissa typer av värdepapper (inom vissa branscher), exempelvis krav på tillstånd eller särskild registrering. 
Det här innebär väldigt mycket manuella kontroller i dagsläget, vilket tyvärr gör det orimligt för oss att fortsätta erbjuda handel i kapitalförsäkring på dessa marknader. Däremot går det, som du är inne på, fortfarande att handla på ett ISK eller Aktie- och fondkonto. I dessa kontotyper uppstår inte samma problem eftersom man själv står som ägare till sina innehav.
Hur gör jag nu då?
Får nog fokusera lite mer på Sverige, EU och Kanada/USA. Fortsatta exotiska inköp får göras i ISK. Det blir bökigare pga att Avanza ändrar reglerna och att Skatteverket kör med sin 500-lapp. Rena högutdelare utanför Norden/EU/USA/Kanada blir mindre intressanta eftersom du snabbare kommer upp i taket för "500 kr tillbaka" i ISK. Och länder med hög källskatt går nästan bort.

Att fylla på i portföljbolagen 8990 Holdings, Famous Brands, MTN, Matahari och Premier Marketing blir mindre intressant eftersom jag får räkna med att 15 % av utdelningen försvinner. För 8990 går det knappt att köpa mer eftersom källskatten där är 30 %.

Tesen för framtida placeringar blir:
  • Sverige: ISK
  • EU och USA/Kanada: Kapitalförsäkring
  • Marknader utanför EU och USA/Kanada: ISK (nytt) men se upp för högutdelare
På så sätt minimerar jag i alla fall problemen med den utländska källskatten eftersom jag bara lägger dem i ISK när kapitalförsäkring inte är möjlig. Jag utnyttjar kapitalförsäkringens smidighet så mycket det går.

Ska också undersöka andra alternativ för utlandshandel, men spontant är Avanza ändå rätt bra trots att de är "så mycket sämre" än innan. Degiro har också ISK men de saknar ju investerarskydd och nya kommentarer om dem i ett gammalt inlägg visar på eventuella tveksamheter.

Det sura är att jag varit inställd på att utlandshandel är något som ska bli enklare och enklare, t.ex. genom mer elektronisk handel och fler marknader. Bakom kulisserna brukar det ju snickras på stora förbättringar. Därför är det tråkigt när det går åt andra hållet. även om jag förstår varför.

För att visa det smått absurda i situationen... jag funderar på att köpa ett nytt brittiskt bolag till portföljen. Vågar jag köpa den i kapitalförsäkringen? Eller riskerar jag att inte kunna fylla på den positionen på samma konto? Jag tänker på Brexit, för om Storbritannien lämnar uppfyller väl London-börsen väl inte längre kapitalförsäkringskravet på "inom EU". Nej, utlandsinvestering har nu blivit ett snäpp osmidigare. Tyvärr. Och jag trodde källskatteproblematiken hörde till historien.

söndag 13 april 2014

Omdisponeringar: Utländska aktier i KF istället för ISK


Rubriken kommer knappast som en överraskning för de som läste förra veckans inlägg. För att knäppa skatteverket på nästan - på ett lagligt sätt - har jag flyttat mina utländska aktier till kapitalförsäkring (KF) istället för ISK. Flyttat är fel ord eftersom jag måste sälja, göra en överföring, och sedan köpa tillbaka.

Principen blir nu väldigt enkel för mig: Svenska aktier i ISK och utländska aktier i KF.

Visst finns vanlig depå med som ett alternativ men det går bort. 30% skatt på utdelningar är inte bra när jag satsar på utdelningar. Reavinstskatt är inte heller bra. Och jag gillar verkligen inte deklarationsbestyr. Återbetalningsgraden av utländsk källskatt för Avanzakunder har också hittills varit god. Både för 2010 och 2011 har den i princip varit 100%. Nackdelen är att den kommer två år i efterskott, istället för ett år i efterskott som ISK, dvs något "ränta-på-ränta effekt" blir det. Men smidigt är det!

Max 500 kr källskatteavdrag i ISK - går att komma runt?
Som framgick av tidigare inlägg finns en begränsning i avdrag på 500 kr om man har underskott av kapital. En klurig läsare påpekade att ränteutgifterna för ett gemensamt bolån kan omfördelas, för att minska sitt eget underskott av kapital. Några olika alternativ finns alltså för att åtgärda problemet:
  • Öka inkomsten av kapital, t.ex. sätta in pengar på räntekonto, eller sälja aktier från vanlig aktiedepå med vinst. 
  • Fördela om ränteutgifterna om man har gemensamt lån, och på så sätt minska ditt eget underskott av kapital. Du måste dock fortfarande ha ett överskott att göra avdrag ifrån. Saknar du överskott (eller om det är mindre än 500 kr) så stannar avdragsmöjligheten på 500 kr. I alla fall enligt muntliga uppgifter från skatteverket - skriftliga informationen är svårtydd.
Jag vill att deklarationen ska ske med automatik och inte heller orsaka deklarationsbesvär för sambon. Kör därför med KF för allt utländskt för att det är väldigt smidigt när väl "flyttböket" är avklarat. Tar alltså en engångskostnad för att slippa krångel i framtiden.

Nackdelar med en kapitalförsäkring?
Visst finns en - förhoppningsvis endast hypotetisk - risk med en kapitalförsäkring eftersom den inte omfattas av insättningsgarantin eller investerarskyddet. Men man kan inte oroa sig för allt. Jo man kan, men då har man inget liv! Sannolikheten att Avanza skulle gå omkull bedömer jag som extremt liten, de har ju inte bolån, förutom till private-banking kunder, och då med hög säkerhet. Sen finns ju diverse säkerhetsventiler, läs mer här.

Investerarskyddet är också begränsat till 250 000 kr. Har du t.ex. 550 000 kr måste du ändå dela upp beloppet i tre banker för att få fullt skydd. En praktisk nackdel med KF är att du måste se till att ha pengar på kontot eftersom avgiften dras av banken istället för att skötas via deklarationen.

Genomförda omdisponeringar
En "flytt" från ISK till KF innebär en försäljning i ISK, överföring till KF och tillbakaköp i KF. Till viss del blir det ett nytt investeringsbeslut. Därför bra att öka eller minska medans jag betalar ett courtage för "återköpet".Tyvärr blir det kostsamt med courtage, valutaavgifter, insättningsskatt etc. Men det får jag ta.

Timingen kan vara värd att tänka på för det gäller att bevaka brytpunkterna för skatt. ISK tas ut varje kvartal men KF halvårsvis. Tror att optimala tillfället att byta är efter att 3:e kvartalets brytpunkt har varit i ISK:n. Men är man redan uppe i 500 kr källskatt för årets utdelningar så är det dumt att plussa på utdelningarna i ISK ytterligare och då kan det vara värt att byta tidigare.


Flesta bolagen oförändrade 
Coca-Cola, Exxon Mobil, Johnson&Johnson och Northwest healthcare reit vill jag äga i samma andel som tidigare. Ökade ändå smått i de flesta när jag ändå köpte.

Minskade i Clarkson plc
P/E över 30 lockar spontant inte. Däremot är ju P/E ett trubbigt mått och en ögonblicksbild. Vilket "E" (earnings) pratar vi om? Är vinsterna tillfälligt nedtryckta åker ju P/E-talet upp. Sett till 4-traders kan man säga att du betalar ca 20 gånger 2014 års vinst. Och på grund av lågt underhålls-capex är fria kassaflödet högt, och de har dessutom en nettokassa. Hursomhelst är det ett fantastiskt bolag så jag köpte tillbaka, men passade på att minska från 6 % till 4 % av portföljen.

En kul detalj är att de faktiskt gått in i Sverige. För den intresserade rekommenderar jag denna artikel som handlar om köpet av en Uppsalabaserad skeppsmäklare.

Ökade i Munich Re och Österrikiska Posten
Hade för lite i dem och passade på att öka när jag ändå är där och betalar ett courtage för återköpet. Nu har de knappt 5 % var i båda två. Får nog stanna här, annars blir inlägget på tok för långt...

Hur gör du?
Hur gör du med utländska aktier, går du också över till KF? Eller skriver du över räntekostnaderna om du har gemensamt lån? Och tror du att minskningarna och ökningarna var rätt beslut? Just Clarkson var svårt, för när blir ett högkvalitativt bolag för dyrt? En av de "eviga" frågorna inom aktieinvestering :-)

lördag 20 oktober 2012

Flyttlasset har gått - från kapitalförsäkring till ISK


Nu har jag flyttat över en hel del från min kapitalförsäkring till Investeringsparkontot (ISK). Fortfarande har jag allt i samma bank, Avanza. Tyvärr måste man sälja av i kapitalförsäkringen för att sedan köpa på nytt i ISK, men jag tror det är värt det ändå. 


Varför ISK istället för Kapitalförsäkring?
Allt nysparande sker redan i ISK, som jag tycker är ett mer attraktivt ägande. Jag gillar
  • Direktägandet, du och inte banken äger aktierna 
  • Att riskerna vid bankkonkurs är mindre eftersom investerarskydd och insättningsgaranti gäller. 
Genom flytten kommer framtida utdelningar in på ISK:n istället för Kapitalförsäkringen, så det är en del i "allt nysparande i ISK".


Några aktier blev kvar i kapitalförsäkringen
Alla fick inte hänga med. Kvar på hemmaplan blev:
  • Skånemöllan - alldeles för stor spread i kurs för att sälja och köpa tillbaka
  • Procter & Gamble, Coca Cola, Exxon Mobil och Tesco plc - väl högt courtage. Du måste sälja i kapitalförsäkring och köpa i ISK, alltså två courtage och två växlingsavgifter.
  • Blackmores, Woolworths och Ridley - ej möjligt att äga australiensiska aktier i ISK
  • Famous Brands, Discovery och Truworths - ej möjligt att äga sydafrikanska aktier i ISK

Varför flytta nu?
Det handlar om att undvika dubbla avgifter (skatter) så gott det går. Avgiften för kapitalförsäkringen är redan dragen för året ut. Investeringssparkontots närmaste mätpunkter är 1 oktober och 1 januari. Nu efter 1 oktober är det därför rätt bra att flytta. I alla fall är det dumt att flytta 30 september, eftersom man då åker på skatt för sista kvartalet.

Så här ser skatteberäkningen ut för Kapitalförsäkring
-100 % av portföljvärdet (1/1)
-100 % av Insättningar (1/1 - 30/6)
-50 % av insättningarna (1/7 – 31/12)


Och för Investeringssparkonto
-25 % av portföljvärdet (1/1)
-25 % av portföljvärdet (1/4)
-25 % av portföljvärdet (1/7)
-25 % av portföljvärdet (1/10)
-25 % av Insättningarna (1/1 - 31/12)


För vidare läsning rekommenderas 4020:s gamla inlägg. Den uppmärksamme läsaren ser att den lilla tabellen är ett rent plagiat därifrån, så den ska 4020 ha cred för. Vilket han nu fick!

Hur väljer du? Flyttar du över till ISK, eller använder du bara den för nysparande?

söndag 1 juli 2012

Få tillbaka utländsk källskatt - skillnader mellan ISK och kapitalförsäkring


OBS Uppdatering! Ytterligare faktorer kan påverkar valet ISK/Kapitalförsäkring. I praktiken får du ofta bara tillbaka 500 kr i utländsk källskatt när det gäller ISK. Läs mer i inlägg från 140405.

Följer nu upp tidigare inlägget med en fördjupning i just frågan om utländsk källskatt. Källskatten är en källa till huvudbry, särskilt när man som jag inte är så duktig i skattefrågor. Ger mig ändå på en beskrivning och hoppas att andra läsare kan fylla på där det brister.

Källskatten innebär att vid 1000 kr i utdelning från utlandet får du från början bara 850 kr eftersom det utländska landet ska ha sina 150 kr (vid 15 % källskatt). Vilka möjligheter som sedan finns att få tillbaka detta belopp skiljer sig åt mellan investeringssparkonto och kapitalförsäkring.


Investeringssparkontot hanteras individuellt
- Maxbelopp att få tillbaka beror på vilka aktier du har i ISK-portföljen
  • Du kan få tillbaka källskatten du betalt
  • Du begär avdraget och får tillbaka 1 år efteråt.
  • Ett ”spärrbelopp” finns i form av din avgift för ISK. Du får inte tillbaka mer i källskatt än vad du betalat i avgift under året. Får du inte full täckning kan du skjuta vidare beloppet för framtiden, och eventuellt få avdraget senare.
I praktiken blir det ett problem vid låg avgift för ISK och många högutdelande utlandsbolag i din portfölj. Då riskerar du att inte få tillbaka källskatten, åtminstone inte året efter.


Kapitalförsäkringarna hanteras kollektivt av banken 
- Maxbelopp att få tillbaka beror på vilka aktier samtliga utlandskunder har
  • Du kan få tillbaka källskatten du betalt
  • Avanza begär avdraget och du får tillbaka pengarna 2-3 år efteråt.
  • Ett ”spärrbelopp” finns men här hanteras alla kunder som betalat källskatt som ett kollektiv. Vad du högst får tillbaka är inte kopplat till din avgift för kapitalförsäkringen utan alla kunders (som betalat källskatt) avgifter som hanteras gemensamt.
Om du exempelvis skulle proppa din portfölj full enbart med brittiska RSA-aktier med 10 % utdelning så skulle du ändå få god täckning för källskatten, men det skulle drabba kollektivet i en eventuell generellt lägre återbetalningsgrad.


Ett enkelt exempel visar på skillnaden - ISK och Kapitalförsäkring 
Investeringssparkonto
Du äger 100 000 kr i aktier i RSA i Investeringsparkonto
Utdelning 10 000 kr per år, källskatt 1500 kr
Avgift för investeringssparkonto 1000 kr.

Du söker avdrag men maximal källskatt att få tillbaka är 1000 kr. Avdraget kan du få efter 1 år, men du får inte full täckning. De 500 kr som saknas kan du ”rulla vidare” och eventuellt få i framtiden. (OBS! att man får "rulla vidare" kan vara en missuppfattning från min sida, se sista kommentaren)

Kapitalförsäkring
Du äger 100 000 kr i aktier i RSA i Kapitalförsäkring
Utdelning 10 000 kr per år, källskatt 1500 kr
Avgift för kapitalförsäkring 1000 kr.

Avanza söker avdrag, och det du får tillbaka blir exempelvis 1425 kr (vid 95 % täckning).  Du får avdraget 2-3 år i efterhand när Avanza sökt och fått svar från Skatteverket.


Svaret från Avanza angående kapitalförsäkring
Här redogör jag för ett telefonsamtal vilket kan vara lite vanskligt ifall jag missförstått.

Avanza ser alla kunder som betalat källskatt som en klump. Söker gemensamt för dessa hos Skatteverket. Spärrbelopp gäller för Avanza inte för privatpersonerna. Historiskt har kunderna fått full betalning eller åtminstone ”det mesta” återbetalt. Vi vill inte gå ut med exakta siffror då de kräver närmare förklaring. Vissa konton har t.ex. avslutats, och då har Avanza spridit ut beloppen på resterande kunder. Hur mycket du får tillbaka beror alltså inte på ditt konto enbart utan hur hela stocken av källskattskunder ser ut. 

Se också utdrag ur skriftligt svar från Avanza i kommentarsfältet tidigare inlägget:
Vid avräkning på en kapitalförsäkring för utländsk källskatt så kan detta endast ske upp till ett spärrbelopp. Spärrbeloppet räknas fram beroende av den avkastningsskatt som betalats in och kan inte bli större än vad vi som bolag har betalat in i avkastningsskatt.

Avräkningen delas sedan ut till de kunder som är berättigade och har vi fått en avräkning som täcker samtliga kunders utländska källskatt så kommer man få tillbaka detta, oavsett vad man betalat i avkastningsskatt. 


Sammanfattning och reflektioner
Att ha stor andel utländska utdelningbolag i ISK kan vara dumt. Blandar du upp med svenska bolag så är det lättare att få tillbaka källskatten, eftersom du får en högre avgift att kvitta den utländska källskatten mot.

Vill du ändå ha stor andel högutdelande utländska bolag verkar kapitalförsäkringen kunna ge mer pengar tillbaka, eftersom alla källskattekunder klumpas ihop. Dock lite oklart vad som gäller i detalj.

Det kan bli märkligt om du har säg 99 % svenskt och 1% utländskt i portföljen t.ex. Exxon Mobil. För ISK är det inget problem att få tillbaka källskatten (stor avgift att kvitta källskatten mot). För kapitalförsäkringen beror det dock på hur alla andra kunder i kollektivet gjort. Så om brittiska RSA blir en av de mest köpta aktierna hos Avanzakundernas kapitalförsäkringar så får jag kanske mindre tillbaka på min Exxon-utdelning i kapitalförsäkring i framtiden?


Kan tyckas konstigt att det blir skillnad mellan ISK och Kapitalförsäkring, men å andra sidan är det väl naturligt att ETT spärrbelopp gäller för Avanza som ju äger kundernas aktier?

Sen undrar man om alla banker gör på samma sätt. Som kund är det svårt att veta. En ännu mer rättvis fördelning hade kanske varit att jämföra med varje kunds enskilda avkastningsskatt vid kapitalförsäkring, men jag gissar att administrationen redan i dagsläget är tillräckligt bökig.

söndag 24 juni 2012

Köpa svenskt och utländskt i ISK, KF eller vanlig depå?


ISK för svenska aktier ett lätt val!
Alla mina svenska aktier kommer jag att samla i investeringssparkonto (ISK). Du direktäger aktierna, slipper risk för bankkonkurs, och betalar ingen skatt på utdelningar. Inte heller något strul med deklarationen.

Utländska aktier ett betydligt svårare val...
Alla utländska aktier har jag hittills samlat i Kapitalförsäkringen, eftersom utbudet av aktier i ISK har varit så pass begränsat. Endast Nordea har haft ett ganska varierat utbud av möjliga aktier.

Avanza har nu i dagarna öppnat upp för fler aktier som är möjliga att äga i ISK, vilket är väldigt positivt. Bra Avanza! Inte lika positivt är att jag fick reda på det genom Äga min tids blogg.

Jag tycker att Avanza borde skrivit något på deras sida eller skickat ett mail till kunderna. Här är en länk till utbudet.

Nu lutar det åt att ha så många som möjligt i ISK för att sedan komplettera med Kapitalförsäkring för de som inte är möjliga att äga i ISK. Latmasken inom mig vill dock samla alla i Kapitalförsäkringen liksom tidigare, dels för att de är på ett ställe, men också för att slippa deklarationsstrul med källskatten. Observera att det möjligen kan vara en "farlig" strategi att enbart ha utländska högutdelare i ISK eller kapitalförsäkring eftersom du riskerar att inte få tillbaka all källskatt, se kommentarerna (uppdaterat).

En annan strategi skulle kunna vara att bygga upp en vanlig depå för de aktier som inte går att ha i ISK för att sedan flytta över dem när det i framtiden eventuellt är möjligt. Inte omöjligt att utbudet av möjliga länder ökar allt eftersom.

Här är en lite närmare genomgång av alternativen, där jag med tvekan hamnar på alternativ 1+2:


1. Investeringssparkonto (ISK)
- begränsningar för möjliga aktier och inget automatiskt avdrag för källskatt
Själv har jag ISK i Avanza vilket numera räcker ganska långt. Liksom tidigare är Norden och USA och Kanada-aktier på större listor möjliga, men nu har många europeiska länder tillkommit i form av Frankrike, Belgien, Grekland, Storbritannien, Estland, Litauen, Spanien, Nederländerna, Österrike, Tyskland, Irland och Lettland  (se utbudet)

Se även mitt tidigare inlägg om utbudet i ISK, men observera att åtminstone Avanza har förbättrat sitt utbud.

 För ISK kan källskatten - skatt på utländsk utdelning - bli en källa till huvudbry eftersom du själv måste ta upp den i deklarationen för att få avdraget tillbaka. Skatten är oftast 15 procent men varierar från land till land, här en lista på källskatt i olika länder. Lite deklarationskrångel alltså med utländskt i ett ISK.

Som jag förstår det måste man tyvärr själv göra avdrag för källskatt eftersom det inte sköts automatiskt, se länken. Skatteverket har också information, se länken.


Fördelar
  • Direktägande, insättningsgaranti och investerarskydd gäller
  • Skattefri utdelning, om man begär och får tillbaka källskatten

Nackdelar
  • Begränsningar i utbudet av aktier
  • Du måste själv göra avdrag för källskatt
  • Årlig avgift för ISK
  • Växlingsavgift, ingen möjlighet till valutakonto (uppdaterat)


2. Kapitalförsäkring 
 - alla aktier möjliga och smidigt med källskatten
Fördelen med en kapitalförsäkring är att alla utländska aktier är möjliga. Mina Australiensare, och Sydafrikaner får inte vara med på ISK-festen, men här är de välkomna!

Den utländska källskatten som dras på utdelningen (oftast 15 %)  sköts av Avanza som ju äger aktierna, och du får tillbaka den i efterhand. Risken med en kapitalförsäkring är att du inte äger aktierna själv, och att du kan bli lottlös om t.ex. Avanza går i konkurs. Inte särskilt sannolikt och medel ska hållas avskilda, men jag gillar inte att risken finns.

Fördelar:
  • Alla aktier möjliga
  • Automatiskt avdrag för källskatt, i alla fall via Avanza och Nordnet.
  • Skattefri utdelning, om du får tillbaka källskatten
  • Du kan fritt välja vem som ska få ut beloppet, vilket inte behöver följa vanliga arvsordningen (uppdaterat)
 Nackdelar
  • Ej direktägande
  • Risk vid bankkonkurs
  • Årlig avgift för kapitalförsäkring
  • Växlingsavgift, ingen möjlighet till valutakonto (uppdaterat)
  • Längre tid att få tillbaka källskatten jämfört med Investeringssparkonto (uppdaterat)


3. Vanlig depå 
- inte bra för utdelningsaktier, du blir rånad på utdelningen...
Här skattar du 30% av utdelningen och för mig tar detta emot, just när jag satsar på utdelning. Du måste också skatta på reavinst och deklarera alla försäljningar vilket inte är så himla skoj.


Fördelar:
  • Alla aktier möjliga
  • Ingen årlig avgift
  • Direktägande, insättningsgaranti och investerarskydd gäller
  • Aktierna kan flyttas över till ISK om utbudet av aktier öppnas. 
  • Möjligt att ha valutakonto, och undvika växlingsavgift (uppdaterat)
 Nackdelar
  • Skatt på utdelning
  • Deklarationen kan vara jobbig

Hur ser du på valet av ISK, kapitalförsäkring eller vanlig depå för svenska och utländska aktier?