söndag 11 oktober 2015

Rese- och renoveringsfonden


Min långsiktiga portfölj har en lång sparhorisont och är ett slags "pensionssparande". Även om jag byter bolag lite då och då (d.v.s. för ofta!) så är sparhorisonten lång. Förutom den bygger vi upp en rese- och renoveringsfond. Tanken är att placera pengar som ska kunna konsumeras inom 1-3 år, till låg risk men med bättre ränta än sparkontot.

Grundfrågan är om man ska ha dem på börsen överhuvudtaget. Tänk om man bara kan måla halva rummet eller om man får välja billigare semestermål? Börsen är ändå okey, om man tar väldigt låg risk tänker jag. En sådan rese- och renoveringsfond ska ju kanske inte heller tömmas utan förhoppningsvis vara en växande buffert. I praktiken kanske sparhorisonten då är längre (säg 5 år) om man lyckas få insättningarna större än uttagen och pengarna att rotera långsammare.

Bolagen ska vara stabila, tråkiga och gärna ge en hög direktavkastning. Kompletterar även med två fonder.

Portföljen
Ok, dessa bolag har jag börjat bygga med. Synpunkter? Finns det bättre kandidater? Och hur mycket mer riskfyllt än räntor är detta?
  • Telia 44 kr, ca 7 % . Hög direktavkastning till våren då 3 kr är utlovad. Köpte in mig innan ryktena om skadeståndskraven, vilket tyvärr höjer risken lite grann. Men det ska mycket till för att Telia inte ska komma med en saftig utdelning varje vår.
  • Delarka 112,5, ca 7 %. Långt kontrakt (2026) ger väldigt låg risk. Extra lockad av postrelaterade investeringar (jfr Österrikiska posten) även om byggnaden är vanligt kontor. 
  • Northwest Healthcare, 8.54 CAD,  9.5 %. Köpte in mig billigt så enda som är rejält på plus.
  • Bonäsudden 99 kr*, ca 7,5 % (lite oklart). En riktig outsider, men ett 20-tal fastigheter i Linköping behöver inte vara fel. Efterfrågan på hyresrätter kan ökas av migrationen och sjukvårdslokalerna av en åldrad befolkning. Och järnvägsprojektet Ostlänken kan gynna hela orten.
Fonderna i portföljen är två Cat-fonder som jag hoppas har nio liv:
  • Entropics Cat bond. Här är en indirekt orsak till att jag sålde Munich Re. Återförsäkringsmarknaden är mer av mer av en "commodity" när kapitalet söker nya vägar, t.ex. via sådana här fonder. 
  • Catella hedgefond. En klassisk hedgefond fick chansen att visa vad den går för...
Sammantaget är det många fastighetsaktier. Vid en fastighetskrasch så kan väl Delarka och Bonäsudden påverkas trots stabiliteten. Och en global fastighetskrasch drar ner Northwest. Men samtidigt är det väl logiskt på sitt sätt att en rese- och renoveringsfond har just fastigheter i sig. Telia och fonderna balanserar upp det hela också.

Eventuella komplement till portföljen är t.ex. HCP (ligger närmast köp), Saltängen (men har dem redan i vanliga portföljen), Boston Pizza (har redan ett bolag i CAD) och Whistler (har redan ett bolag i CAD).

*Ett icke-skäl till att köpa Bonäsudden är att de är lätta att skämta om. Har du fått en bonusutdelning? Nej, men en Bonäsutdelning :-)

Ett kortare reseavbrott
Räkna med en lägre bloggaktivitet de närmsta veckorna. Lägre aktivitet överhuvudtaget till och med. En semester står nämligen för dörren (men vi tar oss ut ändå). Kommer däremot att försöka vara lite mer aktiv på Twitter.

Egentligen borde man väl stänga av telefonen, men... Twitter är ett forum som är rätt trevligt. Och trots sol och pool och familjetid så kommer vissa tankar ägnas åt börsen.

Bloggen återkommer med förnyad kraft efter det.

På återseende då!

söndag 4 oktober 2015

Investera i korrupta länder? Och lite Saltängen


Affärer under veckan
Under veckan minskade jag i Saltängen kring 103 kronor. I takt med att de har behållit sitt värde och annat gått ner har portföljandelen blivit lite för hög. Det finns ändå en risk i form av att ICA bygger nytt, vilket skulle slå mot dem. Även om jag själv inte bedömer risken som så stor så finns den där. 

Däremot tycker jag fortfarande konkurrensfördelar finns och jag har som sagt kvar bolaget. ICA kan ju inte direkt flytta till ett annat centrallager utan måste i princip bygga nytt (om jag förstått rätt) och kontraktet är långt. Det är bara ett bolag där 6 procents portföljandel passar bättre än nästan 10 procent som tidigare. Positivt nog så har de gjort sitt jobb och stått emot nedgången ganska bra.


Sitter nu med en större kassa än vanligt och funderar på mer exotiska bolag än vanligt. Återkommer om det. Nu till dagens egentliga ämne, korruption.


Hur hantera korrupta länder?
När man investerar globalt är korruption något att beakta, fråga bara Telia. Transparensy.org har en mycket bra genomgång av korruptionen i världens länder. En simpel idé kan vara att välja bort bolag med säte och/eller största verksamhet i alltför korrupta länder. Se länken här för en interaktiv karta, samt listor lite längre ner. Korruption är farligt på så sätt att risken höjs, och man vill kanske inte heller "stödja" en diktatur.

Man kan förhålla sig till det här på olika sätt:
  • Att undvika länder under t.ex. värde 40 gör att t.ex. Nordkorea (8), Indonesien (34) och Kina (36) går bort. Däremot är Singapore (84) och Malaysia (52) goda alternativ. Som en jämförelse har Sverige 87.
  • Man kan även tänka sig att ta hänsyn till trenden. Om ett land ändå blir bättre, som Filippinerna, kanske det är okey att investera. Men Kina blir inte bättre, i alla fall de senaste 3 åren!
  • Eller så kan man enbart titta på bolagen i fråga. Ett snacksbolag i Thailand har väl ganska lite med det politiska styret att göra? Snarare bör kopplingen vara att bolaget inte på något sätt riskerar att vara insyltat med en diktatur eller en korrupt regim.
  • Branschen kan i högsta grad påverka. Korruptionen borde vara större för bolag där politiska beslut har stor påverkan som elbolag, infrastrukturbolag, telekombolag, oljebolag (går nog bort) och vapenbolag (går definitivt bort). 
Det här blir närmast filosofiska frågor, och lite som att i bästa Åsa Romson-stil snurra in sig i om enpartistater är diktaturer eller inte. Jag tycker ändå det mest rättvisa är att titta på bolagen i fråga, men om landet som helhet är helkorrupt så går det bort. Som en tumregel: De länder jag kan tänka mig att åka på semester till, de borde gå bra att investera i :-)

Beslut: Helkorrupta länder som Nordkorea går bort (som om det gick att investera där). Bolag i halvkorrupta länder är okey så länge bolaget i fråga inte är känsligt för politiska beslut. Ett konsumentbolag i t.ex. Indonesien eller Kina kan alltså köpas. Bolag där korruptionsrisken är lite högre, som telekom, kan tillåtas om de är riktigt diversifierade och de flesta länderna är ok (som MTN).

Kina som exempel
Världens största land sett till folkmängd kan vara ett bra exempel att fundera närmare på. För det tar ju ändå emot att investera i något som är en diktatur. Några konkreta argument finns för att avstå:
  • Hög Korruption som vi var inne på innan. Jämför med att Skanska undviker Kina och Ryssland. Numera undviker de väl även Latinamerika. 
  • Osäkra börsförhållanden. Det är lite suspekt att en regering går in och försöker hindra börsras. Ok, aktieägarvänligt på något sätt men ändå en misstro mot den fria marknaden. Och köper man något riskerar det väl att handelstoppas.
  • Politisk regleringsrisk även i "säkra" bolag. Morningstar ger en vallgrav åt de allra flesta järnvägsbolagen i världen, men inte i Kina pga politisk styrning och riktat stöd till nya (snabba) järnvägsnät.

Samtidigt är Kina en jättemakt som bara blir starkare och starkare. Tänker vi 5-10 år framåt så kanske Svenska pensionsfonder sitter med Alibaba-aktier som största innehav istället för Apple som nu i Ap7. Vem vet? Men man får tänka på att Kina och Hong-Kong är olika saker. Många aktier är noterade i Hong Kong, som inte är korrupt, men däremot finns verksamheten i Kina. Lyssnar man på fondpoddens intervju målas dock en ljus bild upp på sikt.

Beslut: Jag kan tänka mig att investera i Kina, men undviker branscher där korruptionsrisken är hög.

Synpunkter?
Vilka länder kan du tänka dig att investera i? Hur ser du på korruption? Undviker du vissa branscher? Och kan du tänka dig att köpa bolag i Kina? Att kika på transparencys världskarta är förresten väldigt intressant i sig och kan väcka mängder av funderingar. I alla fall hos mig :-)

söndag 27 september 2015

Våga (vägra) Sino Agro?


Spaningen efter mega-trender gjorde det tydligt att min egen portfölj är lite underviktad mot asiatiska bolag. Sen kan du få exponering på många sätt, t.ex. Unilever, H&M, Alfa Laval, men också genom.... Sino Agro Food (SIAF). De står i september 2015 (omräknat) i 8.8 USD på i USA (OTC-listan).

SIAF är ett bolag som jag kikat lite löst på i flera år och varit något skeptisk till, bland annat för att Jordanfonden haussat dem starkt. Om de rekar ett bolag brukar risken vara mycket hög. Visst kan det slå in men det finns många exempel på riktiga jordfräsar också.

Det som gjorde mig intresserad av att ta en titt är Sparpoddens specialavsnitt. En timmes mangling med en insider som tror på bolaget är gratisreklam men av den pålitligare sorten. Och siffrorna kan göra vem som helst intresserad. P/E tal under 3 och möjlighet till utdelning i ett bolag med tillväxt inom en intressant nisch. Utdelningspolicyn tycker jag dock verkar lite oklar, eller i alla fall vilken direktavkastning man kan räkna med.

I korta drag sysslar de med ekologisk matproduktion i Kina av bland annat jätteräkor. Här är en presentation, senaste rapporten och en analys av bolaget.

Några frågetecken
Innan jag kollar på bolaget i detalj har jag några stora frågetecken. Vore spännande med input, såväl från reguljära läsare som Sino-Agro-food fanatiker :-)

Är det en fraud? 
Siffrorna ser nästan för bra ut för att vara sant. Handlas på OTC i USA vilket inte har bästa ryktet.
Min gissning: Nej, Sparpoddenavsnittet ger ändå en stabil bild av verksamheten.

Finns bestående konkurrensfördelar? 
Ekologiskt är en fördel och en del patent och licenser finns. Men vad hindrar andra från att starta ekologiska odlingar? Visst kan de vara en "first-mover", men vilken fördel ger det på sikt?

Tittar man på en av konkurrenterna, Tyson Food enligt analysen ovan, så går det att vaska fram Morningstars rapport om dem. Ett utdrag därifrån:
...most of the remaining industry participants have imitated each other’s best practices, and made significant investments in sophisticated, vertically integrated supply chains. The majority of the cost structure lies within the local production facility, and we believe smaller firms (operating only a few regional facilities) can remain competitive by maintaining high capacity utilization levels at modern production plants. We believe Tyson still benefits from modest cost advantages over the majority of the remaining industry participants (from national supply chain efficiencies, greater leverage over research and corporate expenses, and more attractive facility locations that are located closer to crop and livestock farmers, minimizing transportation expense), but not enough to drive sustainable competitive advantages
Ok, Tyson-bolaget är något annat men om en större konkurrent inte har bestående konkurrensfördelar så är det ytterst tveksamt om en liten spelare har det. Hittills nej alltså.

Men tillbaks till det ekologiska för där är en skillnad. Och då har vi personen, patenten och licenserna. Jag kan inte undgå att en del tycks sitta i personen och då tänker jag på Salomon Lee. Och han är ändå 72 år gammal. Vad händer om, eller snarare när, han ätit sin sista jätteräka? Det gör mig osäker. Jag köper bolag på 5-10 års sikt och ja, då är det tyvärr en relevant fråga (särskilt som medellivslängden i Kina är lägre).

Återstår patent och licenser som ju inte knutna till personen. Men skulle patent och licenser hindra andra från att odla ekologiskt. Det låter svårt, men låt gå. Då står vi ändå där med den politiska risken. Vågar man lita på att det är hållbart och att något liknande inte kan göras? Vet ej. Läs även en sammanfattning av risker i den andra analysen på sid 10.

Min gissning: Nej, tyvärr ser jag inte tillräckliga konkurrensfördelar på sikt. Större spelare har inte starka konkurrensfördelar. Visserligen finns patent/licenser men de kommer med en politisk risk i Kina. Här är jag dock väldigt osäker i min bedömning.

Uppdatering 151002! Av kommentarsfältet framgår att SIAF mycket väl kan vara en lågkostnadsproducent genom deras kommande jätteanläggningar. 

Är Kina ett land att investera i?
Politiska risken finns ständigt närvarande. Hur många regeringar försöker hindra börsras? Och i hur många andra länder har järnvägsbolag inte en ekonomisk vallgrav (pga politisk risk och stöd till nya linjer). Har ett eget inlägg på gång om den saken. Den enkla synen jag har är att delvis korrupta länder ändå kan vara okey så länge inte bolaget självt är korrupt.

Två andra exempel
Lyckas man i Kina som en mindre aktör kan det gå enormt bra, både för bolaget och aktien. Bellamy's organic sysslar med ekologisk barnmat och jag tror kursen 3-4 dubblats senaste året. Jag tittade på bolaget vid 1.7 AUD, tyckte det var för dyrt - möjligen också svaga konkurrensfördelar -och nu är kursen kring 7 AUD. Ändå ett tecken på att organiskt kan gå hem i Kina... eller att ett bolag i Australien är rejält övervärderat, vad vet jag :-)

Lyckas man inte i Kina kanske man heter Hakui Seefood. Tysk/Kineserna har en gjort en kräftgång som heter duga. Här är en presentation, se sid 3 för en genomgång av problemen: Konsumenterna vill inte betala högre priser, Ökat antal konkurrenter, ökade löner, kreditrisker och valutarisker. Säger jag att det här kommer att drabba SIAF? Nej, men fortsatt lågt P/E och de nämnda problemen är potentiella risker.

Slutsats
Jag avstår eftersom jag inte är övertygad om de bestående konkurrensfördelarna. Andra kan odla ekologiskt. Ändå finns det något som gör att jag - mot min egen filosofi - vill köpa. Extremt låg värdering, intressant nisch och en potentiell men osäker utdelning som kan bli saftig på sikt. Skulle inte förvåna om aktien om några år står i 10 dollar och ger en god utdelning (= extrem Yield on cost). Men skulle heller inte förvåna om bolaget drabbas av något av problemen i Hakui Seefood och har försvunnit eller visat sig vara en talang som aldrig slog igenom.

Kan inte gå emot min investeringsfilosofi och avstår därför SIAF. Hur gör du?

Slutligen några ord innan eventuella kommentarer. Jag inte inte någon expert på aktier, Sino Agro Food, räkor eller typ något som helst annat. Jag kan ha helfel i allt jag säger, men är intresserad av input och diskussion. Frågan är om det här passar min konservativa investeringsfilosofi, rent allmänt kan risk/reward se bra ut och ett inhopp i aktien vara mycket lyckosamt. Eller inte. Upp till var och en att bedöma!

söndag 20 september 2015

Säljer Protector - ökar i DIscovery och MTN


För en dryg vecka sedan gjorde jag en mindre rockad i portföljen. Jag sålde Protector på 66.75 NOK. Ser inget egentligt fel på bolaget men det finns bättre försäkringsbolag!

Viket försäkringsbolag har kommit med på Fortunes lista på bolag som förändrar världen? Vilka samarbetar med Apple? Tja, Discovery är svaret. Ökade i dem på dryga 13 000 ZAR. Jag fyllde också på i MTN Group på ca 17 200 ZAR. De har tagit mycket stryk och såg billiga ut.

Varför sälja Protector?
För Protector är det några saker som gjort mig mer och mer tveksam:
  • Investeringstillgångarnas utveckling slår hårt på resultatet. På grund av den här egenskapen försvinner en del av det ocykliska som försäkring annars står för. Jag ser en risk för ryckig utdelning (det säger oss historien i Protector)
  • Växer de verkligen växer "innanför vallgraven" när de invaderar England? Om man kan starta från ingenstans och snabbt bli lönsamma, varför gör ingen annan det? Inträdesbarriärerna borde vara låga. Ok, de är en lågkostnadsproducent och har fina samarbeten och troligen en vallgrav i Norge (i dolda-fel försäkringarna). Men vari ligger det unika utanför Norge?
  • De försäkringar som kommunen köper styrs väl i Sverige ofta av lagar. Risken är att det blir väldigt mycket av en "commodity". Ok, visst har lågkostnadsproducenten högst marginal och kan lägga lägst bud, men risken för prispress finns väl när man riktar sig till offentlig verksamhet som ska vända på skattekronorna?
  • Marknaden i Norge på dolda-fel försäkringar kan vara mättad.

Varför köpa Discovery?
Sydafrikanska Discovery Ltd har däremot något speciellt. Går det att hitta ett bolag som har en liknande modell och samma historiska tillväxt? Och de marknaderna är inte är mättade.
  • De har en smått världsunik affärsmodell och är disruptiva, lite som Apple inom försäkring. De skapar en win-win-situation genom att aktivt belöna positiva förändringar hos kunderna. För ekonomiintresserande klingar kanske Michael Porter bekant, gurun som tagit fram femkraftsmodellen. Han har skrivit en rapport om just Discovery. Se även presentationen här där IKEA nämns på sid 14 och Discovery på sid 17!
  • De har en kundbas som den kan kringförsälja annat på. De sitter på all statistik och en modell som fungerar i hela världen. Även om någon annan skulle försöka göra samma sak saknar de statistiken.
  • Rabatterna och samarbetena med t.ex. Apple erbjuder ger en "nätverkseffekt". Ju fler kunder desto större rabatter borde de kunna förhandla fram. Poängsystemen skapar också, förutom förändring hos kunden, en inlåsningseffekt eftersom du inte vill gå miste om dina poäng.
  • Discovery är ett mer stabilt bolag historiskt. Titta på utvecklingen på 1, 3, 5 och 10 år. De ökar sitt värde från år till år. Och tittar vi framåt så rider de på många megatrender: Tillväxt i medelklassen, fokus på hälsosamma produkter, ny teknik och användandet av big data.
Det som talar emot är att de är väldigt tunga i Sydafrika som står för 80% av dagens vinst. Men de investerar i andra delar av världen och är t.ex. verksamma i UK, Kina (med Ping An), Asien (med AIA) och USA (med John Hancock). Över tid kommer dessa verksamheter stå för en allt större andel av vinsten.

Ökat i MTN Group
Har också ökat i MTN Group som haft en tung utveckling. Vinsterna från deras största marknad Nigeria har pressats en fallande valuta (pga oljepriset). MTN har också tappat lite marknadsandelar, misslyckats med att lösa ett lån i förtid och drabbats av en strejk i Sydafrika.

MTN är inte disruptiva utan en first-mover i många Afrikanska länder. Jag tror helt enkelt det kan vara läge att öka efter ett motigt år. Värderingen är nere på låga nivåer (men kan ju bli lägre). Du förväntas få över 7 % direktavkastning för 2015 och 8,5 procent för 2017.

Jag gillar särskilt att de har en progressiv utdelningspolicy. Se även en positiv analys på Seeking Alpha.

Ska man se negativt på det så kan Nigeria och dess valuta pressas ännu hårdare om oljan går ner ytterligare. En positiv trigger är att de förr eller senare kan få loss pengar från Iran när relationerna med omvärlden tinar upp.

Synpunkter?
Vad tycker du om skiftet från Protector till Discovery? Förtjänar de sin topplats i portföljen? Och lockas du av MTN efter nedgången?

söndag 13 september 2015

Samsonite - investera i ökat resande?

Aktie: Samsonite International
Notering: Hong Kong, ticker 1910:HKG 
(även USA och Tyskland men med dålig omsättning)
Kurs: 24,6 Hong-Kongdollar
Direktavkastning: ca 2,2 procent förväntad
Courtage hos Avanza: 750 kr + växlingsavgift

Resandet i världen förväntas öka. Folk får det bättre ställt, pensionärer får mer tid och medelklassen ökar. Och vad behövs då (trumvirvel) jo, en bra resväska. Samsonite är välkänt och står för kvalitet. Tanken är simpel. Istället för att köpa in sig i reseanläggningar, flygbolag, kryssningsbolag så kan man handgripligen gå på världens typ mest kända resväskebolag.

Som exempel är 200 miljoner tillkommande resande kineser är en ganska god marknadsmöjlighet. Här är en annan titt på bolaget, se särskilt sid 17 för världsmarknaden. Samsonite är tre gånger större än närmsta konkurrent. Se också denna rapport, särskilt sid 49 samt bolagets senaste presentation.

Hur köper man aktien? Var?
Lika känt som bolaget är lika okänd är noteringen. De är noterade i Hong-Kong trots den amerikanska klangen. Hade de funnits listade tillsammans med Nike (USA), Adidas (Tyskland) eller Unilever (Holland) så kan man gissa att fler hade fingrat på aktien. De finns sekundärnoterade i USA (Pink Sheet) och Tyskland men mycket dålig omsättning tyvärr.

Checklistan
1. Funnits i 10 år och delat ut de senaste 2 åren
Grundat 1910 men listat i Hong-Kong sedan 2011.

2. Utdelningsväxare eller högutdelare?
Fyra års historik ser bra ut, helt klart en utdelningsväxare. Aktuell direktavkastning dock låga 2,2 procent. Historiken finns inte riktigt där men bra så här långt.

3. Enkel verksamhet som man förstår sig på och gillar
Ja, ganska simpelt. Väskor av olika varumärken och kvaliteter. Resväskor, datorväskor, ryggsäckar etc.

4. Starka konkurrensfördelar, gärna en "vallgrav"
Har du 10 % av världsmarknaden kan det ge vissa fördelar. Lägre tillverkningskostnad, R & D och reklamkostnad per såld enhet. Varumärket kan också göra att du betalar extra. Som stor aktör har de också samarbeten med Samsung om "smarta väskor" och Disney med figurer mm. Sådana avtal tror jag en mindre spelare har svårare att få till.

Invändningar:
  • Finns det ett grundläggande fel i affärsmodellen? Om du köper en bra produkt behöver du inte återanskaffa? Om en väska håller i 20 år... ja då får du inte återkommande kunder. ECCO lär ha det enklare eftersom även bra skor slits.
  • Är de i händerna på stora butiker? Nja, de har egna konceptbutiker och det kan väl fungera fint och varumärket borde hålla för t.ex. köp över nätet. Däremot är väl ICA-väskor, och Rusta-väskor ett hot. 
  • Man kan argumentera för att de saknar en vallgrav överhuvudtaget eftersom det är låga inträdesbarriärer för att producera resväskor. Men då tycker jag ändå man bortser från mode/reklam/R&D-kostnaden.
Jag skulle ändå säga att de har bestående konkurrensfördelar men kanske inte så jättestarka. Så länge du kan köpa billiga väskor på Rusta (= för alltid) så kommer det finnas en prispress. 

5. Måttlig skuldsättning
I princip skuldfritt

6. Pålitlig ledning med egna innehav
Svårt att bedöma pålitligheten. Har inte kollat än men måste göra innan ett ev köp.

7. Tillväxtmöjligheter
Goda. Resande ökar globalt, medelklassen växer, och de kan bredda sig ännu mer till vanliga väskor och resetillbehör. Med smarta väskors intåg kanske en resväska blir mer av en mobiltelefon, dvs något du byter lite tätare eftersom ny teknik kommer till?

Och lite kuriosa...
Vet ni varför de heter Samsonite? Tja, det kommer från bibelns figur Simson (Samson) som var så stark så att han rasade ett tempel på sina fiender och sig själv. Inte helt klockrent, för även om resväskor ska vara starka kan jag inte tänka mig att en reklamfilm på det här temat skulle slå. Men det är nog inte så många alls som förknippar varumärket med ursprunget.

Värderingen då?
Här är problemet. I dagsläget avstår jag köp men har dem på bevakningslistan. Trots listningen i Hong-Kong värderas de i stil med andra amerikanska jättar. Du betalar 20 gånger 2015 års vinst och 15 gånger 2017 års förväntade vinst. Med mina amatörmässiga formler får jag det till att bolaget, när man tar hänsyn till nyckeltal som ROE, skuldsättning etc är ganska korrekt värderat.

Då man praktiskt talat beger sig över halva jordklotet vill jag gärna att bolaget är undervärderat. Samtidigt är det här ett bolag som "känns" nära precis som t.ex. Apple.

Synpunkter?
Jag tycker ändå det här bolaget är tillräckligt intressant för att köpa om värderingen kryper ner. Framtida tillväxten är något som lockar. Men frågan är också om konkurrensfördelarna är tillräckligt stora. Vad säger du?

Vad säger du om Samsonite? Vilken väska/resväska köpte du senast? Jag kan vara färgad av att det faktiskt för egen del var en Rusta-väska :-)

Ps) För övrigt har jag sålt Protector och ökat i Discovery och MTN Group, men mer om det i nästa inlägg. 

söndag 6 september 2015

Sambons pensionsportfölj

Blandar upp Asien-serien med ett för mig och min sambo aktuellt ämne. Under veckan så har jag och sambon diskuterat aktier. Ja, det gör vi nog andra veckor också men nu har vi landat i hur hennes framtida privata pensionsportfölj skulle kunna byggas upp. Syftet är att köpa och glömma bort, och fylla på allt eftersom.

Inte lika krånglig och exotisk portfölj som min utan enklare och rakt på sak. Alla bolag handlas elektroniskt och kan köpas i mindre poster utan större problem.

Sambons portfölj
De här bolagen föll min sambo i smaken:

  • H&M, 25 %, ISK
    Välkänt, och bör ha god tillväxt i vinst och utdelning i många år. Lätt att bevaka men behöver inte bevakas :-)

  • Lundbergföretagen, 25%, ISK
    Något man också kan köpa och glömma bort i 5 år. Eller mer. Ingen kioskvältare men många fina bolag under ett enda paraply. Ingen hög utdelning men det kompenseras av låg risk och diversifiering.

  • JNJ, 25 %, Kapitalförsäkring
    Stark position inom läkemedel och pålitlig utdelning. Som en läkemedelsfond med inslag av konsumentvaror.

  • Unilever PLC, 25 % Kapitalförsäkring
    Lite som en konsument- och emerging-markets-fond. Via en twitterdiskusion så visade det sig att Unilever PLC via New York-börsen var bästa alternativet. Förhoppningsvis ingen källskatt, och lägre avgifter jämfört med att handla i London.

Övrigt
Några övriga frågeställningar är värda att nämna:
  • På sidlinjen hamnade: Vitec, Famous Brands eller Discovery (courtaget!) och Northwest. I takt med att portföljen växer kan fler bolag köpas in.
  • Månadssparande i Avanza Zero och Danske Global som "Slaskfonder", som sedan när större summa uppnåtts säljs av för att direktköpa någon av aktierna.
  • Svenska bolagen köptes i ISK och utländska i kapitalförsäkring. Allt för att slippa strul med utländsk källskatt.
  • Smakar inte Ben & Jerry-glassen ännu godare som aktieägare i Unilever :-)

Synpunkter?
Hur sparar din eventuella sambo/flickvän/pojkvän?

Om man skulle välja några få bolag, kan det här vara bra val? Bättre än indexfonder? Eller bara roligare :-)? Det enda jag saknar är ett småbolag men å andra sidan är Vitec och något mindre Sydafrikanskt bolag på väntelistan.

Själv skulle jag inte bli helt förvånad om den här portföljen gick bättre än min egen portfölj, Enkelhet kan ju slå engagemang - åtminstone när det gäller börsen. Vi får se!

söndag 30 augusti 2015

Hur få en asiatisk touch på portföljen?


I tidigare inlägget om megatrender fanns en jätterörelse från väst till öst. Sparar man på lång sikt kan det vara bra att fånga upp den rörelsen. Tänkte mig därför bitvis en asiatisk höst.

Ok, kanske inte jättespännande för alla på grund av högt courtage (i många fall). Men jag måste skriva om det som engagerar. Jag tror också det finns riktiga guldklimpar som kan vara värda det högre priset. Och en del bolag är sekundärnoterade.

Hur få en Asiatisk touch?
Ett enkelt sätt att uppnå asiatisk exponering är att köpa t.ex. Unilever som har en hög andel emerging markets, idag 60 procent och 2020 kanske 75 procent. Ett annat sätt är att köpa H&M som ju öppnar butiker i Kina på löpande band. Problemet här är att de har en låg andel, typ 5 procent Kina idag. Men på sikt ökar det ju i och för sig. ABB, Hexagon, Alfa Laval och många andra vanliga svenska bolag har också en växande asien-andel.

Duger inte de alternativen och varför göra det svårt för sig? Jag kan tycka att det är lite för "uppenbart" i många fall. Jag har fokus på konkurrensfördelar och lokala bolag är inte lika genomlysta och de är också först på plats. Det borde gå att hitta pärlor där färre letar, t.ex. mindre bolag och bolag utanför Kina. Och att investerare letar efter "vallgravar" har nog inte fått samma genomslag där. Exempel på eventuella fina bolag som kan missas är Premier Marketing (fisksnacks), Matahari Putra Prima (Indonesiska mataffärer) och Samsonite (Hong Kong).

Fonder och ETF:er är givetvis ett annat alternativ men då får du ofta storbolag och inte alltid en så defensiv prägel. Mindre bolag med starka konkurrensfördelar och defensiv verksamhet tror jag ger bättre risk/reward än de uppenbara valen, om man träffar rätt vill säga. Fler bolagsanalyser kommer, men man får ha respekt för informationsunderläge och högt courtage.

Min inriktning: Asiatiska underanalyserade bolag i första hand, men svenska bolag och storbolag ska givetvis inte räknas bort.

Möjliga Asiatiska marknader hos Avanza
Öppna marknader: Malaysia, Singapore, Indonesien, Filippinerna, Hong Kong, Thailand, Japan
Stängda marknader: Indien, Shanghai, Vietnam

För de öppna marknaderna gäller telefonorder och maxcourtage (749 kr). En del bolag kan också finnas sekundärnoterade, t.ex. i USA och då blir det billigare. Men ofta är omsättningen så dålig att det går bort. Australien (billigare!) och Nya Zeeland är också alternativ om man vidgar Asien-perspektivet.

Malaysia är ett smakprov på en intressant marknad. Andelen av befolkningen som har tillgång till bredband växte t.ex. från 1/3 till 2/3 mellan 2009 och 2014. Utvecklingen går snabbt. Och Indonesien är världens fjärde folkrikaste land. Och Matahari Putra Prima är som sagt deras ledande livsmedelskedja. Men vissa kulturkrockar finns. Hur tänkte de med namnet? Och i ett annat Matahari-bolag (Matahari Department Store) sjunger de anställda en sång varje morgon som start på arbetsdagen. Noterna stod tom i årsredovisningen. Något för H&M att ta efter? :-)

Synpunkter?
Är det här något som lockar dig? Ok, jag ska inte köpa Matahari Putra Prima imorn, men det beror också på hur man framställer det. Om man frågar såhär: Vilket är världens tredje folkrikaste land? Näee...kanske USA. Rätt! Kan du tänka dig att investera i deras ledande livsmedelskedja. Tja, kör till då. Ok - du har nu köpt Walmart! Och om du svarar ja på nästa land så köper du faktiskt... ja nu vet du vilket bolag. Och vilket bolag har gissningsvis bäst tillväxtmöjligheter?

Jag har under sommaren vaskat fram en del spännande kandidater jag ska gå igenom. Något jag ska ta upp i ett annat inlägg är också om man ska undvika korrupta länder eller inte. Men asiatiskt sidospår eller steg i rätt riktning...vad säger ni? Hoppas ni är med på resan!

söndag 23 augusti 2015

Premier Marketing - nyttiga snacks i Thailand


Aktie: Premier Marketing PCL
Notering: Thailand, ticker PM
Kurs: 10 THB
Direktavkastning: Dryga 6 procent förväntad
Courtage hos Avanza: 749 kr + valutaväxling

Premier Marketing är ett fint litet Thailändskt småbolag som sysslar med matproduktion och distribution. Deras främsta produkt är Taro-fisksnacks, som faktiskt är hälsosamma. På så sätt har de inte hälsotrenden emot sig. Marknadsandelen är 70 % i Thailand, så de är den ledande aktören i fisk-nischen.  De distribuerar också snacks/livsmedel till 30 000 butiker. 

Verksamheten består av flera ben: Fisksnacks, tillverkning av egen mat, tillverkning av annan mat (OEM) och distribution till butiker/småbutiker. Se analysen sid 6 och framåt för närmare beskrivning. Fisksnackset är den största delen av bolaget och stod för ca 60 % av distributionen och 43 % av vinsten för något år sedan, se sid 2. 

Här är en  annan analys av bolaget, en till,  en rapport samt en video. I rapporten, se särskilt sid 9 som visar hur fisk-snacksen vinner marknadsandelar pga att folk äter mer hälsosamt.

Fonder som äger bolaget
Ett utdrag från Kayne Anderson Rudnick beskriver fördelarna väldigt bra här. I korta drag: Starkt varumärke, hög marknadsandel, hög ROE, 6 % utdelning. Snacks äts i alla lägen och du har en hög andel återkommande konsumenter. En annan ägare är den mer udda men spännande fonden Pangolin. Här är en intervju med mannen bakom fonden.

Hur köper man aktien? Var?
Telefonorder via Avanza, där Thailand är en möjlig marknad. Man får dock räkna med saftigt courtage, 25 procents avdrag för källskatt och köp i en Kapitalförsäkring (ej möjlig marknad för ISK) Skulle i och för sig ändå inte köpt i ISK pga problem med att få tillbaka källskatt. Finns även noterad i USA (grey market) men typ ingen omsättning så jag skulle inte rekommendera köp där. Jag rekommenderar förresten ingenting eftersom alla affärer är ens eget ansvar :-)

Checklistan

1. Funnits i 10 år och delat ut de senaste 2 åren
Grundat 1977 och börsnoterat 2008. Aldrig sänkt utdelningen, se sid 4 för utdelningshöjningar.

2. Utdelningsväxare eller högutdelare?
Utdelningen växer stadigt och är över 6 procent. Både och alltså :-)

3. Enkel verksamhet som man förstår sig på och gillar
Snacks, mat, livsmedel och distribution går att förstå sig på. Att snacksen är nyttiga är ett plus.

4. Starka konkurrensfördelar, gärna en "vallgrav"
För snacksen som har 70 % marknadsandel skulle jag säga ja. Det blir lite av en vana (habit) med en sådan marknadsandel, jfr med att en Cola-drickare fortsätter dricka Cola. Även om några "droppar av" pga hälsotrenden... Framförallt är varumärket något som du antagligen väljer i första hand eller betalar extra för. Du bör även ha lite billigare tillverkningskostnader pga volymerna. Definitivt lär du ha billigare distribution.

Distributionen mot alla småbutikerna är också en verksamhet med en potentiell vallgrav. Det är väl antagligen lite jobbigt att byta distributör och så värst många andra finns nog inte (även om jag inte är någon lokal expert). De har specialiserat sig på småbutiker som inte har samma förhandlingsstyrka som stora butiker.

Mattillverkningen i egna varumärken och OEM-maten, dvs tillverkning för andra är väl ingen fantastisk verksamhet utifrån vallgravsperspektivet. Mat som mat. Men när du tillverkar det som du distribuerar så antar jag att det leder till en viss marginal i alla fall. 

Sammantaget skulle jag säga en "narrow" moat. Snackset bidrar med sitt varumärke och sina lojala köpare, och distributionen till många butiker har någon slags nätverkseffekt. Ska du tillverka och köra ut mat till 100 butiker bör det vara mycket dyrare per enhet än för 10 000 butiker.

5. Måttlig skuldsättning
Japp, nettokassa.

6. Pålitlig ledning med egna innehav
Grundaren äger 50%, och är idag 58 år och grundade bolaget som 20-åring. En detalj är att 5 procent (!) av vinsten går till välgörenhet. Hur många bolag gör så? Kan inte se samma resonemang hos H&M :-)

7. Tillväxtmöjligheter
Borde kunna växa i takt med att Thailand växer. 65 % av intäkterna är från Bangkok. Hälsotrenden spelar dem i rätt riktning. Det roliga med bolaget är att de på något sätt är immuna mot politiska kriser, vi pratar ju snacks och mat. Visst, om Bangkok drabbas av uppror, bomber (tyvärr aktuellt) och utegångsförbud så är det inte bra för bolaget. Men i stora drag är det ett "spel" mot Thailand, Bangkok och den växande fisk-snacksande medelklassen. Med mer pengar över köper du mer snacks. Thailand som land bör kunna ha framtiden framför sig eller vad man säger, se sid 17.

Det jag inte helt gillar är att de är starkast inom småhandlare även om andelen traditionell och modern handel är 50/50. Om de stora kedjorna (Tesco, Carrefour etc) tar över så finns det färre att köra ut till och de kan också pressa fisk-snacks-priserna? Men likt förbannat bör de väl erbjuda en produkt med 70 % marknadsandel, så man kan ju se det som ytterligare en försäljningskanal.

En tanke är också att försäljningen kan öka av internethandel, både till Thailändare i landet och alla som bor och jobbar utomlands.

Värderingen då?
Jag tycker det ser aptitligt ut. Går vi på 2015 års siffror så betalar du 13 gånger vinsten och du får över 6 % direktavkastning. Avkastningen på egna kapitalet är 28 procent och bolaget är skuldfritt. Ok, du har en valutarisk i Thailand och också en politisk risk. Men ändå, jag tycker det här är för billigt. För mig framstår den som en "pärla" och när jag räknar på den tycker jag kursen borde vara typ 15 THB (idag 10).

Något man får ta med i beaktande är valutakänsligheten. Men valutan har på lång sikt stärkts mot SEK, så där är jag inte särskilt orolig. Det här kan vara Thailands svar på Cloetta, men med hög nyttighetsfaktor. Snacks är en utmärkt investering när du har lojala kunder och en hög marknadsandel, inte köper du t.ex. Eldorodo-snickersen när du kan få tag på en vanlig?

Köpte bolaget tidigare i somras, funderar snarast på att öka om något. Vad tror du om en sådan här investering? Galet exotiskt kanske, men inte galet enligt mig i alla fall :-)

torsdag 13 augusti 2015

Ekonomiprat, fisksnacks och Northwest


Tillbaka efter semestern nu och bjuder direkt in till nästa ekonomiprat onsdag 2 september kl 18.

Platsen blir Sue Ellen, Tulegatan 17 kl 18. Upp till 30 platser har vi i baren, det ska också finnas bord så att det går att äta i baren. Testar alltså ett nytt ställe och hoppas att det blir bra. Fick ett gott intryck av dem per telefon och stället har varit uppe som alternativ förut. Anmäl dig enklast här i kommentarerna. Gissar att det finns en hel del att prata om den här gången (också!).

Pitchers fungerar tyvärr inte längre då de numera vill ha förbeställning av all mat vilket blir bökigt att hålla ihop. Belgobaren är också ett alternativ men det kan ju vara kul att testa något nytt.

Sommaren har annars varit ganska ganska lugn på ekonomifronten. Men ett Thailändskt inköp har det blivit. För att få loss pengar minskade jag lite i Clarksons (kursrusning), H&M (halvhög värdering) och eWork (hög andel).  Nu lite kort om det nya bolaget samt om Northwest.

Thailändska fisksnacks till portföljen
Jag har inte blivit galet exotisk för sakens skull utan det handlar om ett marknadsledande småbolag med hyfsat låg värdering vid namn Premier Marketing PCL (ticker PM). Deras paradnummer är det i Thailand välkända Taro snacks.

Det som lockar mig är att deras drygt 70-procentiga marknadsandel inom fisk-snacks nischen. Produkten är nyttig vilket gör att dem smått unika bland världens snacksbolag. Nyttighetstrenden gör att de bör kunna ta, eller i varje fall inte tappa marknadsandelar på en marknad som växer. Bolaget är en högutdelare med dryga 6 % yield och utdelningsstabilitet, har hög ROE en nettokassa och handlas till P/E 14.

Jämför man med bolag som Cloetta och Mondelez så är prissättningen i mitt tycke låg. Snacksbolag är härligt ocykliska och bör "tugga på" oavsett vad som händer i omvärlden.

Bolaget kommer snart få ett eget inlägg men det här var korta fakta att knapra på tillsvidare. Överhuvudtaget ska jag gå igenom ett flertal spännande asiatiska bolag. När Afrikaspåret tillfälligt kallnat med tre långsiktiga innehav (Famous Brands, Discovery och MTN Group) så har jag vänt blicken lite mot öst. Mer om det framöver!

Rapport från Northwest 
Den som följt bloggen vet att det Kanadensiska Northwest Healthcare REIT ligger varmt om hjärtat och portföljen. Tyvärr är knappast kärleken besvarad sett till kursutvecklingen. Kursen ligger i alla fall nu kring 7.80 CAD och är svagt upp på dagens rapport.

Northwest Q2 rapport är den första rapporten för den sammanslagna enheten. Här är presentationen, rapporten, telefonkonferensen samt ett debattforum om aktien.

Några axplock från presentationen
Av presentationen kan man säga följande:
  • Utdelningsandelen 95 %, AFFO (typ vinst) ligger på 0,21 per enhet
  • Utdelningspolicyn består och fortsatt dryga 10% direktavkastning. (sid 3)
  • Skuldsättningen minskar från 60 till 56 procent (LTV).
  • Undervärderat mot bokfört värd (NAV) som är 9,64 CAD.
Går man 12-18 månader framåt har ledningen en plan. De siktar på att genom omförhandling av lån, färdigställande av expansioner, samt eventuella förvärv, kunna komma fram till följande (sid 21):
  • AFFO på 0,90 - 0.95 per enhet mot dagens 0.85
  • Skuldsättning på 50 procent mot dagens 56
  • NAV på 10 mot dagens 9.64 CAD.
Jag gillar att utdelningsandelen förväntas krypa nedåt. Då finns mer pengar över för fler förvärv, utbyggnader och räntekänsligheten kan på sikt bli lägre. Rätt fokus är också att AFFO ska börja växa. Och på sikt vill de ha en 50/50 fördelning mellan Kanada och utlandet (sid 15). 17 byggnader i Kanada ska säljas och de lär gissningsvis gå till nya köp i Tyskland (se nedan).

Telefonkonferensen
I telefonkonferensen framkom bland annat att byggnaderna i Kanada (sid 15) säljs pga sämre uthyrningsgrad och högre capex. Den marknad som verkade hetast för förvärv var Tyskland. Brasilien lät inte aktuellt. Det nämndes också att de befann sig enligt plan, eller något över, jämfört med det som sades innan vid sammangåendet. En del frågor handlade om inflationssäkringarna.

Paul sa uttryckligen att de var "focused on maintaining distribution" så någon sänkning av utdelningen låter inte trolig. Positivt.

Vad tror du om Northwest?

lördag 4 juli 2015

Halvårsrapport, Grekland och sommaruppehåll


Portföljen har varit riktigt stabil och jag är mycket nöjd med utvecklingen. Portföljen är den 30 juni upp 16.3 procent inklusive utdelningar.

Jag jämför mig med:
  • 50% SIX30 Return index som var upp 8,8 procent. Det indexet inkluderar utdelningar.
  • 50 % DJ World index, men justerat för utdelning. Det blir 2 procent plus säg 2,5 procent för utdelningar, totalt 4,5 procent.

Totalt blir då mitt egensnickrade jämförelseindex 6,7 procent. Det är ungefär så jag skulle investerat om jag kört Avanza Zero och en globalfond med 50 procent var. Valutaeffekterna borde man kanske rensa för, men det blir krångligt och brukar ju också jämna ut sig över tid.


Positiva bolag
Vi börjar med godbitarna den senaste tiden:
  • Clarkson (2700 pence) har gått som tåget eller snarare båten. Aktiekursutvecklingen för närmast tankarna till Speed 2,  Marknaden börjar troligen uppskatta samgåendet med Plateu. Vinsten förväntas öka med 30 % enligt Motley Fool vilket driver ner P/E talet från 30 till mer rimliga nivåer.  
  • Vitec (271 kr) crawlar sig framåt väldigt raskt. Där är det utländska ägare som börjar nosa på bolaget enligt Di och de har börjat shoppa loss bolag. Skulle förvåna om inte fler köp är på gång.
  • Saltängen (104 kr) har varit mycket stabil när nedgången kom. Men jag skulle gärna se några insiderköp, fortfarande väldigt tunt på den fronten.

Negativa bolag och Buffett-tankar
Northwest och Woolworths har tävlat om att vara sämst i klassen även om båda ryckt upp sig något på slutet. 
  • Northwest (7.90 CAD) ser jag ändå hoppfullt på. Senast kom en nyhet om återköp på upp till 5-10 procent av aktierna, och att insiderköp är på gång. Deras ägande i Vital går också bra. Min egen känsla är att det vänt, men jag kan ju ha tok-fel. Har ju haft fel om dem förr. Kommer att vara riktigt spänd på rapporten i augusti och lyssna på konferensen. Om de håller vad de lovat i samband med sammanslagningen blir det fint, men ett tappat förtroende skulle slå på kursen.
  • Woolworths  (27.63 AUD) var nere kring 26 AUD. Orsaken är tappade marknadsandelar pga ökad konkurrens från Coles och Aldi och förluster i deras Masters-satsning (typ Bauhaus). Uppryckningen på slutet beror på att det ryktas om ett bud från en private-equity firma. Sen...100 % spekulation men tänk om Buffett skulle köpa upp dem istället? Han letar i alla fall aktier i Australien och fler har tänkt tanken. Däremot lär kanske hans Tesco-äventyr ändå tala emot ett köp.

Grekland då?
Påverkar Grekland mitt agerande? Nej faktiskt inte. Jag kollar på bolag och inte på makro eller marknaden som helhet. Däremot kan det uppstå intressanta köplägen ifall en marknad rasar ihop. Skulle Grekland gå ur EMU, EU eller vad det blir och nya valutan rasa, ja då blir jag lite mer sugen på att köpa fina Grekiska bolag än innan. Säg att du får en valuta som är 40 procent svagare så blir det ju en väldig rabatt om du också adderar ett eventuellt börsras.

Då tänker jag så här:
  • Undvik Grekiska bolag som riskerar att nationaliseras. Hamnar är t.ex. intressanta men kan kanske reas ut till Kinesiska eller Ryska intressenter pga högt statligt ägande.
  • OPAP, Greklands motsvarighet till "Svenska spel" är något som ändå lockar. Högutdelare men nationaliserings/försäljningsrisken finns här med.
  • Fourlis är den aktie jag skulle kolla närmare på. Fått tips om dem som Greklands "IKEA". Ett annat bolag, där namnet i och för sig avskräcker, är Jumbo. Barnleksaker lär ju behövas, om än i något mindre omfattning.
Med mitt Afrika-fokus går tankarna lite grann till Zimbabwe. De övergav sin egen valuta pga hyperinflation och började med dollar istället. För den som missat det, så går det trots allt rätt ok för dem (även om jag inte är sugen på att investera i Mugabe-land). Skrevs ju en himla massa om dem för ett antal år sedan men nu är det tyst, kanske blir det samma sak med Grekland. Vet ni förresten vem som är en av kandidaterna att ta över efter Mugabe? Jo, Mungabe! (hans fru).

Nu tar jag snart sommaruppehåll! Kom gärna med förslag om det är något ämne eller bolag ni tycker jag borde skriva och fundera på. Kikar på en uppdaterad investeringsfilosofi och har hittat ett gäng mycket spännande asiatiska bolag som ska gås igenom. Glad sommar!

söndag 28 juni 2015

Tre bolag och en ny investeringsmodell


Nu är det snart läge för sommaruppehåll. En halvårsrapport ska väl hinnas med, i värsta fall på twitter. Kanske också ett inlägg om reviderad investeringsfilosofi.

Under senaste veckan har jag funderat extra på några bolag. Alla tycker jag är intressanta och jag är närmast köp i Unilever och framförallt Slater & Gordon. Bolagen är på bevakningslistan men måste få en mer ordentlig genomgång.

Sen blir man förstås lite nyfiken, eller snarare nervös, över alla Greklandsturer. Sånt tar jag dock inte hänsyn till när jag investerar, med undantag för att jag är ännu mindre sugen på att köpa Grekiska bolag i dagsläget. Kanske blir jag glad över att ha bolag över hela världen ifall just Europa dras ner i grexit-panik, men världen är i o f s ganska sammankopplad nu. Här är hursomhelst bolagen:

Unilever NV (Holland)
Kurs: 39 Eur, P/E 21, 3 procents yield.
De här är en slags gratis emerging-markets fond inriktad mot konsumentvaror. Tanken är givetvis att medelklassen kommer att vilja köpa lite lyxigare varor och Unilever ligger bra till där. Visserligen är det en nackdel att inte ha egna försäljningskanaler men antalet starka kedjor är lite lägre i Emerging-markets delen än i väst. Nu är andelen emerging markets 60 % av försäljningen, men går man till 2020 så förväntas det öka till något i stil med 75 %.

Unilever äger många "mini-Unileverar" världen om, och du får dom lite billigare och med mer riskspridning genom att köpa moderbolaget. Annars är väl bolag som Unilever Indonesia (världens 4:e folkrikaste land!) intressanta men ack så dyra.

Unilever kan köpas som ADR i USA, men då med avgift på utdelningen, så jag skulle nog köpa direkt på Holländska börsen via telefonorder. Måste kolla mer på bolaget, och lär sig ju så länge man (Uni)lever :-) Plus för att Stefan Thelenius köpt, vilket väckte tanken, och att superförvaltare som Arisaig har dem som kärninnehav.

UPS (USA) 
Kurs: 99 Dollar, P/E 19, 2,9 procents yield.
Vore väldigt nära köp om det inte vore för skuldsättningen. Annars ett klockrent spel mot E-handel med goda expansionsmöjligheter i Emerging markets. Fina samarbeten med läkemedelstillverkare finns också. Jag fattar det som om att de tar hand om massor med läkemedelstransporter, vilket är en intressant nisch. Sammanlagt gynnas de av megatrenderna e-handel, emerging markets-tillväxt och mer hälsofokus.

Pensionsavsättningarna och skuldsättningen är det som avskräcker. Debt/equity på skyhöga 700%. Knappast "goda finanser" eller ens ok finanser så som jag vill ha när jag investerar. Men hur stor är risken att UPS går i putten, och är skulderna tillfälliga? Nej, det här kan ändå få mig att avstå. Tyvärr. 

Slater & Gordon (Australien)
Kurs: 5 AUD, P/E 18, 1,7 procents yield.
Vem är inte lockad av att bli delägare i en advokatbyrå på ett smidigt sätt? Har skrivit om den för flera år sedan men nu har de tagits upp till bevakning av Morningstar som ger dem "narrow" moat och 5 stjärnor (=rejält undervärderad). Ocykliskt, udda och en verksamhet de flesta kan relatera till. De äger flera stora advokatbyråer i Australien och England, företräder företag och privatpersoner och förvärvar nya byråer på löpande band.

Inget megatrend-bolag* men ett udda bolag med ocykliska egenskaper och god tillväxt. Advokatbyråer är väl närmast något åt utility-hållet, vi pratar ju om nödvändiga inköp.

Det som verkligen lockar är den kommande tillväxten. Om du håller bolaget i två år förväntas (obs förväntas!) P/E gå ner till 7 och direktavkastningen stiga uppemot 2,7 procent enligt 4-traders.

Uppdatering 150815: Morningstar ger inte längre bolaget en "moat", se kommentarsfältet.

*En megatrend är går dem förresten emot. Självgående bilar kan leda till att antalet trafikskador går ner. Givetvis positivt på alla sätt, men det lär ta tid tills fordonsparken är utbytt och förbättringen kommer. Och kanske blir krockarna mer komplicerade när de väl händer, för vem har ansvaret? Föraren, biltillverkaren, försäkringsbolaget etc? 


Uppdaterad investeringsfilosofi
Kommande inlägg är annars en uppdaterad investeringsstrategi. Troligen efter sommaren, eller om det efterfrågas starkt så genom ett extra-inlägg innan dess. Kan ju i och för sig vara smart att lägga ut det, få input och låta tankarna gro vidare under sommaren... när gräs och gröda...och en och annan investeringsmodell...gror.

En bild-teaser kommer i alla fall. Det sommargröna är "bästa" möjliga investeringen medan det gula är de vissnande kompromisser jag är villig att göra. I korta drag så är tanken att ännu mer leta efter tillväxt(möjligheter) inom vallgraven och en brinnande ledning. Med tillväxt inom vallgraven menas att bolaget kan "svälla" mycket pengar och få hög ränta på de investeringarna. D.v.s. bolag där "ränta-på-ränta" effekten inom bolaget är hög. Förklaras som sagt nog närmare i eget inlägg.

Det enda jag inte gillar med den så här långt är att färgerna råkat bli samma som i miljöpartiets logga.


Synpunkter?
Finner du bolagen intressanta och värda en närmare genomgång? Har du några åsikter om dem redan nu? Och kan den uppdaterade investeringsfilosofin vara ett steg i rätt riktning?

Och så håller vi givetvis tummarna för att Grekland inte förstör hela sommaren :-)

lördag 20 juni 2015

Megatrender 2025


Får bli ett eget inlägg om de stora trenderna som målas upp i vissa framtidsstudier. Fokus är fortfarande att hitta bra bolag med fin historik och starka konkurrensfördelar. Och analysen ska ske utifrån ett bolagsperspektiv. Men när det gäller att bedöma bolagens tillväxtmöjligheter är det bra att ha megatrenderna i bakhuvudet. Och sen är det ett himla intressant ämne i sig tycker i alla fall jag!

Några läsvärda rapporter:
Megatrends, Frost & Sullivan,
Future State 2030, KPMG
Global Trends 2030, National Intelligence Council.

Den här 3-minutersvideon sammanfattar förändringarna bra.

Äldre befolkning
Andelen äldre än 65 förväntas gå från 8 till 13 procent 2030. Rimligtvis innebär det mer sjukvård och mediciner. Det blir nog också ett tryck på statsbudgeterna i väst i form av en ökad "försörjningsbörda".

Bolagsspecifikt:
  • Hälsovård, äldreboenden och rese/kryssningsbolag är väl givna vinnare? Johnson & Johnson borde vara ett säkert kort och nog bör t.ex. Nortwest Healthcare vara mer attraktivt.  
  • Försäkringsbolag kan gynnas av att samhället inte kommer kunna bära "bördan" i samma omfattning som tidigare. Mer privat och mindre offentlig försäkring!
  • Kanske är det bra att undvika bolag som enbart verkar i länder med dåliga finanser och åldrande befolkning (t.ex. Italien?).

Ökad befolkning och medelklass
Medelklassen går från 27 procent till 60 procent av befolkningen 2030. Tillväxten sker framförallt i Asien och Afrika. 80 procent av medelklassen kommer att finnas i utvecklingsländerna, jämfört med 58 procent idag.

Bolagsspecifikt:
  • Det här driver väl de flesta bolag, men jag tror att bolag som inriktar sig direkt mot Afrikas och Asiens medelklass är extra intressanta. Famous Brands är ett sådant exempel. Cafe de Coral (restauranger i Hong Kong och Kina) och Universal Robina (Snacks i Filippinerna och Indonesien) och Silverlake Axis (banksystem) är andra direkta spelare.  
  • Jättar som Unilever, JNJ och H&M når medelklassen på ett diversifierat sätt.

Från Väst till Öst - och lite syd
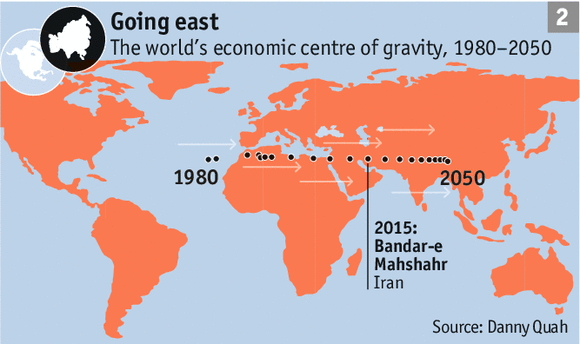
Kina och Indien kommer att vara ledande i världen. 2030 förväntas de tillsammans stå för 35 procent av befolkningen och 25 procent av global BNP. Europa blir mer av en "bakgård". Befolkningen står still och försörjningsbördan kan sätta press på statsbudgeterna.

Både befolkning och världsekonomi har flyttat österut, och söderut. Afrika och länder som Brasilien lär stå mycket starkare. Just Afrika-spåret har jag varit på länge, men lyfter man blicken är Öst till väst den allra största rörelsen. Länder som Indonesien, Filippinerna och Thailand kan vara nästa "BRIC"-länder.

Bolagsspecifikt:
  • Kanske är det viktigt att inte ha alltför många rena Europabolag eftersom de ekonomierna och befolkningarna riskerar att stå still. 
  • Bolag som når Asien- och Afrikas medelklass kan vara bra.

Urbanisering
Urbanisering är en stark trend och ja då behövs väl mer av mat, transport, energi, hus etc. Det talas också om "smarta-städer" som ska vara mer eller mindre självförsörjande. Kanske är det kosmetika, Stockholm har en egen hemsida för det. Återstår att se om Stockholm kommer vara smartare än andra lantis-städer :-)

Bolagsspecifikt:
  • CISCO tror jag är inblandade i projekt om smarta städer. Grön energi, elnät. etc kan gynnas men här är det svårt att utse framtida vinnare. 
  • Att investera i bolag som äger mark i städer som kommer bli mer attraktiva är inte fel. Ta ett bolag som Northwest. Marken i storstäderna lär bli värd mer över tiden.

E-handel
År 2025 förväntas e-handeln stå för 19 procent av all försäljning jämfört med 5 procent idag.

Bolagsspecifikt:
  • Givetvis är det bra att satsa på bolag som har kommit långt när det gäller e-handel. Ett bolag som Woolworths är t.ex. störst i Australien. H&M har kommit igång bra. Sedan borde postoperatörer gynnas 
  • UPS och DHL lär väl gå varma, särskilt i framtiden. Eller så tar drönarna över, vem vet?! UPS-drönare?
Något som kanske inte har framtiden framför sig är stora köpcentrum, ifall de är svåra att dela av. Trenden är mindre butiker som mer är till för att sälja in varor och interagera med kunderna.

Hälsotrend
Mer utbildning och bättre spridning av information gör att man bryr sig mer om sin hälsa.

McDonalds, Coca-Cola och Cigarettbolag kan vara i farozonen. Snacksbolag bör kanske ställa om till nyttigare produkter. Mondelez och Universal Robina har vissa utmaningar. Egentligen handlar det nog om anpassningsförmåga. Men hur ska tobaksbolagen anpassa sig till ett globalt rökförbud?

Bolagsspecifikt:
  • Välj de bolag som redan slagit in på nyttiga spår och som har förmåga att anpassa sig. Undvik tobaksbolag! Grämer mig lite över att inte ha köpt världens enda (?) börsnoterade bolag till 100% fokuserat på ekologisk barnmat (Bellamy's i Australien.)

Andra trender...
Finns mycket mer att nämna:
  • Digitalisering 
  • Internetförsäljning/marknadsföring kan leda till lägre inträdesbarriärer för nya spelare.
  • Internet of things, att allt är sammankopplat. Kanske en utmaning för Assa Abloy med sina fysiska lås och med Securitas med sina fysiska - ibland alltför fysiska - väktare. Och för att inte tala om Loomis.
  • Automation, att alltmer tillverkning sker genom maskiner. En stor fråga är var produktionen kommer hamna. Kommer robotar sy kläder? De kan ju jobba dag och natt. 
  • Knappt om vatten, mat, olja etc? Ökad befolkning sliter på jordens resurser.

Synpunkter?
Själv har blivit lite extra sugen att nå Asiens medelklass, t.ex. via Unilever, H&M (!) eller mer lokala bolag. Bolag som direkt gynnas av e-handel, som t.ex. UPS är också något att undersöka närmare. Och ABB finns där i bakgrunden och lurar. Robotar, automatisering och smarta energilösningar har verkligen framtiden framför sig.

Trenderna tar jag framförallt med mig när det gäller att se bolagens tillväxtmöjligheter. Som exempel gynnas Discovery av flera trender: digitalisering (big data), ökad medelklass i Asien och Kina, mer privat försäkring och hälsoperspektivet. Österrikiska posten gynnas av ökad e-handel men har å andra sidan digitaliserings-trenden emot sig när det gäller brev.

Påverkar några av megatrenderna ditt sparande och val av bolag?

söndag 14 juni 2015

Investera på 10 års sikt och mega-trender?


Såg en intressant intervju i EFN-podden om hur man placerar på 100 års sikt. Mycket sevärd! Nu är det kanske att ta i, men tanken väcktes om försöka spana vart portföljbolagen kan vara om 10 år.

Siktet är ju inställt på att bygga en "pensionsportfölj" och då borde man ha åtminstone 10-års perspektiv för ögonen. Visst, man kan ju skapa värde med att rotera bolag och försöka maximera avkastningen genom kortare affärer, men i grunden kan man tänka så här: Kan jag leva på det här bolagets utdelningar i framtiden? Är bolaget en bra framtida "pensionsförsäkring"?

Var är bolaget om 10 år?
Frågorna man då kan ställa sig är ganska breda:
  • Var kan bolaget vara om 10 år rent allmänt?
  • Finns det något hinder för värdetillväxt? Är marknaden mättad?
  • Vem leder bolaget? Ok generationsväxling?
  • Teknikrisker? Kan ny teknik påverka? Ser branschen likadan ut?
  • Har de stärkt eller försvagat sina konkurrensfördelar? 
Är det här vettiga frågor för en framtidsspaning? Vad saknas? Tänkte gå igenom alla portföljbolag i för att se vad det ger. Om vi tar klassiska H&M som exempelvis kan man t.ex. gissa så här:

H&M som exempel
Om vi tittar på H&M 2025 ser jag inga större tveksamheter.
  • H&M är 2025 topp-3 i världen på kläder.
  • Marknaden bör inte vara mättad för H&M även om tillväxten kanske går trögare. Stora marknader och världsdelar finns kvar att växa i.
  • Kompetenta ledare saknas inte, kanske ännu en Persson-person sitter där?
  • Onlineförsäljning är mer en möjlighet än ett hot. H&M är stora där redan nu.
  • Med tanke på att H&M kommer att köpa in mer kläder kan de förhandla fram ännu bättre priser. Risken finns väl dock att låglöneländerna reser sig (vilket i sig är bra...) men då krymper marginalerna.
Kan det här vara en nyttig övning? Om inte annat är det väl en god tanke att lyfta blicken även om det blir att spekulera, framtiden är ju som bekant osäker. Men varför inte långsiktig "spekulation" istället för kortsiktig :-)? Sen finns det väl de som säger att ju mer expert man är, desto mer fel har man i sina prognoser. Tur man inte är expert då :-)

Fånga upp mega-trender?
På 10 års sikt kan det eventuellt vara värt att se vilka mega-trender som bolagen kan gynnas av. Viktigt i mina ögon är att bolagen har konkurrensfördelar. Megatrender innebär att marknaden växer, vilket lockar till sig nya aktörer. Man kan också börja med en annan fråga: Vart är världen om 10 år? Kanske är det mest logiskt att först fundera på det för att sedan gå in på specifika bolag.

För att få input kan man kolla på någon av Hans Roslings föreläsningar. Och här finns en bra rapport om hur världen kan se ut 2025, en annan för 2030 och en sista med USA-fokus. Mycket spännande läsning tycker jag själv! Lite som framtidsromaner i PDF-format. Och en kortare videofilm finns här.

Mega-trenderna måste nog bli ett eget inlägg eller en inläggsserie, det finns ju massor att fundera på! Ska man t.ex. satsa på bolag som gynnas av ökad befolkning, äldre befolkning, e-handel, smarta städer eller brist på naturtillgångar? Eller redan nu köpa in sig i bolag på marknader som 2025 kan vara väsentligt mer attraktiva (t.ex. Indonesien, Filippinerna och Turkiet)?

Synpunkter?
Vad säger ni?
  • Titta tio år framåt för bolagen? 
  • Och ta hänsyn till påverkan av megatrender?
Jag säger ja på båda om man faktiskt sparar till pensionen. Och kan det inte vara uppfriskande med "10-årsanalyser" istället för 1 år som är brukligt? Även om det möjligen är att ta sig vatten över huvudet.