A Swedish private, global, deep-value investor. My focus is small family companies with low valuations, competitive advantages, and no debt. I look all over the world but only invest in democracies. I own companies from South Africa, Indonesia, the Philippines, Singapore and Greece. Found my basic investing style in 2021, going for a more concentrated deep-value approach in 2025. NOTE: I have moved to Substack (https://aktieblogg.substack.com/)
onsdag 27 januari 2016
Vad jag köper i bra och dåliga dagar
När börsen rasar så försöker jag köpa kvalitet. Samma sak när börsen inte rasar förresten :) Det är bara det att kvaliteten är lite billigare. Ras kan ju översättas med rea också. Glöm Bull och Bear, det viktiga är att köpa "Sheep" :-)
Småbolag i Sverige...
Det som kan vara köpvärt är såklart bolag som fått lite extra stryk. 2015 var småbolagens år, men hittills har 2016 inte varit det. Jag står beredd att öka i Vitec och eWork vid nedgång. De är fina småbolag med tillväxt, utdelning och konkurrensfördelar. Om man bara ska köpa ETT bolag och glömma den i 5 år är faktiskt Vitec mitt val (och Discovery i utlandet). H&M kan man också köpa, det finns ju en gammal oskriven tumregel att det aldrig är fel att köpa H&M under 300 kr.
Just H&M är väldigt populär bland bloggare, se Lilla Ekonomens utmärkta sammanställning av bloggportföljer.
Under hösten har jag ändå kommit fram till att små bolag är det jag ska fokusera på. Ett annat svenskt småbolag på radarn, förutom Vitec och eWork är Biogaia. Jag tycker dock att det fortfarande är för dyrt. Skånska Energi är kanske något jag också ska titta på, men tillväxten är långt ifrån imponerande, i och för sig beroende på låga elpriser om jag får gissa.
Och utomlands...
Annars tittar jag en hel del utanför Sverige. Senaste lilla bolaget jag köpt, Savaria Corp, sysslar med trapphissar och mobilitetslösningar för USA:s och Kanadas pensionärer. Lite samma demografiska tema som sjukvårdslokalerna i Northwest Healthcare REIT. Världens ledande cementmaskinsbolag (!) befinner sig också i portföljen sedan en kortare tid och ska få ett inlägg snart. Det här är bolag som är ganska långt ifrån en svensk börsnedgång, även om alla börser på sitt sätt hänger ihop.
Så som konkret svar på frågan vad jag köper i raset så är det trapphissar och cementmaskiner:-)
Jag har 1/3 svenska bolag i portföljen och 2/3 på utländska marknader så en renodlad svenskt börskollaps skulle påverka mig något mindre än andra.
Fullinvesterad min melodi
Sen tycker jag inte man ska fokusera på ras, vare sig på börsen eller i största allmänhet:-)
Viktigast är inte att försöka undvika raset utan att se till att vara med i racet. Jag ligger konstant fullinvesterad så när på en mindre kassa på 2-3 procent av portföljen. Den kan slängas in om något bolag drabbas av en kursmässig negativ överreaktion.
Jag tajmar inte marknaden eftersom jag inte tror att det skulle skapa någon överavkastning för mig. Jag fokuserar på att hitta bra bolag och lägger tid på det istället för marknadens rörelser. Med det synsättet missar jag i alla fall inte några bra dagar. Och det kommer trots allt fler bra än dåliga dagar, i alla fall om man ser någorlunda optimistiskt och statistiskt på saken! Sprang förresten på en video som går igenom vad det kan "kosta" att stå utanför marknaden. Den heter "The 10 Best Days" och är klart sevärd.
Sen finns det alla möjliga strategier och man får hitta det som passar en själv. Kavastu är t.ex. en som med framgång hanterar marknadens nyckfullhet.
Vad köper du i raset? Och är du fullinvesterad?
söndag 24 januari 2016
Savaria Corp - ett fint hissbolag
Aktie: Savaria Corp
Notering: Kanada Ticker SIS.TO
Kurs: ca 5 CAD
Direktavkastning: 4 procent
Courtage hos Avanza: lågt, från 6 kr
Market Cap: 116 miljoner dollar (micro-cap)
Elektronisk handel: Ja
Savaria är ena småbolaget jag köpt in mig i under de senaste veckorna. De är ett Kanadensiskt bolag som sysslar med mobilitet med verksamhet i främst Kanada och USA. Paradnumret är trapphissar och handikapp-hissar av olika slag. De sysslar även med anpassning av bilar så att rullstolar kan få plats. Slutligen köper de upp affärer och tar då "hela kedjan" från tillverkning till installation.
Precis som Northwest Healthcare är det här ett "spel" på demografiska förändringar. Hissbranschen har stora spelare. men det här är en hiss-nisch. Vad jag förstått går de under radarn för de stora eftersom det krävs speciella hissar, anpassning och andra försäljningskanaler.
Bolaget är inte billigt. Förväntat P/E ca 17 på 2016 års vinst. Men har köpt ändå av dessa skäl:
- Jag tror att branschen har en ljus framtid och att bättre köplägen kanske inte uppstår.
- Det här är ocykliskt och bör kunna växa oavsett lågkonjunktur.
- De har en kassa och det kan komma fler förvärv.
Här är en länk till hemsidan, analytikerkommentarer, ett diskussionsforum och en video. Här är en färsk analys från Seeking Alpha. (Uppdaterat)
Varning för dålig omsättning!
En varning är på sin plats för dålig omsättning och stor spread. Man får akta sig för att köpa allt på en gång och lägga ett för högt bud. Om bästa säljare är på 5.10 och bästa köpare på 5.00, lägg inte en order på 5.10 utan någonstans mitt emellan. Eller en ännu lägre chansorder.
Checklistan
Bolaget grundades 1979, köptes av nuvarande ägarfamiljen 1989 för att börsnoteras 2002. Bolaget har delat ut sedan sedan 2005 även om utdelningen varierat något över åren.
2. Utdelningsväxare eller högutdelare?
Direktavkastning på 4 procent så ingen riktig högutdelare. Men sett över tid ökar utdelningen bortsett från en mini-dip under 2012 då de gick över till kvartalsutdelning.
3. Enkel verksamhet som man förstår sig på och gillar
Mobilitetstemat med trapphissar, andra hissar och bilanpassning går att begripa. Jag gillar att de faktiskt förbättrar folks liv och kan låta folk bo hemma längre om de vill. Är det då cyniskt att "göra pengar" på folks krämpor? Nej, jag ser det som att det behövs bra bolag på det här området och det är inget fel att stödja dem.
4. Starka konkurrensfördelar, gärna en "vallgrav"
Inträdesbarriärerna tror jag handlar om att ha ett gott rykte, tillgång till försäljningskanaler och ett brett produktutbud. Tillverkningen ligger i Kina och de kan möjligen vara en lågkostnadsproducent. Jag gillar att de börjar köpa upp "dealers" och handelsplatser som Silver Cross stores. En svaghet är däremot att deras Facebook-sida inte är så välbesökt.
Uppdatering 160126!
160125 kom en analys från Seeking Alpha som säger att bolaget inte har konkurrensfördelar. Önskar förresten att den kommit en dag tidigare så att jag fick med den. Senaste artikeln var för cirka två år sen (!). Här är deras kommentar:
Savaria has generated annual revenue growth rates of 8.5% for the past five years, but it lacks the economic moat required to continue generating excess returns. Savaria holds no patents and therefore competitors produce nearly homogeneous products of similar quality. Additionally, individual customers usually represent a single sale, so brand value is limited. Nevertheless, Savaria has made an attempt to develop a moat through brand value by recognizing the importance of quality post-sales service and has marketed itself as the most reputable in the industry. Unfortunately, with little to no barriers to entry, Savaria's excess returns will eventually be eroded away.Jag håller inte riktigt med om "ingen vallgrav" men ska ta en funderare. Artikeln nämner att två huvudsakliga konkurrenter finns, och det är ändå inte så många. En konkurrent lade ner 2012 och det berodde på "ongoing weakness in the American housing market and sluggish U.S. economic recovery." Det kan fortfarande vara så att det bara finns ett fåtal lönsamma aktörer (efficient scale). Den här gamla artikeln talar om att det är höga inträdesbarriärer av flera anledningar och i England är det bara fyra större aktörer enligt detta sammangående, inte fler. I Sverige finns det också ett mindre antal större aktörer. Om det inte skulle finnas några konkurrensfördelar tycker jag marknaden skulle vara mycket mer fragmenterad. Men ska fundera vidare!
5. Måttlig skuldsättning
Skuldsättning år 2014 men nu sitter de med en kassa pga ett "private placement" i somras.
6. Pålitlig ledning med egna innehav
Samma ägarfamilj sedan 1989. VD:n börjar möjligen bli till åren men en yngre generation till finns bakom. En son finns i USA/Canada och en är i Kina och ansvarar för verksamheten där om jag förstår rätt. Familjen äger 50% av aktierna så vi pratar om ett riktigt familjeföretag.
Något jag läst är att VD:n har en tendens att le hela tiden, även när tillverkningen i USA/Kanada lades ner. Inte bra, men opålitlig? Nja, så långt vill jag inte dra det. Han har nyligen startat en stiftelse och då är han i alla fall mån om att försöka ge rätt intryck även om det rycker i smilbanden för ofta.
7. Tillväxtmöjligheter
Mycket goda tillväxtmöjligheter då befolkningen i Kanada och USA blir äldre och äldre och säkerligen vill bo kvar hemma.
- De kan köpa upp mindre konkurrenter.
- Hissar skulle i ännu större utsträckning kunna installeras i hus från början (det pågår). Där är väl konkurrensen hårdare men kan vara en god väg för tillväxt.
- De kan köpa upp fler affärer eller bredda sig till andra produkter som t.ex. handikapp-badkar (ren gissning från min sida).
8. Risker
Ett antal risker finns:
- Valutarisker såklart. Intäkter i USD och CAD främst och notering i CAD.
- De ger ut nya aktier via "private placement" vilket ger utspädning, men å andra sidan sporrar tillväxten. Det gäller att hålla koll på vinsten per aktie. Men ägarfamiljen sitter i samma båt och nya aktier förbättrar likviditeten och gör bolaget snäppet större.
- Den medicinska utvecklingen går så fort att folk utan problem rör sig mer obehindrat.
- Större spelare ger sig in i branschen när den växer?
- Storägaren avnoterar bolaget eller avlider utan att något av barnen är en lämplig kandidat.
- Jag kan ha gått bort mig i min research och missat något okänt hot. Tänk MTN. I det här fallet skulle det t.ex. kunna handla om skadestånd pga att en hiss inte fungerade som den skulle.
Jag är beredd att betala för "säker" tillväxt. Nu finns det ingen sådan men produkterna gör så stor skillnad för livskvaliteten att jag tror de efterfrågas även i en lågkonjunktur.
Private placement har gjors på 5 CAD sommaren 2016 och det är väl en indikation att bolaget åtminstone borde vara värt så mycket då. Därefter har resultaten ökat och de har gjort ett köp av Silver Cross . Jag har köpt in mig på cirka 5.10 i snitt. De få analytiker som följer bolaget har just nu en riktkurs på dryga 6.50 CAD. Lite väl högt kanske i alla fall sett till P/E tal.
Åsikter?
Vad säger du. Hissar eller dissar du det här bolaget? Tror du att de är på väg uppåt eller nedåt? Är det här en aktie du skulle vilja kliva in i? Stairway to heaven eller inte?
PS) Om ni tyckte det här var tråkigt, vänta bara till nästa vecka. Då kommer en analys av det andra småbolaget. Cementmaskiner är inte spännande det heller :)
Disclaimer: Jag äger och gillar Savaria. Just nu är jag nog ganska ensam i Sverige om det. Gör mig sällskap om ni vill och givetvis på egen risk. Och om ni tycker jag gjort en dumhet, säg till, kanske kan ni få mig att sälja illa kvickt och lägga det hela bakom mig.
söndag 17 januari 2016
Asiatiska köpkandidater #3 - Singapore och Indonesien
Sista delen av Asien-serien kommer nu. De bolag som är intressanta hittills förutom portföljinnehaven är: Nirvana Asia, IFCA och kanske Karex. Här kommer några fler uppslag från slasktratts-länderna Singapore och Indonesien.
Singapore
Är Singapore ett land eller en stad? Eller varför inte både och. Hursomhelst är det Asiens minst korrupta land (värde 84). Mindre korrupt än Holland, Australien och Kanada. Det borde tyda på en bra corporate governance. Borde säger jag, för ett av bolagen i listan kan vara mini-korrupt.
Singapore räknas precis som demokratiskt (demokratiindex 6.05 av max 10) och t.ex. Indonesien får ett bättre värde här.
Dairy farm International Kurs 6.14, P/E, 19, direktavkastning 3,7 procent.
Ska man bara köpa ett enda bolag i Asien som sysslar med "retail" så är det här en bra kandidat. 100 000 anställda och du får supermarkets, hypermarkets, smink, heminredning etc. Exempel på kända varumärken som de äger eller använder sig av är: 7-eleven, Hero och IKEA (!).
Bolaget är ett tydligt "spel" på retail och starka varumärken i Asien. Med det sagt så går det inte så himla bra för dem. Aktien är nära 5-årslägsta så man får nog gräva lite i vad som är på tok.
Religare Health Trust Kurs 0,94 P/E, 15, direktavkastning 8,4 procent.
Sjukhus i Indien noterade i Singapore med hög och relativt stabil direktavkastning. Lite annorlunda upplägg dock och blir svårbedömt när det gäller valutor. Men indisk sjukvård är ett bra tema och den här är ett nog ett av få sätt att investera i det. Risker finns eftersom sjukhusen hyrs ut till en enda sjukvårdskedja (som de har tätt samarbete med). Lite som en exotisk twist av Northwest och Saltängen. En small-cap-Asienfond (hittar dem ej nu) har dem som största innehav, så helt galet är inte detta. Tesen är dock att Northwest får räcka.
Ögonkliniker i Singapore och Malaysia vilket är en fin nisch. Troligen enda ögonkliniken i världen som är börsnoterad. En växande medelklass vill gärna fixa till diverse synfel tänker jag. Bolaget kan expandera bygga varumärke och locka till sig medicinsk turism från "sämre" ställen. Singapore har ju gott rykte i den asiatiska medicinvärlden och du chansar inte när det gäller ögon.
I dagsläget för dyr, men de har köpt verksamheter som ännu inte räknas i resultatet (och jag tror även det kan finnas engångskostnader). Inte nära köpknappen men ett unikt bolag som nog ska bevakas.
Medelklassen vill givetvis också ha tänder i högsta klass och då behövs tandläkarkedjor. Den här rackaren är stark i Singapore men expanderar även de i närliggande länder. Lägre inträdesbarriärer här och du bryr dig inte lika mycket om tänderna som om ögonen. Samtidigt handlar det om fler återkommande kunder så länge de inte skräms bort av dålig service. I dagsläget för dyr dock.
Silverlake Axis Kurs 0,55, P/E, 14, direktavkastning 5,5 procent.
Kritiska affärssystem till ledande asiatiska banker är en riktigt bra affärsidé. Som bank byter du inte affärssystem så lätt och du får en diversifiering bland ett många stora banker. Silverlake borde med lätthet kunna växa i takt med att bankerna växer. Bankerna borde växa därför att många i Asien kommer att skaffa, eller utöka sina banktjänster.
Men det här bolaget har nämnts som en fraud-kandidat. Då måste man verkligen göra sin hemläxa om man ska köpa. Spännande i grunden men för osäker.
Har Matahari Department Store i portföljen och det ska mycket till för att någon mer ska ta plats. Indonesien är annars ett spännande land med cirka 250 miljoner invånare (4:e störst). Korruptionen är relativt hög (värde 34), kanske på grund av att de har många små öar.Inflationen är 4,9 procent och BNP växer med 4,7 procent. Demokratindex: 6.95 av 10. Demokratiskt men korrupt med andra ord.
Pakuwon Jati Kurs 469, P/E 13, direktavkastning 1,3 procent.
Stora köpcentrum samt bostäder i Indonesien. Låg värdering och fina tillväxtmöjligheter. Som etta eller två i landet, beroende på hur man räknar, så har de en god förhandlingssituation mot butiker och kedjor. Civetta capital talar sig varm om detta bolag men jag är inte Pakuwon-Jatifrälst ännu. Matahari Department store är inte lika kapitalintensivt och har (snart) inte skulder vilket minskar risken på flera sätt.
Unilever Indonesia Kurs 36 000, P/E 46, direktavkastning 2 procent.
Superbolag med supervärdering. Troligen stark vallgrav och ROE över 100 % :-) Hur många bolag klår det? En kandidat för portföljen om de kommer ner i pris men de tycks vara kroniskt övervärderade.
Livsmedelsbutikerna kan väl puttra på fint, men även jag har en gräns för antalet Matahari-bolag i portföljen. Föredrar klädbutikerna framför livsmedlen. Carnegie äger det här bolaget i sin Emerging Markets-fond men frågan är hur väl de känner till det. De har nämligen stavat fel på bolagsnamnet i halvårsrapporten - dessutom till en mindre smickrande betydelse. Kanske borde jag tagga ner aktieintresset för det är nog inte normalt att upptäcka sådana saker :-)
Link.net Kurs 3 500, P/E, 16, direktavkastning -
Bredband och TV i Indonesien. Stark och växande aktör i världens fjärde största land. Förväntas börja dela ut under 2016 och tills dess avvaktar jag. Gillar framförallt bredbandsdelen där de växer fint men här finns också en regleringsrisk. Förr eller senare kanske man skyddar konsumenter mot eventuella överpriser eller släpper in andra aktörer i nätet. Hursomhelst gräver de både fysiskt och ekonomiskt en potentiell vallgrav eftersom konkurrerande nät knappast är aktuella.
Är det något bolag som du tycker borde få en närmare titt? Jag är faktiskt sugen att kika närmare på ögon-bolaget och kanske de indiska sjukhusen. Dairy farm borde vara ett bolag i min smak, men bolaget är väl stort och historiken lite för dålig för att jag ska närma mig köpknappen. Inte heller ett innehav i Arisaig-Partners fonder vad jag kan se.
Och sitter du inne med tips om något annat bolag i Singapore, Indonesien eller regionen i stort: nu är det dags att hojta till. Tala nu eller tig för alltid :-)
onsdag 13 januari 2016
Aktiepub 4 februari och ett litet tips
Torsdag den 4 februari kl 18 blir det aktiepub på Sue Ellen, Tulegatan 17. 25 st platser är bokade och jag hoppas vi fyller dem. Redan nu är 9 platser fyllda trots lågkonjunkturen :-)
För er som inte varit med så är det en lös men social sammanslutning där bloggare, bloggläsare och allmänt ekonomiintresserande träffas och snackar. Återkommande besökare är t.ex. Aktiefokus, Fundamentalanalysbloggen, Snåljåpen, Kavastu, Rullstolsinvesteraren, Trygg Framtid och Christoffers Investeringsblogg (ursäkta om jag i hastigheten missat någon).
Inga föreläsningar alltså utan trevliga samtal i smågrupper över en mat/öl om vad som faller in.
Ett ämne som säkert dyker upp är den isande kylan på börsen. Jag kommer själv passa på att bolla tankar om småbolag och storbolag samt diskutera några eventuellt intressanta case. Den som vill kan ju gärna skicka med en fråga att diskutera här i kommentarsfältet så tas det förhoppningsvis upp och följs upp. Och är det någon som kommer på ett klatschigt namn så tar jag emot tips, ekonomiprat har jag kört med men det fastnar inte riktigt så jag testar nu det mer ordinära aktiepub.
Välkommen till aktiepuben! Bara att skriva i kommentarsfältet att du kommer så har du en plats!
söndag 10 januari 2016
Förfinat fokus: Små marknadsledande bolag
Nu är det dags att köra en förfining av min strategi. Jag kör samma kriterier som förut: Utdelning, konkurrensfördelar och goda finanser. Men jag vill fokusera ännu mer på mindre bolag. Se inlägget som en vidareutveckling (?) av ett inlägg under hösten.
Varför småbolag?
Många rationella skäl talar för att investera i småbolag:
- Småbolag med lägre omsättning går bättre över tid än större bolag.
- Mindre bolag kan vara oupptäckta. Bland polska micro-caps kan man faktiskt göra fynd därför att färre letar.
- Stora bolag kan ha svårare att växa. De ska ju växa från en högre bas, jfr med att H&M går från 3000 till 4000 butiker medan ett mindre bolag går från 3 till 4. Utmaningen är givetvis att bolaget med 3 butiker ska ha något speciellt och stå sig i konkurrensen.
- Storbolag kan ibland ha en tendens att bli mindre entreprenörsdrivna, få en komplicerad struktur och bli "sega jättar".
- Med små bolag kan du få en edge mot fonder när likviditeten hindrar dem att köpa. När bolagen väl blivit större köper fonderna in sig. En "first-mover" fördel som mindre investerare :-) Vitec är ett klockrent exempel på den effekten.
- Det är svårare att hitta mångdubblare bland storbolagen och vad får du i gengäld? Den "trygghet" de erbjuder urholkas när mer av ägandet ligger i indexfonder. Säljs indexfonderna av görs ingen närmare urskiljning av bolagen utan indextunga bolag faller. Portfolivisualizer visar att large cap kan gå bättre i nedgång, men skillnaden är inte så stor som man kan tro.
- Familjeägda bolag är trevligt. Tänk dig att du hypotetiskt smiter in på ett hörn när alla ägare till bolaget ska fotograferas. Då är det oftast inte anonyma fonder som inte ens är där utan mer långsiktiga ägare av kött och blod.
Risker
Fördelarna är uppenbara men det finns risker. Bolagen kan falla mer i en nedgång pga den dåliga likviditeten. Krångligt att lägga ordrar. Du får mindre diversifiering eftersom bolaget har färre divisioner. Och köper du fel kan det också kosta att komma ur bolagen. Du är mer "personberoende" eftersom ledningen kan ha ännu större effekt på resultatet. Att färre analytiker följer bolagen gör att du verkligen måste göra din egen läxa. Slutligen måste du kanske ha ännu mer koll på större insynsförsäljningar eftersom de betyder ännu mer.
Undvika "sega jättar"?
Många av de dåliga investeringar jag gjort är i sega jättar. RSA. Woolworths, MTN (?) och Exxon. I tidernas investerarbegynnelse hade jag tre australienska bolag. Jag valde att behålla det största vilket var ett dåligt val. Och i Sydafrika, där har den största aktien gått sämst (MTN). Samma sak i Sverige (H&M).
För inspiration kolla även Snåljåpens inlägg om att undvika mogna bolag och Aktieingenjörens tankar. Peter Lynch tankar om "Stalwards" finns också där. Ska jag sticka ut hakan så är kanske just H&M en "seg jätte". Okey, fin avkastning på egna kapitalet (45-50 %) men vinsttillväxten och utdelningstillväxten? 4% ökning per år i snitt de senaste 5 åren. Snabba jättar då, som Apple och Starbucks? Ja där finns tillväxten, men som så stora aktörer blir det svårt att i längden behålla tillväxten (20% mer försäljning kan stå för en hel kontinent). Det mindre bolag man väljer bör oavsett inte ha en seg eller snabb jätte att kämpa emot.
De flesta av mina investeringar är redan i mindre bolag. Men jag börjar nu även gå ner mot riktiga microcaps och ska ev. sälja de allra största (Woolworths, H&M etc). Testen är "mid-cap" och nedåt. Ska också fundera på vad som är "smått nog". Globalt sett så kan ju ett lands storbolag ändå vara små eftersom börsen är liten. Kommer ett eget inlägg om det! Och man kan ju också blanda bolagsstorlekar om man vill.
Jag har under senaste veckorna köpt in mig i två småbolag, ett på Londonbörsen och ett i Kanada. De ska få en egen beskrivning snart och passar verkligen in på temat små marknadsledare. Minskade i Woolworths (1/3) och lite smått i Vitec för att få loss pengar.
Ska väl nämnas att det nog är bra med geografisk diversifiering på småbolag, i Sverige har de gått väldigt bra och det kan möjligen vara dålig "timing" att skifta över enbart till dem här.
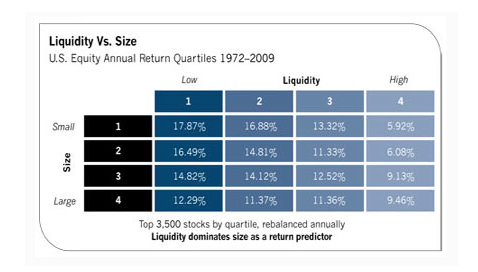
En bild som säger mycket
Bilden säger väldigt mycket om varför man kan tjäna på att välja småbolag. Mindre bolag går bättre! Man tjänar på att gå ner i bolagsstorlek och likviditet. Undantaget är populära småbolag som går allra sämst. Frågan är nog: Varför ska man inte vara en småbolagsinvesterare? Så länge man undviker de populära småbolagen är det en vinnande strategi.
Ett enkelt sätt är att investera mer i småbolagsfonder, t.ex har Didner och Gerge en sådan Europafond. Men varför ska man göra det enkelt för sig, Mitt (över)modiga mål är att göra något liknande men globalt och fokusera ännu mer på konkurrensfördelar och utdelning. Kanske nu också mot dålig likviditet och mikrobolag.
Vad anser du? Är du en småbolagsinvesterare? Om inte, varför då? Och kan du tänka dig att gå ner från small till microcap? Vad är en bra mix? Och är dålig likviditet något att leta efter snarare än att undvika?
Till sist: Aktiepub på Sue Ellen Torsdag 4:e februari kl 18, kommer ut eget inlägg om det! Anmäl dig redan nu om du vill.
fredag 1 januari 2016
Sammanfattning av 2015
Resultatet för 2015 är 15,6 procent upp inklusive utdelningar, vilket jag är nöjd med.
Jag jämför mig med till 50 % SIX30 Return index som var 2,23 procent. Det indexet inkluderar utdelningar. Och till 50 % DJ World index, men justerat för utdelning. Det blir -3.37 plus säg 2,5 procent för utdelningar, totalt -0.87 procent.
Totalt blir då mitt egensnickrade jämförelseindex 1,36 procent och överavkastningen ca 14 procent. Valutaeffekterna borde man kanske rensa för, men det brukar jämna ut sig över tid. Översiktligt tappade jag ca 6-7 procent pga valutarörelser, varav Sydafrika stod för största delen. (uppdaterat)
Positivt och negativt
Positiva överraskningar:
- eWork och Vitec är de som stått för klang- och jubelföreställningen.
- Överlag har de svenska innehaven gått bättre än de utländska i år.
- Northwest Healthcare har visat på defensiva egenskaper och stabilitet nu under hösten.
- Discovery har utvecklats bra.
- MTN givetvis. De har verkat i Nigeria i 10 år, lokala chefen har jobbat på kontrollmyndigheten. Ändå åker de på en jätteböter. Sista ordet är inte sagt men det här är ingen rolig historia. Behåller tillsvidare då jag ser värde i bolaget (borträknat ev böter).
- Woolworths har också underpresterat. Det som skulle vara en stabil sova-gott-investering har inte utvecklats så.
- Sen måste H&M också nämnas i sammanhanget. Utdelningstillväxten och vinsttillväxten de senaste fem åren ligger på 4 % per år. Inte så imponerande.
Årets transaktioner
Nyinköpta bolag är: Saltängen, MTN, Premier Marketing, 8990 Holdings och Matahari Department Store. Samt på årets sista dag ett okänt litet bolag jag snart ska skriva om. Sålda bolag är: Österrikiska posten, Elekta, Clarksons, Protector och Johnson & Johnson*. Har under året gjort större ökningar i Discovery. MTN (tyvärr) och Northwest samt minskat i Saltängen.
*Har inte skrivit om försäljningen av JNJ men det är ett steg i att gå ner i bolagsstorlek, se tankar inför 2016.
Bloggen under året - och synpunkter?
*Har inte skrivit om försäljningen av JNJ men det är ett steg i att gå ner i bolagsstorlek, se tankar inför 2016.
Bloggen under året - och synpunkter?
Några inlägg är jag ganska nöjd med sett i backspegeln: Megatrenderna, Tipsen till brorsan, Fisksnacksbolaget och migrationsinlägget. MTN-inläggen är inte lika roliga att titta tillbaka på. För bra årskrönikor generellt kolla Gottodix fina sammanställning och Lars utmärkelser via Spartacus.
Tar förresten gärna emot synpunkter hur ni vill att bloggen utvecklas. Mer bolagsanalyser? Mer siffror? Mindre exotiskt? Mer eller mindre humor? Ja, kom gärna med åsikter, allt är välkommet! Om det är "bra som det är" så hör jag gärna det också :-)
Nuvarande portfölj
Så här ser portföljen ut 160101 bortsett från ett nytt litet inköp som inte syns i systemet än.
Tankar inför 2016
För 2016 överväger jag att gå ner i bolagsstorlek och det kommer ett särskilt inlägg om det. Ok, man kan argumentera för att det istället är storbolagens år, i alla fall i Sverige (jfr Börspoddens nyårsavsnitt). Men jag har hittat ett halvdussin relativt okända, växande och högkvalitativa globala små/mikrobolag varav några säkert kan platsa i portföljen. Det blir en serie under året tror jag.
En idé kan vara att sälja av de större bolag jag har kvar som underpresterar, såsom Woolworths och kanske H&M (!). Portföljen ska helst inte ha fler än 15 bolag. Tanken är att försöka hitta mer av bolag som går under fondernas radar och som lever sitt eget - förhoppningsvis trevliga - liv oavsett hur det stormar där ute.
Asienturnen fortsätter också med en sista genomgång och då har säg 1-3 bolag gallrats ut för en närmare titt. Andra inlägg på gång är "Mina brister som investerare" och söktips, hur man kan få uppslag på bra bolag världen över.
Får passa på att tacka för alla bra kommentarer under (förra) året. En sann klyscha är att det är läsarna som gör bloggen!
lördag 26 december 2015
Köpläge i Polaris - nedtryckt kvalitetsbolag i USA?
Aktie: Polaris Industries
Notering: USA, Ticker PII
Kurs: 86 USD
Direktavkastning: Dryga 2,5 procent förväntad
Courtage hos Avanza: Billigt!
Polaris Industries aktiekurs har rasat med 43 procent i år och framstår nu som aptitlig. Orsaken är trög försäljning bla. på grund av den varma vintern och bolaget har vinstvarnat. Polaris gör fyrhjulingar, motorcyklar, snöskotrar och golfbilar/elbilar etc. Kända varumärken är Polaris (snöskoter), Indian och Victory (MC). Här är en presentation av dem och hur försäljningsmixen ser ut syns i årsredovisningen sid 29.
Tillspetsat kan man säga att klimatförändringarna (?) skapat ett köpläge i detta bolag. Den fyndiga rubriken hade varit: Polarisarna smälter - köpläge i Polaris? Sen undrar man om båda delarna av påståendet stämmer. Om polarisarnas smältande kan man hitta andra åsikter, t.ex. här och för aktien är det en öppen fråga. För 2015 växer de nu med 1-2 procent, så kortsiktigt är det inget tillväxtbolag. Riskerna är bl.a att försäljningen går fortsatt trögt, lager byggs upp, och konkurrensen ökar.
I korta drag gillar jag ändå följande:
- Bolaget har en Wide-moat enligt Morningstar
- Är en pålitlig utdelare som inte sänkt utdelningen sedan 1996
- Extremt bra nyckeltal. Ett bolag i "Apple-klass" men inte lika känt.
- P/E 12 på årets vinst (uppdaterat)
Checklistan
1. Funnits i 10 år och delat ut de senaste 2 åren
Ja, grundat på 1950 talet och en stabil utdelare sedan 1996.
2. Utdelningsväxare eller högutdelare?
Direktavkastning på 2,5 procent så ingen högutdelare. Däremot god utdelningstillväxt ca 20 procent per år senaste 5 åren. Passerar som en utdelningsväxare.
3. Enkel verksamhet som man förstår sig på och gillar
Fyrhjulingar, snöskotrar, motorcyklar, golfbilar och små elbilar går att begripa. I grund och botten är det positiva grejer vi talar om. Hittar inget oetiskt i det hela. Däremot skulle väl bensinputtrandet vara en belastning för miljön. Men de verkar hyfsat långt framme både för elmotorcyklar och golfbilar/elbilar så jag ser inget problem med det här.
En viss del av verksamheten rör amerikanska militären (små terrängfordon) men det är inte kärnan i verksamheten och fordonen ser inte ut att vara bestyckade, vilket gör dem snäppet mer "etiska". Löjlig gräns kanske då de ändå transporterar militärer med vapen.
4. Starka konkurrensfördelar, gärna en "vallgrav"
Vid första anblick kan vallgraven vara tveksam. Hög konkurrens och vad skiljer fyrhjulingar och motorcyklar åt? Tja, varumärke, "brand" är en sådan sak. Produkterna har ett gott rykte som man betalar extra för (ännu mer än vad den högre kvaliteten motiverar). Polaris kan också sägas vara en lågkostnadsproducent då de tillverkar allt i stor skala. Och om de lägger samma procent på forskning och utveckling som mindre konkurrenter så kommer de kunna utöka sitt tekniska försprång.
Till skillnad från bilindustrin så finns väl (?) i Polaris segment inte samma överproduktion och vurmande från staterna att hålla sina nationella biltillverkare under armarna.
Siffrorna - hög ROE över tid - understryker att det kan finnas en vallgrav. Wikiinvest går igenom konkurrenssituationen och konkurrenter här. Och Morningstar menar att de har en bred vallgrav.
Polaris is one of the most respected and innovative brands in powersports. We believe the firm s brands, innovative products, and lean manufacturing yield Polaris a wide economic moat, and that the firm stands to capitalize on its research and development, high quality, operational excellence, and acquisition strategy. However, Polaris brands do not benefit from switching costs; this will make it hard to capture incremental share in the off-road segment, as peers are innovating more with new products than in the past, jeopardizing Polaris ability to easily take price.
5. Måttlig skuldsättning
Ja, debt/equity på 33 procent för 2014.
6. Pålitlig ledning med egna innehav
Insynsägandet ser helt okey ut och Morningstar menar att ledningen är exemplarisk.
7. Tillväxtmöjligheter
Ser inga hinder för tillväxt. De tycks vara innovativa inom sina segment. Cirka 80 procent av försäljningen är i USA vilket gör att många marknader är kvar att växa på.Varmare vintrar framöver är jag inte så rädd för. Om snöskotrarna minskar så är väl motorcyklarna så att säga kontracykliska i jämförelse. På sid 10-11 i den här presentationen ser man att snöskotrarna inte står för en så stor del.Golfbilar/små elbilar är en intressant nisch där det säkert går att växa. Och Polaris är ett mid-cap bolag vilket generellt kan göra att en del tillväxt kan finnas kvar och kommer lättare än hos ett Large-cap bolag. Den som läst bloggen en tid ser för övrigt ett skifte mot mindre bolag.
Värdering
Bolaget handlas kring P/E 12 vilket är ganska lågt jämfört med det historiska snittet och de bra nyckeltal i form av hög ROE (45-50) och låg skuldsättning. Vinsttillväxten 2010-2014 var över 30 procent per år i snitt. Jag tycker värderingen ser ganska attraktiv ut. Frågan är dock om nedgången i försäljningen är tillfällig, ett hack i kurvan eller fler problem framöver? (uppdaterad)
Synpunkter?
Det här känns ovanligt okrångligt, icke-exotiskt och jordnära för att vara mig. "Lars-faktorn" på investeringen kan nog sägas vara hög även om bolaget såvitt jag vet inte ingår i hans portfölj :-)
Så, vad tror ni om det här bolagets framtid? Kommer världen ha fler fyrhjulingar, motorcyklar, snöskotrar, golfbilar och små elbilar om 5 år? Och är Polaris starkare då jämfört med nu? Och hur cykliska är egentligen motorcykelbolag?
söndag 20 december 2015
Asiatiska köpkandidater #2 - Malaysia och Filippinerna
Den asiatiska resan fortsätter till Malaysia och Filippinerna. Båda är riktiga tillväxtländer som kanske inte får så mycket uppmärksamhet hemma i Sverige. Dags att råda bot på det!
- Malaysia har cirka 30 miljoner invånare. Korruptionen är ok för att vara Asien (värde 52). Inflationen är 2,5 procent och BNP växer med 4,7 procent. Demokratiindex: 6,49
- Filippinerna har cirka 100 miljoner invånare. Korruptionen är relativt hög (värde 38). Inflationen är 1,1 procent och BNP växer med 6 procent. Demokratiindex: 6,77
Båda länderna är möjliga marknader hos Avanza via telefonorder, men det är ganska dyrt - 750 kr plus valutaväxling. Degiro går det inte att handla hos trots att Malysia finns med i prislistan.
Risker
Ett antal risker finns med att investera i dessa länder:- Alla länderna är demokratier men "demokratier med anmärkning". Alltså finns en politisk risk.
- Naturkatastrofer är relativt vanliga. Under 2014 skedde t.ex. översvämningar och jordvävningar,
- Valutarisker finns och med högre inflationen är i Sverige kan valutorna tappa mot SEK.
- Redovisningsstandarden kan vara sämre än t.ex. i Sverige
Bolag i Malaysia
IFCA kurs 0.98, P/E 20, yield 1 procent
IFCA är en slags motsvarighet till Vitec i Asien. De sysslar med affärssystem för fastighetsbolag i Malaysia och expanderar till Kina, Indonesien, Filippinerna. Bra affärsmodell och fin skalbarhet även om nischen är större (= mer konkurrenter) och verksamhetsbenen något färre än hos Vitec. De står mer eller mindre och faller med fastighetsbranschen och där finns det risker. Ändå ett relativt okänt inspel mot Kina, med förmodade konkurrensfördelar. Verksamhetskritiska affärssystem är något jag gillar!
Jag gillar dock inte att de på sin webbplats skyltar med en kursrusning. Inget Vitec skulle göra :-)
Småspännande bolag som är en stark aktör i regionen Sarawak på ön Borneo. De har monopol när det gäller cement och sysslar även med byggnadsvaror (klinkers), vägunderhåll, konstruktion m.m. Ett stabilt cementbolag som förgrenat sig till flera andra områden. Tänk Skanska men i en mindre region (2,5 miljoner invånare) med förmodat lägre konkurrens.Bolaget är möjligen snäppet oetiskt och jag tror inte WWF skulle slänga sig på köpknappen. Det man förknippar Borneo med är ju lyckliga orangutanger som tyvärr får allt mindre utrymme att vara på. Bolaget verkar för en utbyggnad, i och för sig i mindre skala och kustnära vad jag förstår, men ändå. De bygger byggnader och underhåller vägar... och även om aporna inte blir påkörda, används som byggnadsmaterial eller asfalteras ner i marken så minskar ju deras habitat.
Karex kurs 4, P/E 30, yield 0,8 procent
Om nu medelklassen inte vill skaffa fler än två barn, ja då behövs detta bolag. Jag säger inget mer men kan hinta att gummiplantagerna i landet står för råvaran. Fina siffror och verkligen ocykliskt men ganska dyrt. Förvänta er förresten ingen "lynchning" av detta bolag :-)
My EG kurs 3,9, P/E 27, yield 1 procent
Såg till en början lite lovande ut och är ett av världens mest udda bolag? Vad sägs om att ett privat börsnoterat företag utvecklar e-tjänster för medborgarna på sin egen sida. Ganska korkat faktiskt att staten och myndigheterna inte äger sin sidan och risken är att monopolet någon gång bryts, Riktigt stor potential dock och e-tjänster är en intressant nisch med få investeringsmöjligheter*.
Låt gå, om man ändå tror att det ändå finns en fantastisk vallgrav: Jag vägrar att investera i ett IT-bolag som på sin IR-sida skyltar med en 6 år gammal presentation! Det går bort.
*En annan möjlighet är smått unika Information Services Corp i Kanada som jag ska kika på vid tillfälle.
Bolag i FilippinernaSåg till en början lite lovande ut och är ett av världens mest udda bolag? Vad sägs om att ett privat börsnoterat företag utvecklar e-tjänster för medborgarna på sin egen sida. Ganska korkat faktiskt att staten och myndigheterna inte äger sin sidan och risken är att monopolet någon gång bryts, Riktigt stor potential dock och e-tjänster är en intressant nisch med få investeringsmöjligheter*.
*En annan möjlighet är smått unika Information Services Corp i Kanada som jag ska kika på vid tillfälle.
Här är kandidaterna väldiversifierade, matrelaterade och onyttiga! Men också ganska dyra. Sedan tidigare har jag 8990 Housing i portföljen.
Universal Robina kurs 183, P/E 30, yield 1,7 procent
Ett bolag som Arisaig Partners äger och då per definition är intressant. De sysslar med snacks i olika former i Filippinerna, Indonesien, Kina, Malaysia och Thailand. Lite som en asiatisk snacks-fond. Som stor aktör får de ett fördel i tillverkning, distribution, reklam och avtal med butiker m.m. Har nyligen köpt upp ett Nya Zeeländskt snacksbolag, Griffin.
Bolaget ser fint ut men går emot nyttighetstrenden. Chips, kex, söta kex, ännu sötare kex etc. Och hur ska man göra kex nyttiga? Läste att Griffins produkter skulle vara "healty" men en titt på innehållsdeklarationen indikerar typ 20 % socker. I detta avseende är Premier Marketing (fisksnacks) något jag föredrar.
Som kuriosa kan man fundera på hur noga de är med detaljerna. De ser ut att stå för ett omoraliskt snacksande. På bilden sitter en lycklig familj på en filt på en äng omringade av onyttigheter. Mannen har en ring på fingret, inte kvinnan. Plötsligt kan det vara en otrohetsaffär och man börjar fundera på om ungen i mitten är resultatet av det. Lyckliga är dom hursomhelst :-)
Jollibee kurs 210, P/E 37, yield 1 procent
Holcim Phillipines kurs 14,4, P/E 18, yield 5,7 procentSom kuriosa kan man fundera på hur noga de är med detaljerna. De ser ut att stå för ett omoraliskt snacksande. På bilden sitter en lycklig familj på en filt på en äng omringade av onyttigheter. Mannen har en ring på fingret, inte kvinnan. Plötsligt kan det vara en otrohetsaffär och man börjar fundera på om ungen i mitten är resultatet av det. Lyckliga är dom hursomhelst :-)
Jollibee kurs 210, P/E 37, yield 1 procent
Ingår också i Arisaig funds Asienfond vilket tyder på långsiktiga tillväxtmöjligheter och en bra "moat". 80% av intäkterna i Filippinerna men tillväxt i Kina, USA(!) och andra länder. Framförallt serveras amerikansk snabbmat som burgare (typ McD) men även Kinesisk och Filippinsk mat, pizza och lite annat står på menyn.
Bolaget är lite för dyrt för min smak men intressant. Skulle gärna se lite mer tilt åt "nyttighetstrenden". Famous Brands har i alla fall fler varumärken i ännu fler kategorier. Du får då ett skydd ifall en viss kategori som burgare skulle gå dåligt.
Cementbolag med riktigt hög marknadsandel som köper upp delar av konkurrenten. I ett tillväxtland behövs infrastruktur och bostäder och det här bolaget sitter på strategiska tillgångar. Tyvärr i princip omöjlig att handla pga dålig likviditet. Här skulle Degiro vara ett alternativ eftersom du måste köpa i flera omgångar för att inte driva upp kursen något fasligt och dessutom riskera dyra delavslut (maxcourtage för en liten post).
Synpunkter?
Är något bolag värt att titta närmare på? Vilket? Har jag missat något bolag? Är det galet att ens kika i de här länderna? Jag misstänker att Lars säger det (en flitig och uppskattad person i bloggvärlden). I dessa länder har jag bara köpt ett bolag (8990 Housing) och i dagsläget ser det ut att stanna där. Men jag kanske ska ta en titt på IFCA och Cayha Mata? Öppen för synpunkter!
Och om det inte kommer något mer inlägg innan dess så får jag passa på att önska god jul!
söndag 13 december 2015
Sydafrikansk kris och ska man titta på makro?
Det har inte varig någon rolig vecka för dom som investerat i Afrika. Sydafrikanska börsen har fallit handlöst, valutan likaså och tillsammans är det en dubbel käftsmäll för sparandet. Själv har jag tre bolag i Sydafrika och att ett stabilt försäkringsbolag som Discovery faller 14 (!) procent på en dag hör inte till vanligheterna. Famous Brands var ner över 10 procent under en handelsdag. MTN faller också ytterligare.
Jag har investerat i Sydafrika i över 5 år och har aldrig upplevt något liknande som under de senaste två dagarna.
Vad har hänt?
Zuma sparkade sin finansminister utan motivering vilket tagit marknaderna på sängen. En okänd finansminister har tagit över och Twitter-taggar som #Zumamustgo och liknande har fått stor spridning. För att vara diplomatisk verkar Zuma rejält inkompetent. Stadsskulden växer och där finns en källa till oro. Finansministern har hållit emot Zuma i vissa förslag och risken är nu att han får friare spelrum att köra landet åt fel håll, dvs öka statsskulden.
Timingen i det hela är usel då kommande räntehöjningar i USA kan göra att pengar går ut ur landet. Zumas "genidrag" förvärrade definitivt läget. Har har gett en svajig förklaring till avskedandet och säger i och för sig att samma finanspolitik som innan ska gälla. Förklaringen skedde efter stängning nu i fredags och frågan är om marknaden köper den. Hursomhelst borde Zuma i alla fall blivit medveten om att han skapade kaos.
Korruptionen tycks också öka kraftigt enligt transparency.org. För 2014 hade de ett med afrikanska mått sätt okey resultat med en plats bland de 10 bästa och en förbättring från 2013. Undrar hur resultatet för 2015 blir.
Ska man ta hänsyn till makro?
Min grundinställning är att leta efter fantastiska bolag. När det gäller tillväxt har jag sneglat en del på makroekonomi och då tänker jag på megatrender. Asiens medelklass är på frammarsch och Afrikas likaså. Men det gäller att hitta bolag som specifikt gynnas. Och bolag som växer utan megatrender är också högintressanta. Men bolag - med starka konkurrensfördelar - och megatrender i ryggen kan vara ännu bättre.
Så långt bolaget först. Makro har jag alltså sett som något kan påverka omvärldsfaktorer som tillväxtmöjligheter, valutan etc. Och vissa länder har för dålig "makro" för att investera i. Även om det gick att investera i Venezuela så vore jag inte intresserad. Inflationen är 70 procent. Länder som Grekland med skenande statsskuld och valutarisk (om de inför egen valuta) har också gått bort. Jag har inte sett Sydafrika som för dåligt, men gillar inte utvecklingen i närtid.
Ser man Sydafrika ur ett långt perspektiv är det förresten en av världens bästa aktieländer historiskt ( men man ska nog inte vara alltför positiv just nu).
Risk för svagare valuta? Statsbankrutt?
Sydafrikas inflation är cirka 5 procent och statsskulden för 2014 är ca 40 % av BNP. Som jämförelse är Sveriges statsskuld 44 % för 2014. Min inställning är fortfarande att det här inte är ett katastrofland enligt siffrorna, men det är på väg åt fel håll. Tidigare finansministern hade som mål att statsskulden max skulle vara 50% av BNP.
Statsskulden förväntas stiga till 51 % under 2016. Jag blir så klart också orolig när artiklar t.ex. på Moneyweb tyder på en uppgivenhet och Sydafrikaner börjar skicka mer pengar utomlands. En artikel indikerar dock att 10-20 års spenderande skulle kunna leda till bankrutt så även om läget är allvarligt är det inte akut. Förhoppningsvis är det "bara" valutaförsvagning vi pratar om.Till saken hör att Discovery och MTN, men även Famous Brands har en växande andel av sina intäkter utanför Sydafrika. Ett stort tapp för ZAR skulle inte enbart vara negativt för dem även om det givetvis svider och mesta delen av intäkerna är inhemska. De är också defensiva bolag i den mening att det handlar om sådant man förhoppningsvis inte drar ned på även i lågkonjunktur.
När personen i toppen är botten?
Ett land med oerhörda möjligheter men en pajas som högsta person (även med Löfven-mått), är det ett skäl att sälja fantastiska bolag?
En bottenperson i toppen försämrar valutan och tillväxtmöjligheterna för de fantastiska bolagen. I värsta fall kan en statsbankrutt göra att det mest fantastiska bolag blir värdelöst i SEK räknat. Här ligger det riktigt oroande. Men Zuma är idag 73 år gammal och han får inte fortsätta efter nästa val 2019. Han kan alltså inte förstöra i så många år, men att han får leda är ett dåligt betyg till ANCs förmåga att få fram lämpliga kandidater. Här är spekulation om hur länge han stannar och ett gäng andra friska kandidater som ser ut att vara bättre alternativ (särskilt den första).
Vad säger du? Hur mycket hänsyn till landet? Hur mycket till bolaget? Och vilka länder går bort? Hur hantera fantastiska bolag i ett land med fantastiska möjligheter men som styrs av en (tillfälligt) dålig ledning?
Uppdatering 151214: Zuma tog sitt förnuft (?) tillfånga och insatte hastigt och lustigt ännu en ny finansminister, denna gång en kompetent sådan. Kritikstormen hade verkan och Zuma tycks vara försvagad. Ordningen inte återställd men situationen något mer hoppfull.
söndag 6 december 2015
Asiatiska köpkandidater #1 - Kina
Som jag utlovade är det fokus på Asien i höst. Två bolag är inköpta, 8990 Holdings och Matahari Department Store. Ett antal intressanta bolag har dock gåtts igenom i sökprocessen och är under bevakning. Är något av dem tillräckligt intressant så kan det bli mer köp. Om inte annat så kan det bli en nyttig och intressant diskussion om dem.
Inlägget blir i tre delar och först ut är Kina. Här är de bolag jag tycker ser intressanta ut men först lite om landet.
Investera i Kina
Kina är häftigt men ganska svårt. De är världens folkrikaste land och som en mindre kontinent i sig. Med världens ekonomiska centrum på väg österut är Kinesiska bolag något självklart att fundera på. Är dock själv inte övertygad om att man nödvändigtvis ska köpa där. Det är också viktigt att fokusera på riskerna.
- För det första är Kina väldigt populärt och den mest kända destinationen för t.ex. fonder och multinationella företag. Alla ska till Kina och då blir jag skeptisk.
- Kina är korrupt med ett dåligt resultat på 36 enligt transparency.org. Jag uppfattar ändå landet ganska politiskt stabilt och risken kan vara mindre i inhemska bolag.
- Kina är väldigt volatilt och rör sig mycket som marknad. Vissa fonder undviker Kina (som Civetta Capital) och A.Stotz anser t.ex. Kina vara minst attraktivt i Asien, i alla fall för tillfället.
- Risk att bokförning inte stämmer, dvs ökad risk för "fraud" (uppdaterat).
- Kina är ändå en enpartistat och en diktatur. Något att fundera på "etiskt" och också en risk (uppdaterat).
Courtage
Avanzas courtage för att handla på Hong-Kong-börsen är 749 kr + växlingsavgift. Du kan inte köpa aktier i inhemska börser utan bara i Hong-Kong, vilket begränsar utbudet. Degiro erbjuder handel och är mycket billigare. Men jag vågar inte handla med dem, jfr med vad Amsterdamtrader skriver.
Du har ett också ett antal bolag noterade i USA med hela sin verksamhet i Kina, som t.ex. Netease. Och går man till Pink Sheets finns ett större antal bolag. Tidsskillnaden gör att du kan handla i realtid även i Hong-Kong, dvs lägga en telefonorder och stanna kvar tills avslut skett. Australien, Nya Zeeland och möjligen Japan är marknader som detta inte går i.
Kandidaterna
TK Group Holdings Kurs 2.16, P/E 9, yield ca 4
Industribolag inom gjutning av plastdetaljer mm. till en rad sektorer. Har långa samarbeten med Apple, Samsung och nya avtal med drönarbolag. De kan gynnas av mer telefoner, läkemedel, "wearables" och drönare. De starka samarbetena visar på hög kvalitet och förtroende. Dock är de en underleverantör och trots att de är tvåa i Kina är marknadsandelen bara en dryg procent. Är ännu inte övertygad om att de har hållbara konkurrensfördelar men jag vill läsa på mer.
Vitasoy Kurs 15, P/E 31, yield, ca 2
De här är en stor aktör när det gäller nischen Sojamjölk, vilket namnet möjligen antyder. De säljer främst i Hong-Kong och Kina men också globalt (men inte i Sverige). Bolaget är ett innehav i Arisaig Partners Asienfond. Lite väl dyrt för min smak men hög kvalitet. En frågeställning som bland allt annat måste redas ut är hur nyttigt sojamjölk egentligen är.
Samsonite Kurs 23, P/E 20, yield ca 2
Anhui Conch Kurs 17, P/E 20, yield ca 2
Stor cementproducent i Kina. Riktigt tråkig verksamhet med förmodade konkurrensfördelar. Tunga varor leder till lokala monopol pga transportkostnaden. Och tillverkning kan bara ske på begränsade platser pga geografi och tillstånd. De skulle dock påverkas stort av en fastighetskrasch i Kina. Bolaget är också en del av det gamla lågteknologiska Kina, vilket i och för sig inte är fel.
Hong Kong Exchange Kurs 206, P/E ca 30, yield ca 3
Begravningar i Malaysia med tillväxt i bland annat Singapore och Indonesien, inte så stora i Kina. Å ena sidan en fantastisk verksamhet, konjunkturokänslig och höga marknadsandelar. Å andra sidan ifrågasätter jag starkt att man ska betala stora summor för en framtida lyxig begravningsplats. Ska det vara "status" att ha sin urna på rätt ställe? Nej, jag måste inte gilla produkten själv, men jag får inte ogilla den. Här tar det nästan stopp. Se för övrigt en artikel om dem här.
Kan också vara att jag ännu inte känner till så mycket om begravningsproceduren i de länderna, och om de verkligen ger en slags trygghet istället för status...ja, då kanske.
Hong Kong Exchange Kurs 206, P/E ca 30, yield ca 3
Vad sägs om att investera i Hong-Kongbörsen på Hong-kongbörsen? Marknadsplatser har en naturlig nätverkseffekt. Men jag funderar på om inte Kina-börserna kommer att ta över, eller väga tyngre än vad Hong-Kongböresen gör idag. Ändå intressant ifall de skulle komma ner i pris.
Nirvana Asia Kurs 2,2, P/E ca 14, yield ca 3
Begravningar i Malaysia med tillväxt i bland annat Singapore och Indonesien, inte så stora i Kina. Å ena sidan en fantastisk verksamhet, konjunkturokänslig och höga marknadsandelar. Å andra sidan ifrågasätter jag starkt att man ska betala stora summor för en framtida lyxig begravningsplats. Ska det vara "status" att ha sin urna på rätt ställe? Nej, jag måste inte gilla produkten själv, men jag får inte ogilla den. Här tar det nästan stopp. Se för övrigt en artikel om dem här.Kan också vara att jag ännu inte känner till så mycket om begravningsproceduren i de länderna, och om de verkligen ger en slags trygghet istället för status...ja, då kanske.
AAC Technologies Kurs 53, P/E ca 18, yield ca 2
Mikrofoner och liknande till plattor, datorer och smarta telefoner. Marknadsledande med 25 procent av marknaden och samarbeten med stora aktörer som t.ex. Samsung, Asus, Microsoft och Google. Inte påläst då detta är en sista-minuten-spaning, men kan vara något att kika mer på.
Sino Agro food (USA Pink) Kurs 8, P/E ca 2, yield troligen 0.
Har skrivit om dem innan och de är fortfarande aktuella i någon mening. Jag behöver se hur utdelningarna blir, läsa på mer, och fundera. Inte nära köp men på långsiktig bevakning. Värdepappret har skrivit om dem i nr 3 och det talar emot ett köp (uppdatering).
Want want Kurs 6, P/E ca 16, yield ca 3
Kex och drycker i Kina. Stark aktör men inte alls så diversifierad och de har stor betoning på lokal handel (inte butikskedjor). Arisaig Partners har ägt dem länge men sålt och jag själv är inte nära köp. Don't want helt enkelt.
Synpunkter?
Kan du tänka dig att investera i Kinesiska bolag?
Vad säger du om kandidaterna? Är det någon som lockar och som borde undersökas närmare?
Och har jag missat något bolag? Finns ju annars många storbolag som Alibaba och China Mobile. Men jag köper hellre lite mindre bolag och som framgår av strategin måste de ge utdelning och ha bestående konkurrensfördelar.
onsdag 2 december 2015
Testat en afrikansk burgare
Är nu tillbaka efter en kort affärs- och semesterresa till London. Passade då givetvis på att besöka Famous Brands-restaurangen Steers. Det finns två ynka restauranger i London men 500 restauranger i Sydafrika och 45 i övriga Afrika. Steers har vunnit utmärkelsen Sydafrikas bästa hamburgare 18 år i rad och bästa pommes 14 år i rad så förväntningarna var höga...
Måltiden får betyget 4+ av 5. Enda minus är att den var något svåräten. Burgaren var saftig och har en piri-piri krydda som ger en ovanlig smak i positiv bemärkelse. Stripsen var stora och kryddade i samma touch som hamburgaren. Smaken är ljusår ifrån McDonalds och mycket godare än Burger King. De enda som kommer i närheten är Max. Men mer kött, kladdigare och starkare smak än dem.
Restaurangen är för övrigt ganska liten och finns i en förort i London, Clapham Junction. Kanske ingen slump att restaurangen hamnade där då förorten förmodat har internationella inslag (många man mötte var afrikaner). En annan positiv recension hittar du här.
"Lynchning" är bra men säger inte allt?
Begreppet "lynchning" kan ge fel och hemska associationer men syftar på investeraren Peter Lynchs tankar om att det är en fördel att ha en personlig upplevelse eller koppling till det man köper. Aktieingenjören är en hejare på sådant. Och jag gjorde ett försök i serien "investera på väg till jobbet".
Vad säger du? En del menar att man måste känna till varje detalj av det man investerar i. Jag tror det räcker, och faktiskt säger mer att burgaren fått en utmärkelse. Men det är ändå en kul grej att se ett favoritbolag in action. Har en "dröm" om att besöka alla bolag i portföljen, och nu kan jag bocka av Famous Brands :-)
Hållbart med burgare?
Då och då kan jag fundera på ett hållbarhetsperspektiv i investeringarna. Med risk för att låta politisk korrekt och smått vegetarisk så är kött något som tär på jordens resurser. Men, som ni läste innan, så inhandlas i alla fall köttet lokalt. Och jag har svårt att se en risk ur ett finansiellt perspektiv. Straffskatt? Inte troligt. Köttförbud, inte på kartan. I värsta fall kan man väl gå över mot kyckling som är mer hållbart och redan finns på menyn. Och det är inte "slit och släng"-burgare utan kvalitet.
Hur smakar dina investeringar? Och är Burgar-bolag något att ha? Vilket i så fall? Jag föredrar Famous Brands framför t.ex. McD (halvsunkigt) och Chipotle (ingen utdelning). Som vanligt slänger jag ut frågan om det finns något bolag som slår detta i stabil tillväxt och finansiell hållbarhet. 33 procent i årlig totalavkastning sedan 1994 smakar gott. Burgarna också :-)
söndag 22 november 2015
Två asiatiska bolag inköpta
Under höstsemestern gjorde jag research på asiatiska bolag och två köptes in för några veckor sedan. Clarksons lämnade sin plats i portföljen. Inget dumt bolag, men de är inte jättebilliga eller särskilt snabbväxande (per aktie) samt något cykliska. Blir bevakningslistan istället.
De två asiatiska bolagen bör gynnas av en växande medelklass och ökad urbanisering och är riktiga tillväxtcase med utdelning.
8990 Housing
Filippinska 8990 Housing (House, kurs 7.33 PHP) är den ledande massproducenten av billiga hus för medelklassen. Behovet av nya hus är stort och underskottet beräknas till 3 miljoner hus och växer. Se den här videon för en bra överblick.
Här är konkurrensfördelarna jag kan hitta:
- Legala inträdesbarriärer för utländska bolag i form av begränsningar för att köpa/äga mark.
- Lågkostnadsproducent. Material köps in billigare och byggnadstekniken skiljer sig från konkurrenternas genom förtillverkade enheter.
- De har som nationell aktör möjligheten att bygga upp ett "brand" genom t.ex. reklam och god kundservice.
- De tycks också vara lyhörda för sin målgrupp och har olika finansieringslösningar som gör att man inte behöver lägga lika stor handpenning (dock viktigt med riskkontroll).
Värderingen tycker jag är ganska attraktiv och jag köpte på 6.40 PHP. För 2015 får du 4,2 procents direktavkastning och för 2017 förväntas det stiga till dryga 6 procent. Prognosen för P/E-talen är för samma år 9,5 och 6,5.
Matahari Department Store
Matahari Department Store (LPPF, kurs 15 950 IDR) är Indonesiens lokala "H&M" och har funnits där sedan 1958. 2009 har de strukturerats om och satsar på expansion. De har ett 140-tal butiker där de säljer kläder, smink och väskor m.m. Här pratar vi om den ledande aktören i världens fjärde folkrikaste land. Tänk dig Europa minus Frankrike eller USA minus en delstat. Se den här halvfåniga videon* från 2.30 och framåt för en aktuell överblick.
*Jag länkar till den för att den är färsk. Tips: Fokusera på 2.30 - 4.20 och håll för öronen för att undvika glättig hissmusik. Strax innan minuten finns deras smått otidsenliga Matahari-marsch (en hopplös hybrid av Österrikisk Ompa-Ompa musik och Gangnam style). Inget som säljer in bolaget till utländska investerare och en kulturkrock.
De fördelar jag kan hitta är:
- Inträdesbarriärer för utländska bolag som i praktiken kan begränsas till större städer. Se sid 29 och 64 i en rapport från Credit Suisse.
- Starka varumärken, särskilt deras egna "Nevada".
- Inköpsfördelar som största aktör, och de köper 90 % lokalt
- Distribution till lågt pris som största och geografiskt mest spridda aktör
- De ingår i Lippo-gruppen (se sid 35) vilket ger tillgång till lokaler och e-handel. Portalen för e-handel heter dessutom Mataharimall
- Indonesierna, även de rikare, tycks föredra lokala varumärken. Se sid 9 i en rapport.
Man kan säga att alla konkurrensfördelar är lokala och det är tesen för investeringen. Och Matahari är inte heller en direkt konkurrent till H&M eftersom de mer satsar på landsbygd och framväxande städer, inte bara storstäder. Bland ägarlistan finns förresten de som äger Synsam (!).
Värderingen är högre här och jag själv köpte dessutom kring 18 000 IDR. Nu är det P/E 25 på 2015 års vinst och en direktavkastning på 2 %. Man betalar helt klart för tillväxt. Men å andra sidan finns det tillväxt. Astolz har rankat dem som topp i lönsam tillväxt bland 5 000 asiatiska bolag. Sen vet man aldrig om det fortsätter, men förutsättningarna tycker jag ser bra ut...! Senaste rapporten visade på ett litet hack i kurvan, men kalendereffekter är en förklaring enligt ledningen, se sid 10.
Lite övrigt...
Aktiepuben i torsdags var mycket trevlig. Denna gång var vi några färre vilket kan vara en konjunkturindikator så god som någon :-)
Jag har också fått ett recensionsexemplar av Marcus Hernhags bok och vill skriva något innan det är för sent. Men många kloka recensioner finns redan, t.ex. av Stefan Thelenius, Gottodix och Petrusko. Har inte så mycket att tillägga utom att boken ger kloka tankar, enkla råd och handfasta tips. Tror dock inte jag skulle få grönt ljus på investeringarna ovan, men det kan jag inte anmärka på :-)
Jag har i mitt eget tycke hittat goda kandidater för Filippinernas och Indonesiens växande medelklass. Tillsammans med Thailändska fisksnacks-bolaget börjar en Asienportfölj ta sin form. Fonden Civetta kör förresten i länderna Thailand, Indonesien, Filippinerna och Vietnam. De undviker Kina och Hong Kong. Kanske klokt?
Ska göra en ordentlig belysning av bolagen om det är av intresse. Risker finns givetvis i form av t.ex. valutarörelser, naturkatastrofer, tappade marknadsandelar eller ja vad som helst. Här är en spännande och innovativ sammanställning av landsrisker (väl värt ett eget inlägg). Men det handlar om mindre "gamblande" än man kanske kan tro. Bolagen har rejäla konkurrensfördelar, är starka aktörer på lokala marknader och bör definitivt på sikt gynnas av medelklassens framtida framfart.
Kanske inte blir så mycket input på de här bolagen men alltid kul med kommentarer ändå... :-)
Prenumerera på:
Inlägg (Atom)