söndag 25 maj 2014

Framåtblick, tankeexperiment och kärninnehav


Efter tipset i senaste inlägget har jag lyssnat på föreläsningen av Hans Rosling på UR play. Mycket spännande prognoser om hur framtiden kan tänkas bli. Även deras webbplats Gapminder och särskilt denna länk har bra funktioner. Lekte med att från 2000 och framåt jämföra hur vissa länder rör sig framåt. Den uppenbara utvecklingen är att t.ex. länder som Kina, Indonesien och Nigera rör sig snabbt framåt i inkomst och förväntad livslängd. Även i Sverige ökar inkomsterna.

Det här inspirerade mig till att tänka i jättetrender och på längre sikt än vanligt. Hur ser jag på innehaven då? På så lång sikt vill jag att bolaget ska ha starka konkurrensfördelar och behålla eller stärka dem. Även positivt om bolaget gynnas av en långsiktig jättetrend. Exempel på sådana trender är ökad befolkning, ökad inkomst (särskilt medelklassen), digitalisering, fler internetanvändare, äldre befolkning och hälsomedvetenhet. Är dock lite osäker på den sista.

Tankeexperimentet blir då:
Om jag blundar och öppnar ögonen om 10 år...Vilka bolag skulle jag vara bekväm med? Hur säkert är det att bolaget finns kvar? Vilka har stärkt sina konkurrensfördelar? Och vilka har även en megatrend att "rida på"?
Ska väl sägas att dettas knappast är originellt eller "min" tanke men ändå en nyttig övning. Portföljen syns förresten nere till höger på sidan.

Kärninnehav
Dessa bolag skulle jag utan problem kunna släppa i 10 år och inte vara det minsta orolig. Alltså kärninnehav!

Famous Brands
Gynnas givetvis av en växande medelklass och en uteätartrend. Ingen osäkerhet kring konkurrensfördelar, de är en lågkostnadsproducent, har starka varumärken och åtnjuter fördelar inom distribution och reklam etc. Finns stort utrymme att fortsätta växa i.

Discovery
Ökad medelklass i Afrika efterfrågar givetvis bättre sjukvård och försäkringar. Även ett spel mot Kinas medelklass genom samarbetet med Ping An. Värdens bästa försäkringsbolag sett till verksamheten? Bra varumärke, störst nätverk av läkare och unik kompetens kring förebyggande av risker.

Northwest Healthcare REIT
Antalet äldre i Kanada ökar! Behovet av privat sjukvård lär öka. De är största privata aktören för sjukhuslokaler och lär förbli det med deras försprång.

Johnson & Johnson
En "läkemedelsfond" med inslag av konsumentvaror. Starka varumärken och en bred vallgrav. Åldrande befolkning gör behovet av läkemedel m.m. stort.

Vitec
Marknadsledande i små nischer och det lär fortsätta. Har på senare tid diversifierat sig till många fler områden och det kan fortsätta. Visst är det "teknik" och där sker förändringar men det här är väldigt säkert ändå. Rider på digitaliseringsvågen i stort?

Woolworths
Är störst i Australien och vad skulle kunna ändra det? Inte mycket. En aktie som Ägamintid skulle kunna köpa till sin svärmor om han vill sova väldigt gott :-) Gynnas av ökade inkomster och ökad befolkning i Australien.

H&M
Borde inte kunna gå fel. Varumärket och konceptet håller, starka fördelar när det gäller inköp av kläder m.m. Enda frågetecknet är var kläderna ska tillverkas i framtiden (i takt med att löner går upp) men det lär "drabba" alla klädbolag.

Exxon Mobil
Sitter på gigantiska reserver och starka konkurrensfördelar. Har förresten inget problem med etiken, att köpa Exxon-aktier är lika fel som att tanka på valfri bensinmack. Medelklassen vill ha bilar, och plast, vilket gör att olja behövs.

Clarkson
Mer människor, mer handel, mer sjöfart, mer Clarksons. En framgångsformel :-)

Handelsbanken
Visst kommer bankkrascher, men de var aldrig illa ute 2008 och värre lär det inte bli. Tveksamt om de gynnas av någon särskild trend men de står säkert lika starka om 10 år.

Osäkrare bolag - bolag med "bismak"
Dessa bolag är jättefina men här är det något som gör att jag tvekar. Antingen gäller det dagens konkurrensfördelar eller förändringar som kan tänkas komma. Bolagen kräver också bevakning på ett annat sätt än kärninnehaven.

Coca Cola
Borde vara hur säker som helst med sina extrema konkurrensfördelar, men hälsotrenden talar emot. I grund och botten är många av deras produkter onyttiga. Visst kommer Coca Cola Life (med Stevia) men likt förbannat innehåller även den mycket socker. Är "rädd" för att tillväxtländerna, där ju Colas tillväxt ska komma ifrån blir mer hälsomedvetna (vilket är positivt i sig).

Telia
Risk för teknikförändringar, dåligt tillväxt och framtida stämningar. Kan även att bli "frånkopplade" av Apple och andra. Även om t.ex. fibernätet teoretiskt ger betydande inkomster i framtiden så finns även regleringsrisken. Kommer man tillåtas ta ut överpriser av vanliga Svenssons”? Vågar inte alls släppa dem i 10 år. 

Skanska
Är faktiskt inte hundra på vilka bestående konkurrensfördelar de har. Visst är det ett finfint och välskött bolag, men hur vet jag att ingen annan aktör tagit sig förbi om 10 år? Är inte säker på att vinsterna (och deras marknadsposition) är skyddade. Kan tänkas vara ett "oligopol" eller begränsad konkurrens när det gäller stora uppdrag, men är inte 100 % säker.

eWork
Inte lika diversifierad som Vitec som ju rör sig i flera branscher. Visst leder eWork utvecklingen men jag har en känsla att saker och ting kan förändras snabbt när det gäller konsultbranschen. Förstår mig inte till 100 % på marknaden och det är ett osäkerhetsmoment. Bra bolag dock givetvis.

Protector
Idag är de på helt rätt spår, men var är de om 5 år? Lite för ryckig historik (inställda utdelningar m.m.) för att jag ska se det som ett kärninnehav?

Munich Re 
Ingen "moat" enligt morningstar även om jag inte håller med dem. Men här finns en inneboende risk för katastrofer som då inte kommer ensamma utan ens aktieinnehav drabbas också (inget mot de som verkligen drabbas, men sånt kan ju ändå påverka valet av aktie).

Österrikiska posten
Visserligen en underskattad bransch men skiftet från brev till e-handel kan leda till lägre marginaler. Finns en ganska stor teknikrisk i form av att breven kan försvinna snabbare än man tror. Digitaliseringstrenden talar emot detta bolag - och även om e-handel till stor del kompenserar kan det bli dött lopp.

Beijer Alma
Hot från t.ex. kinesiska tillverkare? Visst är kvalitet och rykte viktigt men jag vet inte om de har samma marknadssituation om 10 år.

Ridley
Tveksam historik och svaga siffror tyder på att konkurrensfördelarna kanske inte är tillräckligt starka trots allt? Påverkas av många externa faktorer utanför deras kontroll. Gynnas dock av megatrenden ökat köttätande i särskilt Asien och mindre marktillgång (=mer foder). Men det hjälper inte om bolaget inte kan "kapitalisera" tillräckligt på det.

Skillnad i hantering - dela upp portföljen?
Har inte tänkt sälja något i panik utan agera så genomtänkt som möjligt. Däremot kan man i efterhand se att jag haft en tendens att "köpa i panik" :-)

En tanke är att kärnbolagen verkligen fokuserar på kvalitet rakt igenom. Köp, behåll, och fyll på gäller och det krävs väldigt mycket för att jag ska sälja. I princip bara sälj vid en klart försämrad situation eller rejäl övervärdering. För övriga bolag är värderingen viktigare och de har jag lättare att sälja, tom vid normalvärdering. Dvs högre krav på kvalitet för kärnbolag och högre krav på billig värdering för övriga bolag.

Problemet om jag inte delar upp portföljen är att det skulle bli extremt tråkigt. Köpa 10 högkvalitativa bolag och behålla i 10-20 år? Säkert smart, men jag vill även kunna köpa bolag som Protector.

Vad säger ni? Är det smart att dela upp portföljen? Eller ska man ha en "portfölj" för alla bolag. Tänker lite som Ägamintid, som väl ofta brukar sälja när de är fullvärderade. Och 4020 har ju sina tester mot undervärderade bolag. Har inte tänkt bli någon "trader" utan kräver att de övriga bolagen t.ex. ska ha en vallgrav, om än inte lika bred som för kärninnehaven.

Ska skriva något om portföljregler men ville få ur mig dessa tankar först och få välbehövlig input! Och har jag tänkt rätt angående vilka som bör vara kärninnehav? Eller om kärninnehav överhuvudtaget?

söndag 18 maj 2014

En fantastisk fond och hur investera i Afrikas medelklass?


Spinner vidare på temat växande medelklass i Afrika. Hur kan man i sina investeringar dra nytta av den jättetrenden? Här kan man se en liten rapport hur en stigande medelklass påverkar Nigera samt investeringscaset Afrika i stort. I korta drag växer Afrikas medelklass mest av alla och då vill man ha bättre bostäder, matvaror, kläder hushållsvaror, bilar, telefoner, försäkringar etc. Hur kan man nå den inhemska konsumtionen?

Inspiration kan man faktiskt få av en av Famous Brands största ägare. Arisaig Partners äger hela 7 % av bolaget. De är ett Singapore-baserat fondbolag som har ett gäng olika fonder som är inriktade mot just konsumentvaror och inhemsk konsumtion, t.ex. Africa Consumer fund och Asia Consumer fund.

Här kommer ett skönt citat från deras sida:
Our portfolios are made up of businesses that cater to the domestic consumer. We say that if "you cannot eat it, drink it, wash with it, wear it, or shop in it...we are not interested".
Deras investeringsstrategi är något jag gillar. Titta bara på dessa kriterier som jag tycker är enkla och klara. Blir nästan intresserad att "tilta" mina investeringar ännu mer mot konsumentvaror.
  • Market leadership – dominant companies tend to do better; 
  • Scalability – large target markets; 
  • Strong “moats” – brands, distribution, innovation; 
  • Low capital intensity – high ROCE
  • Predictability – compounding growth; 
  • Access – management who welcome our involvement.
Fonden går inte att direktinvestera i från Sverige jag kan se. Läste någonstans att de även bara riktar sig till riktigt förmögna och att en stor minimiinsättning krävs.

Fondens innehav i Afrika
Ingen tydlig redovisning kring innehaven finns men utifrån deras månadsrapporter ser man att de investerat i t.ex. Nestle Nigeria och Unilever Nigeria, Nigerian Breweries, Massmart (Walmart) och Shoprite.

Nestle Nigera och Unilever Nigera är intressanta eftersom en rikare medelklass efterfrågar bättre mat- och konsumtionsvaror. Bolagen är lokala varianter av deras globala motsvarigheter. Nestle är den jag skulle välja eftersom de är mycket större. Dock spontant dyr (P/E 30) i förhållande till den avstannande tillväxten enligt prognoser på 4-traders. Antagligen ett säkert val dock och värd att kolla närmare på. Jag är inte något "fan" av bolag som inte har egna försäljningskanaler, men troligen möter de inte någon stark förhandlare på butikssidan (se dock Shoprite nedan). Här är en färsk analys på Nestle Nigeria.

Nigerian Breweries går bort eftersom jag själv inte är sugen på att investera i sprit och deras hemsida är under all kritik. Försöker man läsa på om bolaget kommer en konstig säkerhetsvarning. Etanol till bilar skulle i och för sig vara okey, men det är dumt av andra skäl :-)

Shoprite (Sydafrika) är lite som Coop och har basen i Sydafrika men expanderar utanför och bland annat i Nigeria. Idag är 15% av vinsten utanför Sydafrika och de tycks lyckas med att hitta butikslägen och kan eventuellt uppnå en "first-mover" advantage på en sådan viktig marknad som Nigeria. En mycket spännande investering men jag har redan Famous Brands och Discovery och då skulle nog Sydafrika väga för tungt.

Massmart (Sydafrika) är lokala Walmart i Sydafrika, men jag tycker spontant Shoprite ser intressantare ut pga bättre tillväxt utanför Sydafrika.

Andra bolag i Afrika som fonden inte har?
Jag vill åt Afrikas växande medelklass och att bolaget ska vara störst i sin klass. Och gärna inte alltför stor vikt i Sydafrika. Svårt att uppnå tyvärr, men här är några obskyra försök!

Millicom är till och med noterad i Sverige så det är väldigt nära till hands och smidigt. De har dock en stor del av sina intäkter i Latinamerika. Jag är också rädd för lokal konkurrens i form av...

Safaricom (Kenya). De är som Telia på ecstacy och har till och med kommit på en mobilvaluta. Ett bolag att titta närmare på men känns spontant inte jättebilligt (P/E 24). Uppvisar dock fin tillväxt och kan om några år ge över 7 procent i utdelning enligt 4-traders. Fiber i Nairobi kanske är mer lönsamt än i Stockholm, vem vet? En presentation av bolaget har ni här. Nog kan man gissa att medelklassen vill ha bättre bredband och är beredd att betala för bra telefonabonnemang så det här är inte alls tokigt egentligen. Modern "infrastruktur" :-)

Dangote Cement (Nigeria) är ledande på Cement. Fy vad tråkigt och kan det verkligen finnas konkurrensfördelar där? Eller? Roligt skulle jag säga eftersom medelklassen vill ha nya hus och med en begränsad tillgång på bra cement-källor och höga uppstartskostnader kan det bli inträdesbarriärer för mindre aktörer. De har 60+ procent av cementmarkanden i Nigeria och har storskaliga planer på expansion. Länk till analys och presentation. En av Afrikas rikaste man äger detta bolag. P/E 19 på årets vinst och 3-4 procents direktavkastning, inte jättebilligt alltså.

Red Star express (Nigeria) är ett post- och logistikföretag som är FedEx lokalavdelning i Nigeria. Det som lockar är värderingen, vad sägs om 7% direktavkastning och P/E 7. I stil med Protector Forsikring. Får dock inte intrycket att de är långt framme inom IT av hemsidan att döma. Annars hade det varit ett tidigt spel mot E-handel. Länk till analys.

Illovo Sugar (Sydafrika) är en av afrikas största sockerproducenter, noterad i Sydafrika, men har 65 % av intäkterna från övriga Afrika. En slags afrikafond alltså, men lockar socker? Nej. Ok jag har Coca-Cola men det är inte 100 % socker :-)

Och aktier noterade utanför Afrika? 
Går det att nå medelklassen genom mer klassiska storbolag?
  • PZ Cussons gör diverse konsumentvaror och får 40 % av sina intäkter från Nigeria. Noterad på London-börsen så tyvärr inte billigt att köpa heller.
  • Huvudbolagen Nestle, Unilever och P&G är i sig ett spel mot växande medelklass generellt. Min invändning är att du får så mycket USA och Europa på köpet. Är främst ute efter ett "rent spel" mot Afrikas (eller Asiens) medelklass. Cirka 60-70 procent av inkomsterna kommer då från Europa och USA vilket inte är jättespännande.
  • H&M, Starbucks och Apple når väl på sikt medelklassen i bl.a Afrika men inte alls någon stor andel än. 
  • Clarkson, ökad handel är något som gynnar skeppsmäklarna.
Nej, det är svårt att hitta ett "rent spel" mot Afrikas medelklass där andelen intäkter i Afrika är hög. Men inga stora valutarisker och en automatisk riskspridning är i och för sig bra.

Några ord om courtage och valutarisker
Nigeria/Kenya kostar ca 3 000 kr jämfört med Sydafrikas redan dyra 750 kr så det här inlägget är ganska mycket för "skojs skull". Men kan man lägga en jätteorder så bygger man en "billig" afrikafond. 100' investerat i ett Nigerianskt bolag kostar 3% men är sedan gratis. Jämför det med en Afrikafond där ungefär samma summa tickar årligen (men man får dock en väsentligt större riskspridning på köpet).

ADR:er i USA? Nej, jag har inte hittat några alternativ förutom ADR:er från Sydafrika men oftast alldeles för dålig omsättning.

En sak att observera är att många afrikanska länder har hög inflation, vilket kan sätta en press på deras valutor. Se bra kommentar från "Irving Kahn" i detta inlägg.

Vad säger ni?
Courtaget och valutan avskräcker. Nöjer man sig med Sydafrika tycker jag mina val Famous Brands och Discovery står sig. Kvalitetsfylld snabbmat och pålitliga försäkringar är något som efterfrågas av just medelklassen. Shoprite borde även ha låg risk.

Vill man utanför Sydafrika (som redan är dyrt) blir det absurt dyrt. Kanske att Nestle Nigeria och Safaricom då ligger närmast till hands. Den som lockas av risk kan slå till på Cementbolaget.

Om ni gillar inlägget tänkte jag skriva något om Asiens medelklass framöver. Inte för att jag är någon expert på dem (heller) men det är ju kul att spåna på idéer. Eller vad säger ni? Är det något av de afrikanska bolagen som är värda att kika närmare på?

onsdag 14 maj 2014

Köpte Protector - och tankar om att vägra John


Till slut kunde jag inte hålla emot, jag är sen på bollen men... nu har jag köpt ett antal Protector Forsikring för 29.40 NOK. Kanske sist i hela bloggvärlden och jag har några tankar om hur det kunde gå så.

Bloggen är för mig en process för att lära sig mer om investeringar och få feedback, liksom för många andra. Oftast är det klockrent men ibland spelar de egna tankarna ett spratt. Ett följa-John beteende uppstår i bloggvärlden och det är något som jag ibland har svårt för. Men i grunden är det ju positivt, att lära och inspireras av andra. Och skulle man bara följa någon random John är det en sak, men att följa Ägamintid, Aktiefokus, 4020, och alla andra duktiga bloggare brukar faktiskt vara en god ide. Motståndet mot att följa John har gått för långt och det har blivit något av ett vägra-John-beteende.

Mycket psykologi här och ibland kan man få en tendens att sticka ut bara för sakens skull. Jfr Snåljåpens slösmånad när alla andra skulle köra snålmånad. Framöver ska jag bli ännu bättre att ta råd och hitta inspiration från alla andra bloggare och läsare. Och sydafrikanska försäkringsbolag behöver ju inte vara bättre än Norska - även om jag fortfarande tror Discovery Ltd är svårslaget :-)

Så här är det:
Jag har varit för seg med att sälja Skåne-Möllan för att det var mitt favoritbolag. Och för seg med att köpa Protector för att det varit alla andras favoritbolag. Dumt verkligen, bort med sådana "känslor" i investeringssammanhang :-)
Ett annat skäl till att jag inte köpt dem är att jag borde ha köpt dem långt tidigare och sånt kan sätta sig i huvudet. Det tar emot att köpa ett bolag kring 30 NOK när man hade chansen långt tidigare, kring 15-20 NOK. Då kommer en automatisk tanke att det är kört, att tåget har gått.

Ska jag inte skriva något om Protector då? Nej, faktiskt inte, "allt" är ju redan skrivet. Ett mycket billigt bolag, P/E 7 och 6 % i direktavkastning och med tillväxt. Det jag kan tillägga är att tillräckligt starka konkurrensfördelar borde finnas: De är en lågkostnadsproducent och har en mycket stark position i nischen ägarbytesförsäkringar. En enda punkt faller det på och det är att de gjort en utdelningssänkning i närtid. Men när allt annat finns där är jag flexibel och låter det passera.

Nu är jag med på tåget även om det var dyrare att köpa biljett ombord än att ha köpt innan. Men låt gå, jag tror det kommer att bli en fin resa ändå.

Hur gör du med "John", och känner du igen dig i några av dessa tankar?

söndag 11 maj 2014

Famous Brands - en kandidat till världens bästa företag?


Tänkte att det största innehavet i min portfölj kunde få en kort beskrivning. Tanken är 10-20 bolag med en jämn portföljandel, men just nu är de störst. Famous Brands är i korta drag Sydafrikas svar på McDonalds och Starbucks. De är noterade på Johannesburg-börsen med ticker FBR:JHB. Här finns kvalitetsfylld snabbmat, kaffe m.m. med en enorm tillväxt. Och viktigast av allt - jämn och lönsam tillväxt.

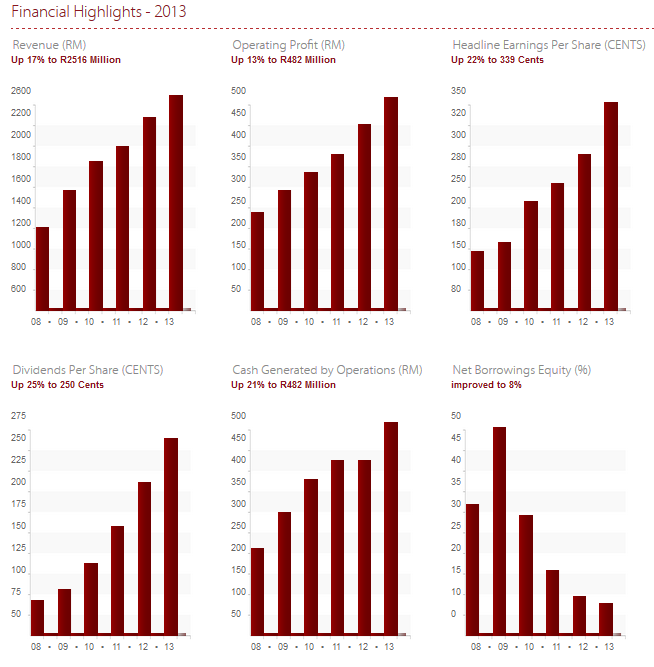
I det här fallet tycker jag bilderna beskriver det hela rätt bra. Här är ett bolag som ständigt höjer vinsten, kassaflödet och utdelningen. ROE ligger stadigt mellan 30 och 40 procent. En tillväxtraket som oavsett lågkonjunktur gör sitt jobb med råge. Enda stapeln som minskar är skuldsättningen :-)

Bild från bolagets hemsida
Och ser man det hela som en linje så känns aktien extremt förutsägbar. Ingen Eniro eller Boliden här inte. Gröna strecket är vinsten och röda är utdelningen.

Bild från corporateinformation.com
Vad är hemligheten?
De har en mängd välkända varumärken som är ledande inom sina nischer. Förutom Wimpy är de kanske okända i västvärlden, men Steers, Taschas, Debonairs Pizza etc vinner lokala utmärkelser år efter år. Varumärkena lockar i sig. Med tanke på deras storlek jämfört med konkurrenterna har de hyfsat starka konkurrensfördelar när det gäller distribution, reklam och inköp. Sydafrikanerna är också ganska patriotiska har jag hört, och då ligger afrikanska varumärken bättre till.

bild från moneyweb
Två långsiktiga trender är att fler och fler äter ute och att medelklassen växer. Dessa trender gynnar verkligen Famous Brands. Bra butikslägen är också en fördel. Under fotbolls-VM i Sydafrika 2010 så gick försäljningen mycket bra på grund av alla utmärkta lägen.

En artikel från utmärkta Moneyweb beskriver läget jämfört med konkurrenterna. Famous Brands är en jätte-PacMan som växt ifrån sina stackars konkurrenter.

Ska man bry sig så mycket om dagens värdering?
Visst är dagens pris på dryga 10 000 Cent inte direkt billigt, du betalar P/E 29. Frågan som man kan fundera på är om inte fantastiska bolag ganska snabbt växer ikapp, och växer om, sin nuvarande värdering. Om man tänker på 5-10 års sikt så kanske dagspriset inte är så viktigt. Okey, nu svär jag i kyrkan eftersom jag ändå kallar mig värdeinvesterare. Men det är som när man hittar en kökskniv som håller i 50 år jämfört med en IKEA-produkt som håller i 5 månader. Hur mycket mer ska inte den första kosta?

Ett bolag som har hela Afrika att växa i, som spelar på dess medelklass och uteätartrenden och är ledande inom sin nisch. Ja, det kanske är köpvärt även till en halvdyr värdering? Jämför med att H&M oftast handlas till höga multiplar. Men i det här fallet får du faktiskt tillväxt, och även lönsam sådan. Man får dock komma ihåg att fördelarna är starkast i Sydafrika och att det tar tid att bygga upp skala utanför Afrika.

Ska understryka att det finns en del risker och nackdelar. Högt courtage är det första. Sedan är valutan inte den mest stabila och 90% av intäkterna kommer från Sydafrika. Och när slår de i taket när det gäller tillväxtmöjligheter?

Men vad säger ni. Hur mycket ska kvalitet få kosta? Vad är rimligt P/E på ett bolag som stadigt växer med 20 procent per år? Om ni kikar på bolaget, gillar ni vad ni ser? Om jag bara skulle äga en enda aktie så är det Famous Brands. Visst borde man inte gifta sig med en aktie men den här ser jag som min pensionsförsäkring. Har du hittat någon aktie som du (nästan) aldrig kan tänka dig att släppa?

I en annat inlägg ska jag gå igenom olika sätt att investera i afrikas växande medelklass men stannar här för denna gång :-)

söndag 4 maj 2014

Maximera eller minimera husköpet? Och nästa ekonomiprat


Det slog mig att jag bloggat i 3 år men inte skrivit en enda rad om den största investeringen jag gjort. Såklart så syftar jag på huset! Visst är det något annat än ett vanligt aktieköp men vissa likheter finns.

Mycket finns att säga om husköp och det finns mängder av aspekter. Jag tänkte stanna vid en:
Om man har möjlighet, är det då smart att köpa så dyrt hus man har råd med utifrån sin budget? Maximera husköpet eller inte? Är det smart att köpa en 3-miljonersvilla om man med viss marginal har möjlighet att istället köpa en som kostar 6 miljoner?
Min tanke har alltid varit att undvika lån i den mån det går, och bara köpa ett hus som uppfyller alla behoven till lägsta möjliga pris. Men är det rätt tänkt? En kompis uttryckte sig såhär: Maxa alltid husköpet... och det satte igång detta inlägg.

Hur mycket dyrare är 6-miljonersvillan per år?
Köper man 6-miljonersvillan så har man betalat 3 miljoner mer (no kidding). Och det är ju en kostnad som bör gå att räkna på - givet vissa antaganden.

Kostnaden för varje lånad miljon blir cirka 3 000 kr per månad med en ränta på 5 % (3,5 % efter ränteavdrag). Du får då ca 9 000 kr per månad i ökade kostnader - pengar som du annars t.ex. skulle kunna investera på börsen. Per år blir det 108 000 kr. Ett dyrare och antagligen större hus kräver också mer underhåll och uppvärmning över tid, så jag lägger på 20 000 kr per år.

Totalt blir det då cirka 130 000 kr dyrare för 6-miljonersvillan per år. Jättegrovt räknat förstås och jag höftat till med en fast ränta, utgått att ränteavdragen finns kvar, antagit att husen är i samma skick och läge, struntat i högre kostnad för pantbrev och lagfart etc. Har säkert missat massor med andra saker, men vi går vidare.

Vilket är bäst när vi uppskattat kostnaden?
Med en mycket grov uppskattning av kostnaden kan vi ställa alternativen mot varandra.
1. Ha 3 miljoner kr extra investerat i huset (6-miljonersvillan) eller
2. Få 130 000 kr per år i lägre kostnader? (3-miljonersvillan)
Vilket som är bäst måste väl till stor del bero på vilken värdeökning de 3 miljoner kronorna får när de är investerade i huset. Sätter vi 10 % värdeökning per år, dvs orealistiskt högt (?), blir det 300 000 kr på de 3 miljonerna och då överstiger värdeökningen de inbesparade kostnaderna.

Vid en värdeökning på 4,5 procent per år så blir värdeökningen lika stor som de inbesparade kostnaderna på 130 000 kr. Men en sak är viktig att tänka på: Du får bara del av värdeökningen när du säljer.

Jag gissar att en mängd övriga faktorer kan påverka. Hur stor är alternativavkastningen på börsen? Inflationen? När säljer man huset? Ändrade regler för fastighetsskatt etc. Något jag kommer att tänka på är också risken. Vad händer om en av låntagarna blir sjuk och får lägre inkomst? Och allt är investerat i en enda fastighet, vilket inte är någon riskspridning.

Summering... de vete tusan :-)
Den uppenbara osäkerhetsfaktorn är hur mycket huspriserna kommer att stiga. Se t.ex. denna rapport från boverket (sid 10) för hur utvecklingen har varit historiskt. Och väldigt många faktorer är okända. Jag vågar mig därför inte på någon summering utan vill väcka tanken och frågeställningen. Hur tänker ni i dessa frågor? Misstänker också att det kan finnas en del tankevurpor och massor av missade infallsvinklar, men men...

Som vanligt är det "rikemansproblem" i exemplet men frågan är nog aktuell för de allra flesta: Ska man maxa sitt husköp eller inte oavsett budget?

För att köra en riktigt konkret avslutning. Vi gick på 3-miljonersvillan trots att vi hade kunnat gå högre. Gjorde vi rätt? Min filosofi är att inte köpa mer än du behöver - och välja ett undervärderat område - och investera eventuellt överskott löpande på börsen etc. Då får du lägre risk generellt i och med högre kassaflöde, lägre lån och mer riskspridning, för allt sitter ju inte i bostaden. Men det här är svåra frågor. Eller hur? Så hur gör du?

Nästa ekonomiprat 10 juni
Nästa ekonomiprat blir tisdagen 10 juni kl 18 på Belgobaren.

Har bokat 25 platser och hoppas att de fylls. Senaste gången var lyckad med många intressanta diskussioner och 20-talet personer på plats. Så välkommen om du har möjlighet!

Anmäl dig via mejl eller i kommentarsfältet.

söndag 27 april 2014

Hur gör du när nergången kommer?


En ganska simpel fråga som kanske blir mer och mer aktuell är hur man ska agera om en större nedgång kommer. Just nu är det väldigt lätt att säga att man ska sitta still i båten. Sen är frågan hur det känns och hur man faktiskt agerar om - eller snarare när - börsen går ned med 10, 20 eller 30 procent.

I dessa tider när ekonomibloggar växer fram som svampar ur jorden och alla nyintroduktioner övertecknas, ja då är det värt att komma ihåg att: 
...efter solsken kommer värsta regnet, som det heter på schlagerspråk.
Lek t.ex. med tanken att eurokrisen blossar upp, en pandemi kommer dragandes eller att Rysslands "krimserie" får fler avsnitt.  

Min strategi - sitt still på stranden
I princip är jag fullinvesterad hela tiden. Utdelningar och nysparande kan dock läggas på hög om jag tycker att börsen ser övervärderad ut, eller mer korrekt uttryckt: om jag inte hittar något köpvärt bolag. Jag försöker att titta på bolagen och ignorera "bruset". Kanske är man inne på placera, di för ofta och lyssnar på för många börs- och sparpoddar... och går på för många ekonomiprat (haha)? Inget ont om något av detta, men ju mer insatt och insyltad man blir, desto svårare kan det bli att strunta i bruset och ryckas med?

Varför fullinvesterad konstant då? Jo, största risken sett över tid är att stå utanför marknaden. Det handlar egentligen inte om att regn följs av solsken i ett evigt kretslopp, utan en situation där antalet soltimmar konstant ökar (i alla fall historiskt). Lika bra att sitta still i solstolen även när det regnar. Visst vore det optimalt att ibland packa ihop stolen och röra sig mot ett solarium (hedgefond?!) men det blir ryckigt och svårt att slappna av. För hur ser horisonten ut? Kände jag en droppe? Och redan när du packat ihop stolen och begett dig bort från stranden kanske solen skiner igen.

Min defensiva portfölj hoppas jag också gör de negativa perioderna lättare att uthärda. Om index faller 30% men egna portföljen (åtminstone i teorin) går ner med 15% så är det inte lika jobbigt.  

Andra strategier?
Att gå ur marknaden eller bolagen när det är dyrt och sedan gå in när det rasat är en god idé. Tyvärr kan det vara svårt i praktiken. Som det brukar sägas så kräver det två korrekta beslut, gå ut i rätt tid och gå in i rätt tid. Definitivt alldeles för svårt för mig! Att hitta bra bolag som kommer att fortsätta vara bra och förbättras är en sak, men fråga mig inte hur börsen eller kursen kommer att gå. 

Senaste ekonomipratet diskuterades några andra strategier och varianter. Bland annat nämndes att man kan ha sin portfölj på t.ex. 10-talet bolag konstant. Men att sedan hedga portföljen vid nedgång och t.ex. skaffa en "krockkudde" av bear-certifikat. D.v.s. att man lägger in något moment som går upp om börsen går ner, för att kompensera att portföljen går ner - och vips så har man skyddat sitt kapital. 

Min lilla invändning är att det kostar i form av avgifter och att det är extremt svårt att veta när nedgången kommer, i alla fall för mig. Lite som att försöka fånga en fluga. Sen förstod jag nog inte till fullo modellen, vilket inte berodde på förklaringen utan min egna brist på egen erfarenhet och sömn :-). 

Synpunkter?
Hur agerar du när nedgången i portföljen kommer? Gör du något för att försöka parera? Och hur "agerar" du mentalt, är du oberörd eller inte?

Själv hoppas jag... peppar peppar... att jag fortsätter den linje jag är inne på avsett hur börsen väljer att gå i stort.

söndag 20 april 2014

Sälja Skåne-möllan, bloggetik och snart ekonomiprat


Skåne-Möllan är ett gammalt favoritbolag som jag vill skriva några rader om innan jag eventuellt säljer. Kan vara så att jag missbedömt dem. I korta drag ifrågasätter jag styrkan i deras konkurrensfördelar och rimligheten i värderingen.
Goda finanser? Ja, stor kassa.
Hög eller växande utdelning? Ja, hög.
Starka konkurrensfördelar? Nja?
Rimlig värdering: Nja?
Konkurrensfördelar - bara till viss del
Nog har Skåne-Möllan något unikt. Men till 90% är det vanlig kvarnverksamhet vi talar om, och där är konkurrensen hård. Deras nischprodukter står bara för cirka 10% av intäkterna. Här finns skäl att vara lite orolig eftersom mjölmalande säkert behövs, men varför i Sverige? Visst ökar transportkostnaderna men om kronan är stark är det säkert lönsamt att lägga ut malandet i ett låglöneland. Jfr med vad som sägs i årsredovisningen för 2013:
Importen av mjölbaserade livsmedel, ofta som detaljhandelns egna  varumärken har ökat i takt med att vår valuta har  stärkts på senare år 
Förhandlingspositionen är väl knappast optimal då "motparterna" är starka kunder som ICA, Nestle etc.

Specialmjölerna då? Jo, här finns något unikt. Men unika produkter är inte samma sak som starka konkurrensfördelar. De måste kunna ta bra betalt för att det ska vara värt något. Om jag t.ex. får patent på en hästsko som tillverkas av återvunna tuggummin är den nog unik, men vad hjälper det? Jag är tveksam till om specialmjölerna har tillräcklig marginal (redovisas inte!) och om efterfrågan är tillräckligt stor på dessa visserligen unika produkter. Transportkostnaderna gör säkert sitt också.

Beroende av råvarupriser (lågt vetepris), flertalet starka kunder (ICA, Nestle etc) tycker jag gör att det hela inte ser särskilt starkt ut. Överhuvudtaget beror resultatet för ett enskilt år mycket på hur vetepriset låg när de köpte in råvarorna. Och när de uttryckligen nämner att prishöjningar inte kan föras vidare till kund är det svårt att argumentera för att de har någon "pricing power".

Något mer då? Jo, lågkostnadsproducent skulle de kunna vara med hänsyn till sin unika specialkvarn eftersom mindre energi förbrukas. Men tyvärr har någon sådan fördel knappats synts i resultatet hittills.

Värdering, nja
Kruxet är att de investerat massor för tillväxt i form av nya kvarnen men istället har resultatet minskat. Detta är oroande. Hur mycket hade det minskat om nya kvarnen inte byggts?

Nästan 5% direktavkastning kring kursen 300 är bra, men vad mer kan man få? Högt P/E tal och ett bolag som åtminstone för tillfället saknar tillväxt räcker knappast. Tar man Telia som exempel ligger vinsten still men du har högre utdelning, och lägre P/E-tal. Ok, sämre fritt kassaflöde kanske beroende på hur man räknar. Men poängen är - Skåne-Möllan är prissatt efter tillväxt men de minskar. Tillfälligt? Jag är inte så säker.

Man kan argumentera för att dåliga resultatet 2013 beror på högt vetepris och att de är tillbaka i sitt normalläge redan i år, se t.ex. denna analys från Mangold.

Summering
Lutar åt att sälja Skåne-Möllan men det är ingen panik, snart är det ju utdelning också. Problemet är att även om vinsten 2014 återgår till normala (och 2013 var ett undantag) så är P/E-talet inte lågt och jag skulle gärna se att de bevisar sina konkurrensfördelar tydligare än nu.

Som ni kanske märker är jag sen på gröten, eller snarare sist till kvarn, för bloggrannarna Aktiefokus (Martin) och Rullstolsinvestereraren har redan sålt sina aktier.

Vad anser du om Skåne-Möllan?

Bloggetik
Inlägget går nu över på ett närbesläktat ämne, nämligen bloggetik.

I vilka fall bör man i förhand tala om något man gör? Ja, om man varit väldigt positivt inställd och sedan ev ska sälja är det väl schysst (läs Skåne-Möllan). Jag försöker konsekvent vara öppen med de affärer jag gör men talar oftast i efterhand om vad jag gjort. Ganska dumt egentligen eftersom jag får så smarta kommentarer, och borde agera utifrån dem :-)

Hur gör ni andra bloggare? Jag försöker köra med öppenhet och när det känns fel att inte göra det - så flaggar jag i förhand hur jag ev. kommer att göra.

Ska nog också nämna den klassiska friskrivningen att allt sker på egen risk. Men jag sitter i alla fall i samma båt som ni. Har jag t.ex. missbedömt en kanadensiskt sjukvårdsaktie (vilket jag inte hoppas!) så är jag med i kursfallet, självfallet. Men tusan vad lätt det är att gå miste ibland.

Har nu lagt upp portföljen till höger i bloggen, men ska försöka hitta något smartare sätt så att förändringarna är lättare att se.

Ifall jag inte varit tydlig med det innan så vet ni kanske att jag har ett samarbete med Avanza. Jag är en av de åtta bloggar som de samarbetar med. Jag får trafik via dem, lite lägre courtage och börsveckan, men länkar i gengäld bolagsnamn till Avanza när så är lämpligt. Se även denna diskussion hos Lundaluppen.

Vad anser ni är oetiskt när det gäller bloggande? Och om ni anser att jag gör något fel, säg gärna till!

Ekonomiprat nu på onsdag!
Jag får det till 27 personer anmälda inklusive undertecknad. Finns alltså 3 platser kvar. Jag vet att konkurrensen är hård, Sparpodden och Bättre börs går samtidigt. Men de kan ju ses i efterhand! Ekonomiprat spelas (ännu?) inte in även om många dialoger och tankegångar sätter ett tydligt avtryck på åtminstone min näthinna, eller vad man säger.

Och är det några avhopp, säg gärna till innan. Hoppas vi ses där och att platserna fylls!

söndag 13 april 2014

Omdisponeringar: Utländska aktier i KF istället för ISK


Rubriken kommer knappast som en överraskning för de som läste förra veckans inlägg. För att knäppa skatteverket på nästan - på ett lagligt sätt - har jag flyttat mina utländska aktier till kapitalförsäkring (KF) istället för ISK. Flyttat är fel ord eftersom jag måste sälja, göra en överföring, och sedan köpa tillbaka.

Principen blir nu väldigt enkel för mig: Svenska aktier i ISK och utländska aktier i KF.

Visst finns vanlig depå med som ett alternativ men det går bort. 30% skatt på utdelningar är inte bra när jag satsar på utdelningar. Reavinstskatt är inte heller bra. Och jag gillar verkligen inte deklarationsbestyr. Återbetalningsgraden av utländsk källskatt för Avanzakunder har också hittills varit god. Både för 2010 och 2011 har den i princip varit 100%. Nackdelen är att den kommer två år i efterskott, istället för ett år i efterskott som ISK, dvs något "ränta-på-ränta effekt" blir det. Men smidigt är det!

Max 500 kr källskatteavdrag i ISK - går att komma runt?
Som framgick av tidigare inlägg finns en begränsning i avdrag på 500 kr om man har underskott av kapital. En klurig läsare påpekade att ränteutgifterna för ett gemensamt bolån kan omfördelas, för att minska sitt eget underskott av kapital. Några olika alternativ finns alltså för att åtgärda problemet:
  • Öka inkomsten av kapital, t.ex. sätta in pengar på räntekonto, eller sälja aktier från vanlig aktiedepå med vinst. 
  • Fördela om ränteutgifterna om man har gemensamt lån, och på så sätt minska ditt eget underskott av kapital. Du måste dock fortfarande ha ett överskott att göra avdrag ifrån. Saknar du överskott (eller om det är mindre än 500 kr) så stannar avdragsmöjligheten på 500 kr. I alla fall enligt muntliga uppgifter från skatteverket - skriftliga informationen är svårtydd.
Jag vill att deklarationen ska ske med automatik och inte heller orsaka deklarationsbesvär för sambon. Kör därför med KF för allt utländskt för att det är väldigt smidigt när väl "flyttböket" är avklarat. Tar alltså en engångskostnad för att slippa krångel i framtiden.

Nackdelar med en kapitalförsäkring?
Visst finns en - förhoppningsvis endast hypotetisk - risk med en kapitalförsäkring eftersom den inte omfattas av insättningsgarantin eller investerarskyddet. Men man kan inte oroa sig för allt. Jo man kan, men då har man inget liv! Sannolikheten att Avanza skulle gå omkull bedömer jag som extremt liten, de har ju inte bolån, förutom till private-banking kunder, och då med hög säkerhet. Sen finns ju diverse säkerhetsventiler, läs mer här.

Investerarskyddet är också begränsat till 250 000 kr. Har du t.ex. 550 000 kr måste du ändå dela upp beloppet i tre banker för att få fullt skydd. En praktisk nackdel med KF är att du måste se till att ha pengar på kontot eftersom avgiften dras av banken istället för att skötas via deklarationen.

Genomförda omdisponeringar
En "flytt" från ISK till KF innebär en försäljning i ISK, överföring till KF och tillbakaköp i KF. Till viss del blir det ett nytt investeringsbeslut. Därför bra att öka eller minska medans jag betalar ett courtage för "återköpet".Tyvärr blir det kostsamt med courtage, valutaavgifter, insättningsskatt etc. Men det får jag ta.

Timingen kan vara värd att tänka på för det gäller att bevaka brytpunkterna för skatt. ISK tas ut varje kvartal men KF halvårsvis. Tror att optimala tillfället att byta är efter att 3:e kvartalets brytpunkt har varit i ISK:n. Men är man redan uppe i 500 kr källskatt för årets utdelningar så är det dumt att plussa på utdelningarna i ISK ytterligare och då kan det vara värt att byta tidigare.


Flesta bolagen oförändrade 
Coca-Cola, Exxon Mobil, Johnson&Johnson och Northwest healthcare reit vill jag äga i samma andel som tidigare. Ökade ändå smått i de flesta när jag ändå köpte.

Minskade i Clarkson plc
P/E över 30 lockar spontant inte. Däremot är ju P/E ett trubbigt mått och en ögonblicksbild. Vilket "E" (earnings) pratar vi om? Är vinsterna tillfälligt nedtryckta åker ju P/E-talet upp. Sett till 4-traders kan man säga att du betalar ca 20 gånger 2014 års vinst. Och på grund av lågt underhålls-capex är fria kassaflödet högt, och de har dessutom en nettokassa. Hursomhelst är det ett fantastiskt bolag så jag köpte tillbaka, men passade på att minska från 6 % till 4 % av portföljen.

En kul detalj är att de faktiskt gått in i Sverige. För den intresserade rekommenderar jag denna artikel som handlar om köpet av en Uppsalabaserad skeppsmäklare.

Ökade i Munich Re och Österrikiska Posten
Hade för lite i dem och passade på att öka när jag ändå är där och betalar ett courtage för återköpet. Nu har de knappt 5 % var i båda två. Får nog stanna här, annars blir inlägget på tok för långt...

Hur gör du?
Hur gör du med utländska aktier, går du också över till KF? Eller skriver du över räntekostnaderna om du har gemensamt lån? Och tror du att minskningarna och ökningarna var rätt beslut? Just Clarkson var svårt, för när blir ett högkvalitativt bolag för dyrt? En av de "eviga" frågorna inom aktieinvestering :-)

lördag 5 april 2014

Varning för utländska utdelningsaktier i ISK - problem med källskatten


Principen är att man har rätt att få tillbaka utländsk källskatt på utdelningar i sin egen deklaration. Utländska källskatten är oftast 15 procent. Om du t.ex. skulle få 100 kr i utdelning från McDonaldsaktier så tog USA 15 kr. Dessa 15 kr kan du sedan ta upp i din deklaration och få avdrag för, eller ja, det görs automatiskt.

Har nu blivit varse om att det finns en något märklig begränsning för hur mycket utländsk källskatt man kan få tillbaka. Gränsen är tydligen 500 kr om man har inte har "överskott av kapital". Och har du bolån så gör ränteutgifterna ju att du i 9 fall av 10 att du får underskott av kapital, om jag tänker rätt.

Vi tar ett exempel som illustrerar problemet:
Rike Richard har bolån men lyckas ändå köpa aktier för 300 000 kr och väljer 50 procent H&M och 50 procent Coca-Cola. På Coca-Cola utdelningen dras 15 procents källskatt av USA och den borde han väl kunna få tillbaka fult ut i den svenska deklarationen? Nej, inte alls säkert...!
Schablonskatten är 0,627 procent för ISK i år, se länk här. Alltså blir avgiften för hela ISK:n ungefär 1881 kr utifrån värdet på 300 000 kr. Mer än så kan man inte få avdrag för när det gäller källskatten, och det är ju rimligt (se frågor och svar nedan). Men det är tydligen inte enda begränsningen, utan det finns en annan regel:
Har du inte överskott av kapital får du inte större avdrag än än 500 kr för den utländska källskatten
I Coca-Cola fallet blir utdelningen för Coca-Cola cirka 4 500 kr med 3 procents direktavkastning. Utländska källskatten är 15 procent vilket då blir 675 kr. Här får alltså Richard inte avdrag för hela källskatten om han inte har "överskott av kapital". Ju mer han köper i Coca-Cola, eller ju högre utdelningen blir, desto högre blir den effektiva skatten på utdelningen. Visst får man behålla 85 procent men frågan är hur mycket mer uppemot 100 procent man får tillbaka.

Rikemansproblem ja? Men det kan snabbt bli aktuellt om du övervägande satsar på utländska högutdelare, satsar större summor, eller om källskatten är högre än de 15 procent som är normalt.

Dålig info hos Skatteverket?
Jag tycker inte Skatteverkets information är särskilt tydlig. Se t.ex. denna fråga och svar där begränsningen enbart gäller schablonskatten för ISK. Något vilseledande att inte tala om att det i praktiken ofta finns ett tak på 500 kr tycker jag!

Begränsningen på 500 kr nämns väldigt kortfattat här (mitten av sidan) men inte i ett mer utförligt dokument. Och inte heller i dags att deklarera.

Ok, tänker jag efter kanske det på något sätt är logiskt så att det ska finnas något att göra avdrag emot (d.v.s. ett överskott). Men tusan, förra årets deklaration hamnade jag under 500 kr i avdrag så jag trodde allt var frid och fröjd, men jag borde grävt djupare!

En till sak är märklig. Årets automatiska avdrag på 500 kr framgår inte någonstans i beräkningarna i deklarationen. När jag ringer säger de att den kan gömmas någonstans bland alla siffror, men att den finns med. Förra året gömdes den i posten för kommunalskatt vars beräkning därför inte gick ihop (för att avdraget fanns där)!

Tänker dock inte halka in på "rättshaverist-spåret" mer än jag gjort. Dags för lite konstruktiva lösningar! Och smidigt att avdraget på 500 kr i alla fall sköttes automatiskt.

Vad kan man göra åt det? 
Uppdatering 140419: Ett sätt att eventuellt få avdrag är att omfördela ränteutgifterna om man har gemensamma lån, se kommentarerna. Genom att lägga över ränteutgifter till ens sambo/make/maka så får man själv ev. överskott av kapital och kan göra avdrag.

Ja, man kan lägga de utländska aktierna i en kapitalförsäkring istället. Åtminstone hos Avanza finns inte begränsningen på 500 kr, och här sköter Avanza återbetalningen av källskatten eftersom de är ägare till aktierna i kapitalförsäkringen. Alla kunder hanteras som ett kollektiv och chansen att få tillbaka mer pengar än 500 kr ökar väsentligt. Se tidigare inlägg om saken.

Ett annat alternativ är att öka på inkomsten av kapital, t.ex. sälja aktier med vinst från vanlig aktiedepå, eller ha en större summa på vanligt sparkonto. Inte aktuellt för mig.

Det fanns alltså ytterligare fällor när man satsar utländskt. För mig var detta okänt och jag grämer mig något över det gått mig förbi, men nog var det lätt att missa. Huvudregeln att man får avdrag för utländsk källskatt förtogs av ett obskyrt undantag som faktiskt kunde lyfts fram mycket bättre. Hoppas jag inte missat någon ytterligare utlandsfälla.

Att det automatiska avdraget gjorts syns förresten i deklarationens sammanfattning (sid 4) under rubriken "Här finns information till din skatteuträkning".

Vad säger ni andra som äger utländska utdelningsaktier? Är det bara jag som drabbats av detta? Kände ni till begränsningen? Ok, verkligen ett lyxproblem egentligen men ändå :-)

söndag 30 mars 2014

IT-konsulter inget för mig - förutom eWork


Ett gäng av de bolag som återstår i serien okända utdelare är IT-konsulter.

Jag har en grundläggande invändning mot deras affärsmodell: Jag kan inte se några bestående konkurrensfördelar jämfört med konkurrenterna

Var finns konkurrensfördelarna?
Har funderat en del men kan inte hitta dem. Tillfälliga konkurrensfördelar som bra ledning, goda finanser etc kan nog finnas, men för mig räcker det inte för att köpa och behålla på lång sikt. Då är bestående konkurrensfördelar centralt eftersom man vill att vinsterna ska vara "skyddade" på något sätt i form av en "vallgrav".

Jag hittar inget varumärke som gör att man betalar mer, lågkostnadsfördelar, patent eller något annat strukturellt. Generellt så konkurrerar de väl i princip med pris. Kompetensen ligger i personalen och inte i affärsmodellen eller bolaget. Vilket är illa nog. Dessutom tillkommer en hel del cykliska inslag då det ska gasas så det skriker i goda tider, medan personal några år senare ska sägas upp för att kapa kostnader. Brist på folk i goda tider och överskott i dåliga tider. Inga gyllene tider direkt.

Nog må de ha hög utdelning (Connecta, HiQ etc) och goda finanser, men det hjälper inte, i alla fall inte enligt min filosofi. Detta gör att följande mer eller mindre okända utdelare går bort: Acando, Connecta, HiQ etc

Finns det undantag? eWork?
Nischade företag som har en begränsad marknad med få konkurrenter kan ha en ljus framtid, men jag hittar inte några sådana investeringsobjekt.

Den enda jag investerat i är eWork som är något annat - en konsultmäklare. Alltså inga anställda konsulter och en affärsmodell som förhoppningsvis är skalbar och kan ha en nätverkseffekt.

Bör nog sägas att jag trots mina bredsalvor mot branschen inte är så insatt. Tar därför emot kritik i alla dess former. Har jag missat något? Finns det konsulter som sticker ut ur mängden? Har några trots allt konkurrensfördelar som är bestående över tid? Och är jag för hård i mina krav?

Ökade i två bolag
Under veckan ökade jag i Exxon Mobil, på 94 dollar. Ett av de bolag jag tycker är prisvärda, och Warren Buffet har köpt in sig. Mesta av kassan gick dit.

Köpte även en mindre post H&M-aktier kring 278 kr när de levererade en rapport som inte föll marknaden och analytikerna i smaken. Här vet jag att 4020 skulle vänta tills priset är lägre, men jag vet inte om det kommer bli så väldigt mycket lägre. H&M är kvalitet rakt igenom (förutom när det gäller kläderna:-) och då kostar det. Tänker att pengarna i kassan inte ger någon vidare ränta och jag hade ju även minskat i Truworths.

Vad är dina tankar om IT-konsulter och mina två senaste köp? Är IT-konsulter något för dig? Du kanske till och med är IT-konsult. Då ber jag om ursäkt för att ha talat illa om din arbetsgivare, men kom ihåg att det gäller konkurrenterna också: -)

söndag 23 mars 2014

Telia och teknikrisker


Telia är det enda telebolag jag valt. Har upplevt dom som säkrare än andra, men är det en falsk trygghet? Med tanke på de etiska turerna kan man även fundera på begreppet trygg falskhet :-) Platsar de verkligen bland de max 20 bolag som jag plockar ut från hela världen?

Det första jag gillar är att de är väldigt lättbevakade. Jag själv har Telia som operatör, jobbet har deras telefonväxel. I varenda dagstidning går det också att läsa något om Telia (mest negativt, men ändå).

Jag är som tidigare nämnt ute efter hög eller växande utdelning, starka konkurrensfördelar och goda finanser. Just konkurrensfördelarna är det jag är mest osäker på i Telias fall. Finns det något unikt och kan de låsa in kunderna? Dagens utdelning är bra men kan den kan höjas i framtiden? I annat fall kan det vara en värdefälla.

Mobilmarknaden
Här är kunderna lättrörliga, det råder priskrig och det kan enligt ett lagförslag bli ännu lättare att byta abonnemang. Möjligen kan en hög kundnöjdhet få kunder att stanna kvar, men så mycket mer nöjda är inte kunderna hos Telia sett till SKI-resultat. Och så mycket bättre är väl inte täckningen? Till detta kommer att telebolagen i framtiden kan rundas helt av telefontillverkarna?

En sak är att SKI-resultaten kan vara tillfälligt låga pga mutskandalerna och att Telias service verkligen är bättre. Möjligen kan de också slå ut fasta kostnader på många användare och uppnå kostnadsfördelar pga det. Kan de stora investeringarna i nät och licenser även skapa inträdesbarriärer för nya aktörer. Stämmer det månntro? Är inte så insatt hur allt detta fungerar.

Telia kan även ha något särskilt sett till den enskilde konsumenten. Här flikar jag in ett citat från min sambo som skulle välja operatör. Observera att hon vid tillfället var opåverkad av undertecknads innehav i Telia: "Tror det blir Telia nästa gång. Då får jag bra täckning och slipper strul." Trots skandalerna hänger Telias goda rykte kvar när man ska välja operatör?

Sammantaget är det för mycket priskrig och för lättrörliga konsumenter och företag. Inga starka konkurrensfördelar här. Skulle vilja se ännu nöjdare kunder. Och jag är tveksam till att Telia har någon lågkostnadsfördel eller skapar höga inträdesbarriärer för andra. Tveksamt!

Bredband & fiber
Inlåsningen är starkare på dessa områden. Bara att du har ett bredband, telefoni och TV-utbud du är van med kan göra att det kan ta emot att byta. Men du byter i och för sig detta lättare än du byter bank.

Fibersatsningen som Telia gör lockar även om kampen mot EQT/Wallenberg är hård. Att Telia "käkar fiber" kan göra dem till en nyttig utility. Här pratar vi om en slags inlåsningseffekt, dock finns väl en regleringsrisk, t.ex. att konkurrenter till billig kostnad ska tillåtas använda nätet. En allmän teknikrisk finns väl också, kan t.ex. fibernätet bli obsolet när det trådlösa går snabbare och snabbare? Jag är osäker hur inlåsta kunderna är över tid, men nog kan de ta bra betalt för anslutningsavgifter.

En trend som möjligen kan gynna Telia är att t.ex. Netflix och liknande kanske kan vara beredda att betala för bra bredbands/fiber utrymme, se länk (om jag förstår rätt).

De gamla kopparnäten ägs också av Telia, men frågan är vad man får ut av det. Förutom stölder.

Sammantaget tycker jag fibersatsningen är något som lockar. Är dock inte helt insatt i hur lysande affär det är på 5-10 års sikt. Men ändå, möjliga konkurrensfördelar, ja.

Teknikrisker och behov av investeringar?
Det som gör mig osäker är att jag inte är säker på var Telia är om 5 år. Jo, jo, de är i Sverige och sysslar fortfarande med telefoni etc. Men har de ökat sin position i Östeuropa och Eurasien? Och hur stora investeringar krävs för att erbjuda bra telefoni, en framtidssäker teknik och att ligga i framkant? Och hur står sig operatörerna mot Apple, Google och andra innovatörer. Riskerar Telia att åka på en "bypass" där inkomsterna går förbi dem?

Idag får man 6 procents direktavkastning och det är fint. Men kommer vinsten och utdelningen att kunna öka från dagens nivå? Tar underhålls-CAPEX en för stor del av kakan? Och var ska tillväxten komma ifrån när det knappast är något ljus i öster?

Det som framförallt oroar är det som Lundaluppen tog upp i ett inlägg ganska nyligen. Telia investerar för tillväxt, och har investerat stora summor, men står ändå och stampar. Kanske är det bäst att undvika branscher med så stor andel prispress/priskrig som Telia upplever?

Vad är din åsikt? Stabil utility eller värdefälla? Kom gärna med kommentarer! Rätt eller fel med Telia i en stabil utdelningsportfölj?

söndag 16 mars 2014

Två utförsäljningar, två ökningar och ett mål uppfyllt


Under veckan har jag sålt av två bolag:

Truworths
Sålde allt på en kurs strax under 70 Rand. Ingen överraskning för er som läste senaste inlägget och kommentarerna. Har redan knappt 15 % av portföljen i Sydafrika och två bolag där får räcka. Med 20 bolag i portföljen och 5 % i varje blir portföljandelen på sikt 10 % och det är nog tillräckligt. Valutarisken gör att det kan vara dumt att ha för mycket i Sydafrika, i alla fall när bolagen har sin intjäning där.

Specifikt för Truworths finns verksamhetsrisker i form av försäljning på kredit och en möjlig försvagning av konkurrensfördelarna när utländska aktörer tar mer plats. Expansionen utanför Sydafrika går också trögt, vilket annars hade kunnat minska valutarisken på sikt.

Tar emot att sälja men jag har ökat i två andra fina bolag istället. Tack för synpunkterna!

Essanelle
De tyska frisörerna klev oväntat ut ur portföljen på en kurs strax under 12.80 Euro. De var ett långsiktigt innehav men ett slags bud har kommit där största ägaren förväntas köpa ut bolaget från börsen. Troligen försvinner de från börsen i juni men det exakta priset är ännu inte bestämt. Hyfsat trevlig resa kursmässigt för att vara en riktig lågriskplacering.

Ändå trist att ett så ovanligt och stabilt bolag försvinner men vad ska man göra? Om jag inte säljer kommer det bli en kontantersättning (oklart hur stor och vilka skattemässiga effekter det får). Pressmeddelandet talar om "Merger squeeze out" vilket låter som en juicesort jag inte skulle välja, och har en del hänvisningar till tysk aktiebolagslagstiftning. Jag vill inte ha massor med skatte- och deklarationsdribbel, därför sålde jag redan nu.

Under veckan ökade jag i två bolag:

Vitec
Har räknat lite mer på dem, anser att värderingen är helt okey, och jag gillar Vitecs inbrytning på nya områden. Mäklardelen är en risk, men förväntad direktavkastning om två-tre år är 4 % enligt 4-traders och de är marknadsledande i nischer, eller begränsade marknader. Blev några till aktier på 91.50 kr.

Låter kanske illa med en begränsad marknad, men poängen är att det inte finns så stark konkurrens, och marknaden som sådan kan ju växa trots att den är liten.

Northwest Healthcare REIT
De kanadensiska sjukvårdslokalerna har inte gått något lysande och kursen är nere under 10 CAD. Jag ökade därför med inköpskurs cirka 9.90 CAD. Borde inte vara fel med direktavkastning över 8 % i ett marknadsledande bolag som handlas under fastigheternas marknadsvärde.

Bolaget är lite som Hemfosa fast bättre (hoppas jag). 100 % samhällsfastigheter och flera gånger större än närmsta konkurrenten i Kanada. Har läst en del men inte hittat någon förklaring till nedgången. Northwest Healthcare REIT är ett bolag jag gillar och jag tror och hoppas att bolaget går bättre än vad kursen antyder. Senaste rapporten som är ganska färsk tyckte åtminstone jag var helt ok.

Målet då?
Nu har jag under 20 bolag i portföljen, närmare bestämt 19 stycken. Något enklare att hålla koll på faktiskt. Men skulle till och med kunna köpa ett till och här har jag ett 10-tal idéer (minst) men ska hejda mig tills allt är riktigt genomtänkt.

De portföljbolag som annars skulle kunna höja sin andel är Beijer Alma, Exxon, Munich Re, Österrikiska Posten och Telia. Kanske närmast till hands att öka i Exxon av dem. Eller vad säger du?

Nya bolag som ska snabbtittas på är Cineplex (CA), Whistler (CA), Thai Tap (Thailand), BTS Holdings (Thailand), Edenred (FRA) samt ett gäng okända utdelare i Sverige. Har även fått ett tips bra tips om Boston Pizza (CA). Just de två första är lite extra kul, biografer och skidbackar är något som likt frisörer ständigt efterfrågas. Deras marknadsposition är också extremt bra.

Vad säger du? Har jag köpt och sålt rätt? Och vad skulle du öka i?

Och är det någon jag känner som ska med till Avanza Forum på onsdag?

söndag 9 mars 2014

Sydafrikanskt dilemma - och vågar jag öka i Truworths?


Utvecklingen i Sydafrika har inte varit någon höjdare med tanke på valutans utveckling. Se tabeller hos riksbanken för att få full koll på eländet. Jag äger i dagsläget tre stycken sydafrikanska bolag: Famous Brands, Discovery Ltd och Truworths international.

Funderar på vad jag ska göra och dilemmat är så klart följande:  

Bolagen vi pratar om är fantastiska, men vågar man äga aktier som är kopplade till Sydafrikas svaga valuta? Dels är aktierna noterad i Rand men framförallt har de i snitt 90 % av sina intäkter därifrån - även om de internationella inslagen växer. Vad göra? Här är alternativen... 

1. Sälja alltihop?
Kan Sydafrika och dess Rand sägas vara för risky överhuvudtaget? På randen till sammanbrott? Här är vad en annan bloggare anser, se länk. Man kan säga att bytesunderskott och dålig BNP-tillväxt är illavarslande. Samtidigt tycker jag inte att statsskulden ser så farlig ut, se länk. Och Sydafrika har massor med tillgångar, möjligen undantaget delar av dess politiska ledning. Vilka problem de står inför sammanfattas i denna artikel, som också skissar på lösningar.

Visst om Sydafrika hackar så påverkar det uteätandet (Famous Brands) hur mycket man kan betala i försäkring (Discovery) och hur mycket kläder man köper på kredit (Truworths). Men att sälja av skulle vara en panikåtgärd och då finns en klart risk att jag också säljer på botten. Att vinsterna skulle sjunka är inte det stora problemet, undantaget Truworths. Risken är nog främst att aktiernas värde sjunker i takt med att randen sjunker. Valutakrisen har dock inte direkt med Sydafrika att göra, utan beror på att investerare allmänt vill bort från tillväxtmarknader.

Nej det här går bort. Åtminstone är Famous Brands och Discovery för bra för att jag ska sälja. Någonsin. Förr eller senare vänder väl marknaden, och det som hänt är inte direkt relaterat till bolagen. Mitt mål är att hitta fantastiska bolag och valutarisken hanteras genom att köpa regelbundet.

2. Inte göra något?
Den klart billigaste lösningen i form av inget courtage. Samtidigt kan det vara en förlorad chans att öka när valutan är låg.

3. Öka i Truworths? Eller sälja av?
Jag har redan en tillräckligt stor andel i Famous Brands och Discovery, vilka är mina absoluta favoriter. Tanken är max 20 bolag och ca 5 procent i varje och de ligger redan över 5 procent.

Återstår att öka i Truworths, som har en portföljandel under 2 procent och min kassa skulle klara av ett köp upp till dryga 5 procent. Total andel av portföljen i Sydafrika skulle då bli knappa 20 procent.

Truworths kan kort beskrivas som Sydafrikas svar på H&M och har beskrivits närmare i detta gamla inlägg. Se även Aktieingenjörens utmärkta "lynchning". I korta drag har de starka varumärken, viss lokal produktion (till 35%)  och cirka 630 butiker varav 40 utanför Sydafrika.

Skäl till att öka
  • Valutan är låg även om den kan bli lägre.
  • Värderingen är historiskt sett låg. Handlas till P/E 12 på 2014 års vinst. Kursen har rasat typ 40 procent senast året. Mycket köpvärd om tillväxten kommer i närheten av vad den varit.
  • Utdelningen förväntas bli väldigt hög. Nu senast i februari -14 höjdes den med 6 procent. Direktavkastningen är dryga 5,5 procent och förväntas stiga till över 7 % för 2018 enligt 4-traders uppgifter även om osäkerheten såklart är stor i prognoserna.
  • Trots problemen är ROE fortfarande hög och förväntas bli så.
  • Kassan är stor vilket kan ses som en buffert.
  • Lokala, nationella och Afrikanska varumärken är ett plus i Sydafrika har jag hört.
  • Som stor lokal aktör är det Truworths som har skalfördelar på plats och 35 % av kläderna köps in lokalt (= billigt och korta ledtider). Också lättare att veta hur den afrikanska kunden tänker.
  • Afrikas bästa kundservice enligt en undersökning. Inte helt oviktigt tycker jag.
  • På sikt sker en expansion till övriga Afrika, idag är kommer cirka 96% av intäkterna från Sydafrika.

Men detta gör mig tveksam:
  • Många problem och tillväxten avstannar. Inflationen ökar kostnaderna och höjd ränta gör att konsumenter inte vill låna. Denna artikel är aktuell och välskriven. Likaså är bolagets senaste presentation läsvärd.
  • Jag har redan H&M, är det då verkligen nödvändigt att ha Sydafrikas H&M? En renodling skulle vara att sälja, även om det tar emot. De överlappar dock inte varandras verksamheter nämnvärt.
  • Hur står sig varumärkena generellt mot internationella aktörer som kommer in i Sydafrika? Eventuellt kan man vänta och se hur de står sig mot nya internationella kedjors expansion i Sydafrika.
  • Hur hållbart är det att säljer på kredit? 70 % av kläderna säljs på kredit och här har det verkligen bromsat in. 75 procent (!) nekas kredit då Truworths verkligen stramat åt kreditgivningen
  • Risken för kreditförluster. "Bad debt" ligger på 10-12 procent.
  • Har inte hittat lika starka konkurrensfördelar hos dem, det är väl varumärkena och distributionen då. Men håller varumärkena mot de nya internationella aktörerna?
  • Li Ning... någonstans får jag Li-Ning-vibbar, vilket är den sämsta affär jag gjort. De var dock inte marknadsledande utan skulle försöka slå ut Nike och Adidas underifrån (vilket inte var någon god ide). Lika dålig idé som att Sverige skulle ha sina OS-kläder från dem:-) 

Lägger en bild från corporateinformation.com och frågan är är om det är en framtida Li-Ning vi pratar om. Jag tror inte det, men oj vad jag får skämmas om jag har fel!

Vad anser du? Hur skulle du gjort? Tar tacksamt emot synpunkter av allehanda slag! Jag lutar åt köp men är inte alls säker på att jag tänker rätt. Afrikas största klädkedja i tillfälliga (?) problem? Köpläge på det månntro? Köpläge i Sydafrika överhuvudtaget?

söndag 2 mars 2014

En okänd utdelare med Cola-smak


Innan vi går in på den okända utdelaren ska jag bara nämna att bloggen har uppmärksammats under veckan. För det första har Avanza kört en presentation, där ni också hittar aktuell portfölj. Se denna länk.

Cision har också gjort en genomgång av ekonomibloggar och där kom bloggen högt upp. I samband av det så blev det också en intervju, som ni hittar i denna länk. Där kan ni läsa om min syn på bloggandet. Kul med uppmärksamheten tycker jag såklart, och fortsätt gärna kommentera i samma utsträckning: Det är kommentarerna som gör bloggen! En av många "klyschor" du hittar i intervjun förresten :-)

Så till den okända utdelaren...
Vad sägs om ett litet svenskt bolag som säger sig vara världsledande och agerar "rådgivare" åt storbolag som Coca-Cola? Passar ju extra bra att titta på när jag köpte mer i Coca-Cola nyligen. Bolaget jag talar om heter BTS Group och är en okänd utdelare.

Vad gör dom?
Enligt årsredovisningen så beskrivs verksamheten så här:
BTS är det internationellt ledande företaget när det gäller att stödja och accelerera stora organisationers genomförande av viktiga, strategiska förändringar. BTS utvecklar organisationers förmåga att lära, förändras och förbättras. BTS är verksamt inom tre områden: Strategi & Affärsmannaskap, Ledarskap & Företagsledning samt Försäljning. Den unika BTSprocessen accelererar genomförandet av strategier och ökar kapaciteten genom
* Affärssimuleringar och upplevelsebaserade lösningar
* Skräddarsydda lösningar som är anpassade till vad som är relevantoch genomförbart inom organisationen.
* En målfokuserad process som effektivt säkrar och mäter affärsresultat.

Exempel på kunder är Accenture, Chevron, Coca-Cola, HP, Microsoft och Unilever mfl.

Så fattar jag vad de gör? Ja, ungefär men de vill ju inte dela med sig av företagshemligheter och ha PDF-material tillgängligt på hemsidan etc. Hur de i stort jobbat med Coca-Cola beskrivs på sid 23 i länken. Något luddigt är det även om jag förstår och gillar iden. Affärssimuleringar är väl viktigt såväl som i högkonjunktur som lågkonjunktur.

Växande eller hög utdelning?
Delat ut sedan 2003 och aldrig sänkt vilket imponerar. Hyfsat utdelningstillväxt också även om den legat still vissa år. Dagens direktavkastning är 3.1 procent eftersom förra årets utdelning på 1,75 kr bibehölls med hänsyn till stark finansiell ställning och goda framtidsutsikter.

Starka konkurrensfördelar?
Jag fastnade för några rader i årsredovisningen:
Marknaden för företagsutbildningar och styrning är fragmenterad. BTS möter olika konkurrenter på olika marknader och har ingen global konkurrent.
BTS ser en betydande potential i att växa tillsammans med befintliga kunder. Där finns en återkommande efterfrågan beroende på det ständiga förändringsbehovet och företagens fortlöpande efterfrågan på affärsutbildning inom nästan alla branscher runt om i världen. BTS värderar sin nuvarande kundbas högt och företaget förväntar sig en fortsatt stark efterfrågan även i framtiden.
Det låter ju väldigt bra av den anledningen att bolagen de tar uppdrag av är globala. Och att 80 procent är återkommande kunder är också en fördel. Till råga på allt så sysslar de med med konkurrensfördelar och det är ju lite kul i sig.

Sen har jag vissa negativa tankar. Är de helt nödvändiga? Är det något man snålar in på vid en lågkonjunktur. Och är de så himla unika, eller är det kvalificerat säljsnack och "mumbo jumbo"? Och kan t.ex. inte Coca-Cola sköta det här själv. Sen undrar jag hur stark förhandlingspositionen är mot de globala jättarna. David mot Goliat? Men de har väl kört den affärssimuleringen kan jag gissa och vet hur de ska spela sina kort:-) Och små konkurrenter till BTS lär ha det ännu svårare.

En annan invändning är att om de är så himla bra ja då lär de väl inte få nya kunder sen eftersom kunderna är fullärda? Jo, ok fler scenarier och marknadssituationer, men ändå.

Sammantaget finns det något här, men jag har svårt att bedöma styrkan. Produkten är också lite diffus eftersom utbildningarna (givetvis) är låsta och inte nås av utomstående.

Värdering?
Värderingen känns sådär utifrån uppgifterna från Financial Times:
  • PE ca 20
  • Vinsttillväxt senaste 5 åren i snitt: ca 0 %
  • Direktavkastning: ca 3 procent
  • ROE:14-15 procent
  • Skuldsättningsgrad: 0 procent
Senaste rapporten var ingen höjdare eftersom vinsten sjönk med cirka 25 procent. Se info här. De säger dock att det hela är ett tillfälligt hack i tillväxtkurvan och att svagt resultat i Nordamerika samt omstrukturering i Sydafrika och Australien är en förklaring. Tyvärr finns inga prognoser på 4-traders så jag har svårt att göra en framåtblick.

Är de en kandidat för portföljen då? Kanske, men jag kan för lite om deras produkt. Värderingen borde nog ner en liten bit också. Jag har dessutom svårt att skaka av mig en viss Firefly-känsla, d.v.s. ett mindre svenskt bolag som visade sig vara väldigt cykliskt. Men historiken är ändå fin, ovanligt med så stabila utdelare på small-cap.

Har du någon åsikt eller tankar? Är detta ett bolag du skulle kunna tänka dig att investera i? Och ifall ni läser intervjun i början av inlägget, håller ni med om min syn på bloggande?

Och lite kuriosa: Absurt nog har jag även tittat på ett annat bolag som heter BTS Group men som slutar med holdings plc (efter tips från Rullstolsinvesteraren). BTS group återkommer alltså, var så säker på det, och vi får se om affärssimuleringar eller Thailändska tunnelbanor smäller högst.